Estados Unidos pone el foco en infraestructura, financiamiento y seguridad de suministro; Texas ofrece tecnología y servicios; y desde Asia destacan el salto productivo argentino, el avance de la DLE y un portafolio que podría multiplicar los proyectos hacia 2030.
Por Panorama Minero
Argentina quedó en el centro de las miradas internacionales sobre el futuro del litio. Desde Estados Unidos, funcionarios y referentes empresariales identificaron oportunidades concretas en infraestructura, financiamiento, tecnología y cadenas de suministro. Desde Asia, especialistas en mercados y cadena de valor destacaron el crecimiento de la producción argentina, el avance de la extracción directa de litio (DLE) y la capacidad del país para transformar recursos en nuevos proyectos.
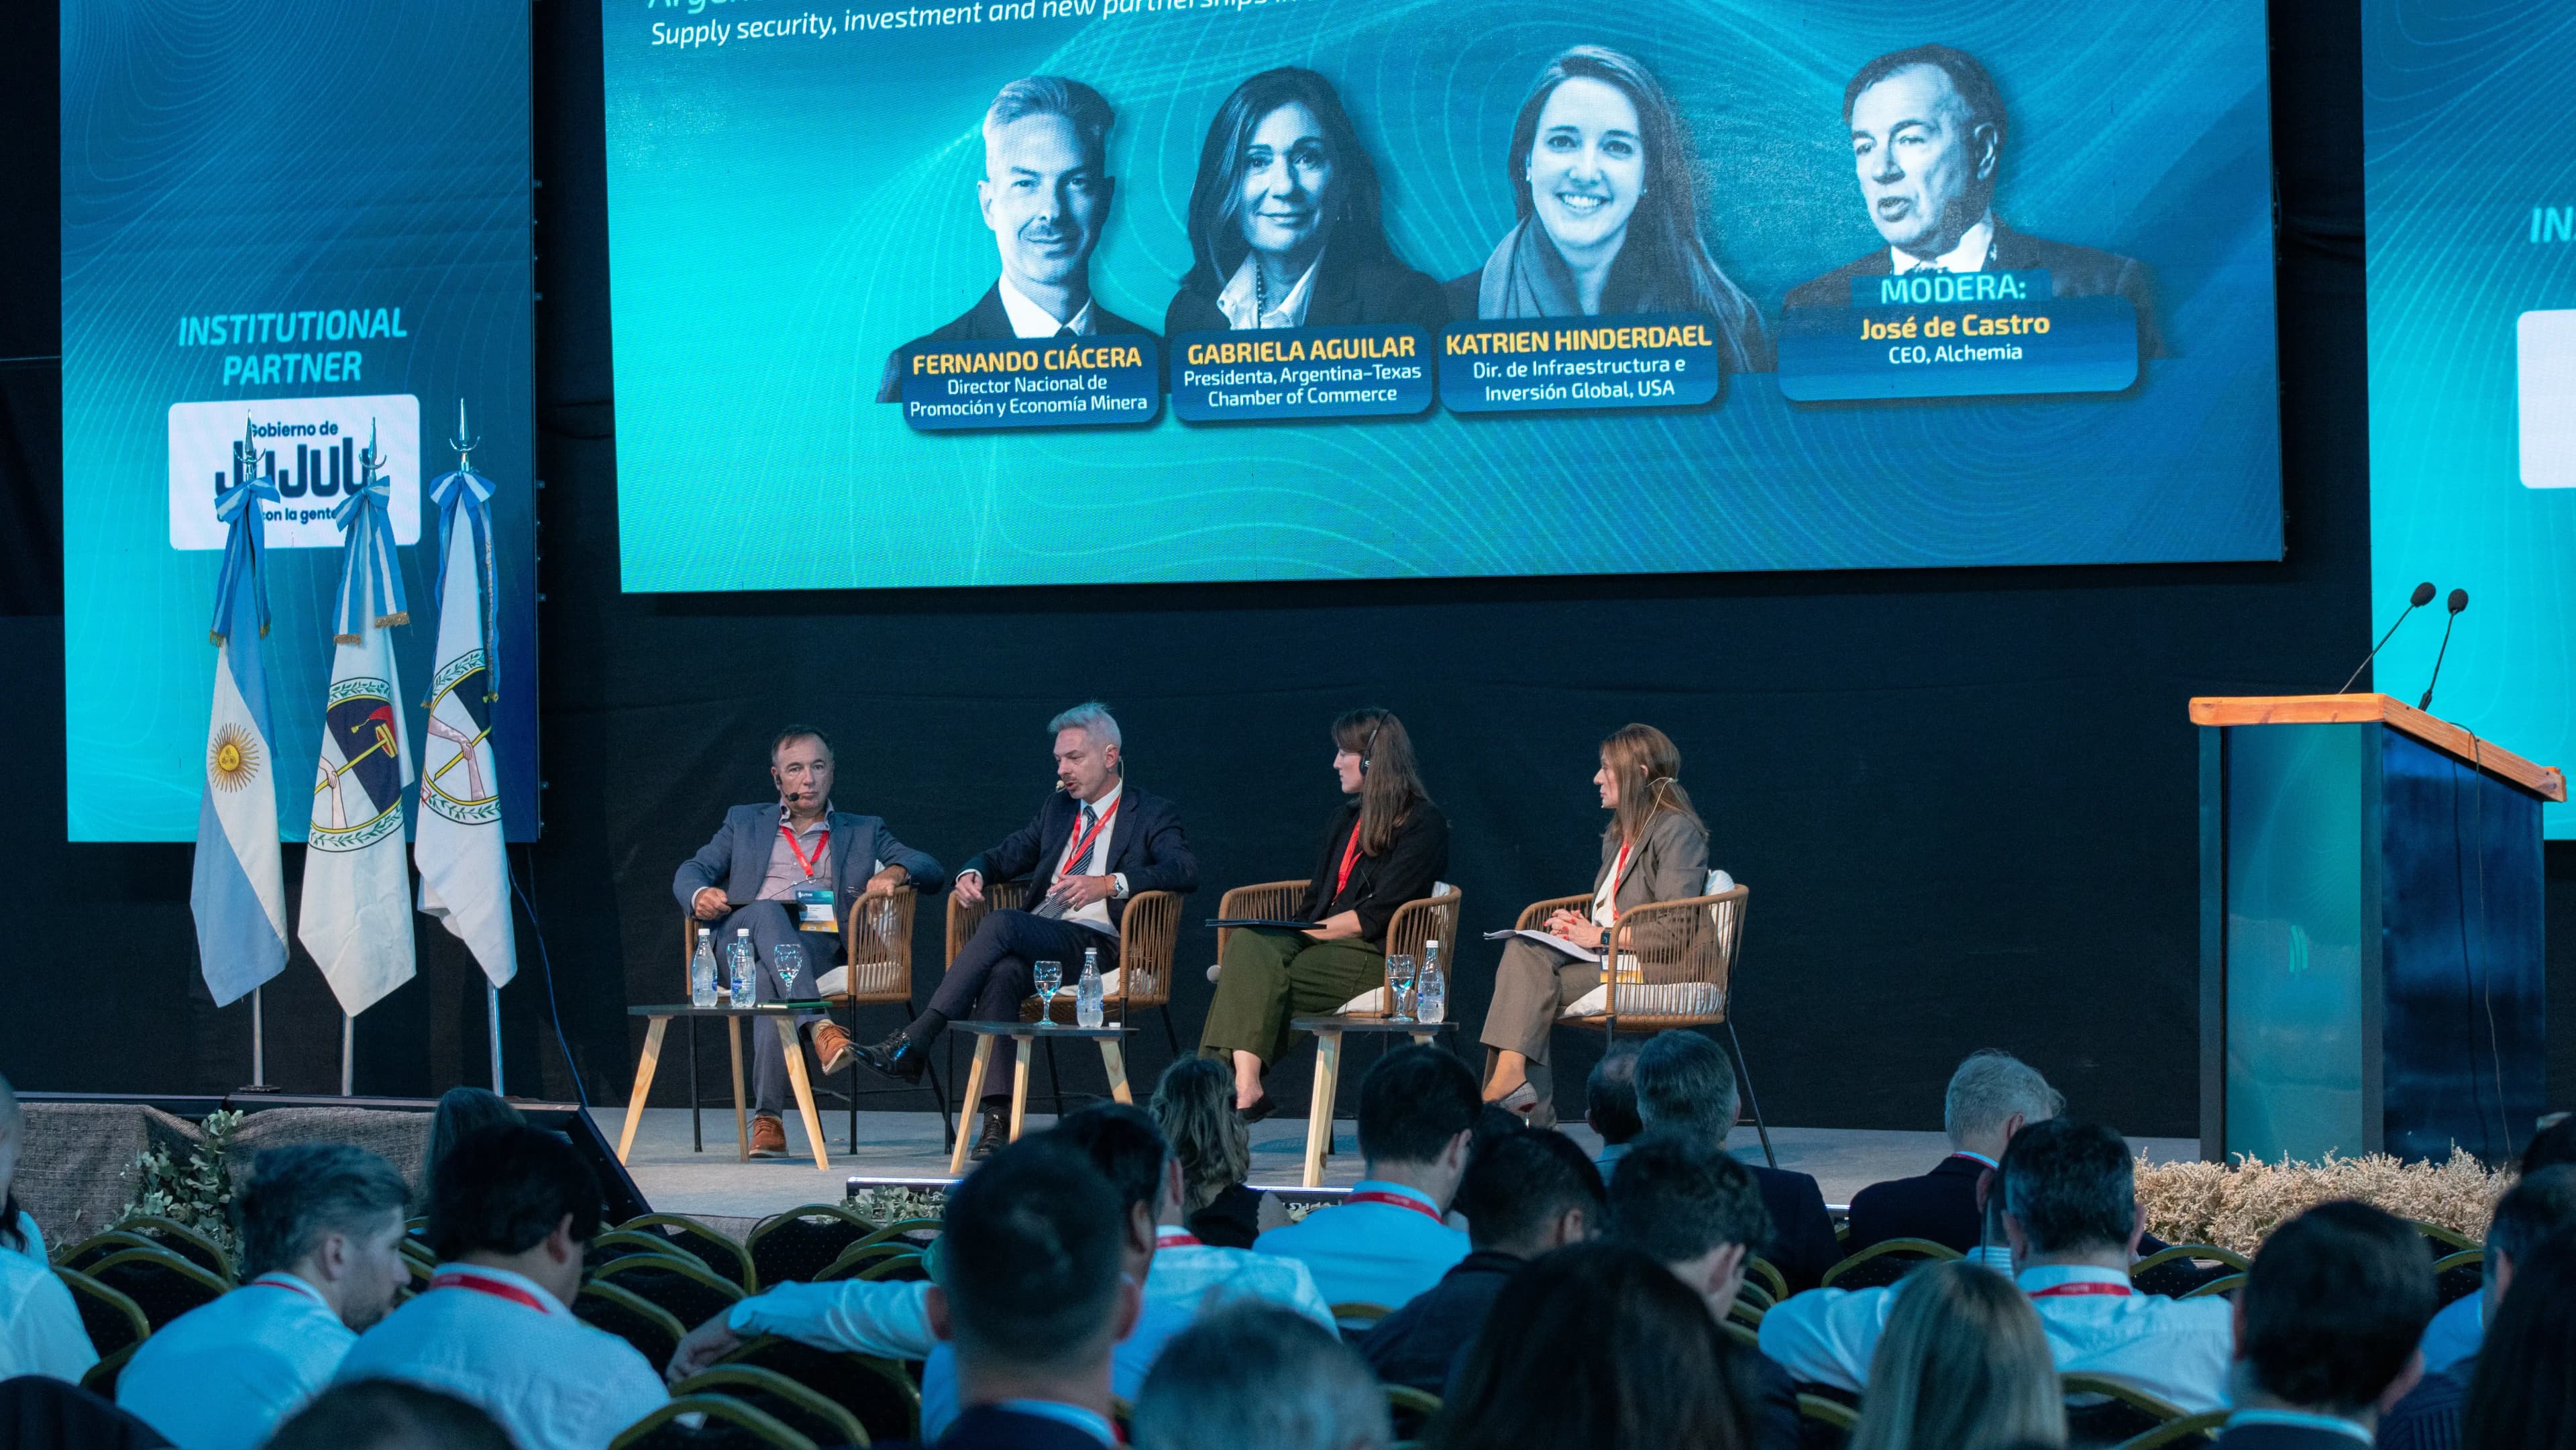
Las exposiciones se produjeron durante los paneles “Argentina-Estados Unidos: minerales críticos en medio de una relación estratégica” y “Asia y el posicionamiento global del litio latinoamericano”, realizados en el marco del Seminario Litio en Sudamérica de Panorama Minero.
Aunque las perspectivas fueron diferentes, los cuatro especialistas coincidieron en un punto: el potencial argentino ya no se mide solamente por la cantidad de litio disponible en sus salares, sino por la capacidad de convertir esos recursos en producción, infraestructura, tecnología y nuevas cadenas de valor.
Estados Unidos: financiamiento, infraestructura y seguridad de suministro
Para Katrien Hinderdael, directora de Infraestructura e Inversión Global del Departamento de Estado de Estados Unidos, la relación bilateral atraviesa un momento particular, impulsado por los intereses comunes en materia de seguridad económica, cadenas de suministro y crecimiento.
En ese marco, destacó el acuerdo bilateral sobre minerales críticos firmado en febrero y, especialmente, el lanzamiento del Corredor Andes-Atlántico, una iniciativa orientada a desarrollar infraestructura de transporte, energía y conectividad digital que vincule el noroeste argentino con las rutas de exportación hacia el Atlántico.
El proyecto también busca conectar Vaca Muerta con las cadenas internacionales de suministro y con el norte argentino, de manera de acompañar el desarrollo simultáneo de hidrocarburos, minería e infraestructura.
Para Hinderdael, el objetivo estadounidense no se limita a financiar minas. También incluye las condiciones que hacen posible que esas inversiones lleguen a producción. “Queremos promover inversiones en infraestructura de transporte, energía y conectividad digital que vinculen el noroeste de Argentina con las rutas de exportación hacia el Atlántico”, explicó.
La funcionaria detalló además el rol que pueden tener las agencias financieras estadounidenses. Recordó que Export-Import Bank (EXIM) anunció una intención de invertir al menos US$7.000 millones en sectores críticos y estratégicos de Argentina, mientras que ya existe un acuerdo de US$6.000 millones con YPF.
Pero el financiamiento podría extenderse a proyectos mineros y a la infraestructura asociada. “Tienen mucho interés en conocer las oportunidades de inversión en minerales críticos, en particular, y en apoyar la infraestructura relacionada con ese sector”, sostuvo.
La estrategia también contempla asistencia técnica para resolver uno de los principales cuellos de botella del desarrollo minero argentino: la infraestructura energética.
Hinderdael señaló que especialistas estadounidenses trabajan en modelización del sector eléctrico y de transmisión para asegurar que exista suficiente generación y capacidad de transporte para acompañar las nuevas inversiones. A eso se suma asistencia a nivel provincial para mejorar la capacidad de revisar contratos, solicitudes mineras y permisos.
El financiamiento puede empezar antes de la inversión
La funcionaria puso especial énfasis en una herramienta menos conocida: la Agencia de Comercio y Desarrollo de Estados Unidos (USTDA).
A diferencia de los instrumentos destinados a financiar proyectos ya maduros, la agencia puede intervenir en etapas anteriores mediante subvenciones para estudios de factibilidad, evaluaciones de impacto ambiental y social, análisis técnicos, ingeniería y estudios legales.
“Es una herramienta que puede intervenir antes de la inversión privada y que, a mi juicio, no se ha aprovechado necesariamente con tanto éxito como podría en el mercado argentino, especialmente a la luz de las oportunidades en el sector minero”, afirmó. En una etapa posterior aparecen EXIM y la DFC, la agencia estadounidense de financiamiento para el desarrollo.
Según explicó Hinderdael, EXIM busca especialmente proyectos que permitan a empresas estadounidenses exportar bienes y servicios y aportar tecnología. Esto abre una oportunidad para proveedores de equipos y servicios mineros.
La DFC, en cambio, tiene una estructura más amplia: puede otorgar préstamos, invertir en capital, ofrecer seguros contra riesgo político y participar incluso en determinadas etapas del desarrollo de proyectos.
La funcionaria agregó una herramienta todavía más ambiciosa. Se trata de la Oficina de Capital Estratégico del Departamento de Guerra de Estados Unidos, que cuenta con autorización para otorgar hasta US$100.000 millones en préstamos para inversiones globales, especialmente en cadenas de suministro de minerales críticos vinculadas con la seguridad y la base industrial estadounidense. “Nos interesaría mucho traerlos a este mercado para que participen de forma más sustancial”, planteó.
Texas como espejo para la minería argentina
La mirada estadounidense tuvo una segunda dimensión a través de Gabriela Aguilar, presidenta de la Argentina-Texas Chamber of Commerce, quien planteó una comparación entre el desarrollo energético de Texas y el potencial minero argentino.
Texas es, según señaló, la octava economía mundial, con una estructura productiva que comparte características con Argentina: agroindustria, petróleo y gas, energía y minería.
La comparación que propuso no implica copiar el modelo texano, sino observar cómo una industria relativamente nueva logró crecer con tecnología, infraestructura, capital y conocimiento.
Aguilar recordó que el desarrollo del shale estadounidense tiene apenas alrededor de una década como industria a gran escala. “En diez años fueron capaces de llevar adelante una industria totalmente nueva”, señaló.
Para la ejecutiva, la analogía con el litio argentino aparece especialmente en la extracción directa de litio. “El DLE es lo que el shale en ese momento necesitó”, planteó, al referirse al papel que puede jugar una nueva tecnología para acelerar el desarrollo de recursos.
La cuestión central pasa entonces por atraer capital y empresas estadounidenses, pero también por generar condiciones para que ese conocimiento se instale localmente.
Aguilar mencionó como ejemplos a compañías de petróleo y gas que ya están trasladando capacidades hacia el litio y otros minerales críticos, entre ellas Occidental, Exxon y Chevron.
También señaló que empresas de servicios históricamente vinculadas al oil & gas, como SLB, Halliburton y Baker Hughes, comenzaron a explorar oportunidades en minería y litio. La oportunidad, sostuvo, es construir un puente entre ambos sectores.
Del recurso a la infraestructura
Para Aguilar, el principal desafío argentino es evitar que la discusión quede concentrada exclusivamente en el recurso. Propuso crear desde la Cámara Argentina-Texas un “project desk” permanente de minerales críticos, con una cartera de proyectos y de necesidades de servicios que permita ordenar el flujo de oportunidades y conectar compañías argentinas con empresas texanas.
La infraestructura aparece en el centro de esa estrategia. “El recurso también se necesita, digamos, todo el midstream, lo que conecta el recurso con la evacuación”, explicó. Eso implica energía, redes de transmisión, rutas, caminos, hospitales, escuelas, logística y capacitación.
También planteó que el desarrollo minero necesita una estrategia específica de capital humano y tecnología. En particular, destacó el potencial de la inteligencia artificial para aumentar productividad y reducir costos. “No es solamente tipo de cambio o impuestos. Las compañías que se encuentran en Argentina se necesitan transformar en ese sentido”, afirmó.
El Gobierno: recursos, proyectos y una nueva etapa de inversión
Desde el Gobierno argentino, Fernando Ciácera, director nacional de Promoción y Economía Minera, puso el foco en la magnitud del potencial todavía no explorado.
Según explicó, el Servicio Geológico de Estados Unidos ubica a Argentina primera en recursos de litio, mientras que ocupa el quinto lugar tanto en reservas como en producción, de acuerdo con las referencias utilizadas durante el panel. Pero el dato que consideró más significativo es el territorio que todavía no fue explorado.
Más del 60% del territorio argentino con potencial geológico, unos 1,5 millones de kilómetros cuadrados, todavía no fue analizado, sostuvo.
Para dimensionarlo, comparó esa superficie con la suma de España, Francia y Alemania.
La segunda ventaja está en los costos. Ciácera destacó la competitividad de la producción desde salmueras frente a la roca dura y señaló que la incorporación de DLE puede mejorar las concentraciones recuperables, la recuperación y la velocidad de producción. Pero para transformar potencial en producción se necesita algo más: proyectos en ejecución. “Más que el potencial y la competitividad, es el avance de los proyectos”, afirmó.
En los últimos dos años, según detalló, se multiplicaron los proyectos de litio que entraron en construcción, ramp-up o avanzaron hacia nuevas etapas.
El funcionario atribuyó ese proceso a una combinación de factores, entre ellos una macroeconomía más ordenada, previsibilidad y el RIGI, acompañado por las provincias.
Ciácera consideró que se trata del impulso más importante para el sector minero argentino en las últimas tres décadas.
También destacó los acuerdos con Estados Unidos, incluido el Corredor Andes-Atlántico, como una oportunidad para mejorar competitividad y desarrollar cadenas de valor asociadas a la minería.
Asia mira el salto productivo argentino
Desde una perspectiva diferente, José Hofer, especialista en cadena de suministro de litio de SC Insights, sostuvo que el principal problema del mercado global no es la falta de litio en términos geológicos. “No hay un déficit geológico, sino que nos vemos enfrentados simplemente a la capacidad de ejecución que tienen los distintos proyectos”, explicó.
En su análisis, Argentina se encuentra entre los países que mejor están resolviendo esa transición desde el recurso hacia la producción.
Hofer destacó que el país logró sextuplicar en aproximadamente seis años su producción de carbonato de litio equivalente, desde unas 30.000 toneladas en 2020 hasta un nivel anualizado de entre 150.000 y 180.000 toneladas actualmente. “Aquí hay un caso de éxito, que es muy difícil de verlo replicado en otras naciones en Sudamérica”, afirmó.
El especialista también destacó la diversidad que comienza a adquirir la oferta argentina. Además del carbonato, aparecen proyectos vinculados con hidróxido de litio, cloruro de litio en solución y cloruro de litio en sales, junto con distintas calidades de producto.
Para Hofer, la expansión no depende únicamente del RIGI. También responde a un proceso mucho más largo. Identificó cuatro factores: décadas de exploración, un rol estatal acotado, un marco legal relativamente sencillo y una dinámica favorable para negociar nuevas inversiones.
En ese sentido, sostuvo que Argentina consiguió aprovechar los distintos ciclos de precios. Cuando los valores subieron en 2022 y 2023, el país ya estaba incorporando nuevos proyectos. Y cuando el precio volvió a recuperarse hacia fines de 2025, Argentina tenía en marcha una nueva generación de operaciones, incluida la primera planta greenfield de DLE a escala industrial.
La DLE gana espacio en la oferta mundial
La evolución de la extracción directa de litio también aparece como una de las principales tendencias del mercado.
Hofer señaló que la participación de las salmueras en la oferta mundial viene disminuyendo. Pasó de cerca del 60% en 2015 a alrededor del 38% en 2025, con una tendencia hacia una estabilización en torno de niveles inferiores. Sin embargo, dentro de las salmueras aumenta el peso de la DLE.
La razón es que los recursos más sencillos de explotar, con mayores concentraciones y condiciones geográficas favorables, comienzan a ser insuficientes frente al crecimiento de la demanda.
Los nuevos proyectos enfrentan salmueras más complejas, mayores concentraciones de contaminantes y condiciones geográficas que requieren tecnologías adicionales.
Hofer destacó en ese contexto a Centenario-Ratones, de Eramet, como el primer proyecto greenfield 100% DLE en entrar en producción en 2025. Pero advirtió que desarrollar DLE a escala industrial no es sencillo. Las tecnologías requieren años de investigación y desarrollo antes de llegar a una operación comercial.
Por eso, aunque el número de proyectos y proveedores crece, la producción efectiva de DLE todavía es reducida frente a una demanda global que podría alcanzar entre 4,5 y 5 millones de toneladas de LCE.
Argentina frente a Chile y el próximo ciclo del litio
El especialista también proyectó un fuerte crecimiento argentino hacia el final de la década. Según sus estimaciones, Argentina cuenta actualmente con siete proyectos en producción y podría alcanzar unos 14 en cinco años, mientras que hacia 2036 el número podría superar los 30 proyectos en producción, sin contabilizar las expansiones.
La oferta sería además más diversificada: carbonato de litio, hidróxido y distintos formatos de cloruro.
Hofer marcó una diferencia estructural con Chile. Mientras el país vecino enfrenta una mayor concentración en expansiones brownfield, Argentina posee un importante portafolio de proyectos greenfield. “La facilidad y la capacidad que tiene Argentina de mover reservas a recursos es admirable y notable”, sostuvo.
Para el especialista, esa capacidad podría extenderse más allá del litio. “Ojalá la industria del litio incentive a que se puedan desarrollar más proyectos en cobre”, planteó, en referencia al potencial existente en provincias como San Juan y Mendoza.
China y la cadena global
El otro especialista de SC Insights, Andrew Leyland, puso el foco en un aspecto diferente: el peso de China en la cadena global y las diferencias entre los modelos de inversión.
Según su análisis, China mantiene una posición dominante en la fabricación de materiales para baterías y controla una porción muy significativa de la cadena de suministro mundial.
La ventaja china, explicó, no se limita a producir más barato. También está vinculada con una estrategia de largo plazo orientada a garantizar el suministro de materias primas.
Para los proyectos latinoamericanos, esa característica tiene una consecuencia: el acceso a acuerdos comerciales, financiamiento y compradores puede resultar determinante para conseguir capital.
Leyland planteó que la competencia mundial tenderá a intensificarse a medida que Estados Unidos y Europa intenten desarrollar cadenas de suministro alternativas. Eso podría generar oportunidades para países productores como Argentina, pero también exigirá proyectos con estructuras financieras, contratos y cadenas de suministro sólidas.
Una oportunidad que trasciende al litio
Las distintas exposiciones terminaron convergiendo en una misma idea: Argentina tiene el recurso, pero la oportunidad económica dependerá de cuánto pueda transformar ese recurso en proyectos competitivos y cadenas de valor confiables.
Desde Washington, la prioridad está puesta en diversificar el suministro de minerales críticos y movilizar capital, infraestructura y tecnología. Desde Texas aparece la posibilidad de trasladar conocimiento del shale, los servicios petroleros y la automatización hacia la minería. Desde Asia se observa el crecimiento argentino como un caso poco frecuente en la región y se destaca su cartera de proyectos, mientras que los especialistas en cadena de suministro advierten que la DLE será cada vez más relevante.
El escenario también cambia para el propio mercado del litio. La demanda ya no depende exclusivamente de los vehículos eléctricos. Almacenamiento energético, aplicaciones militares, satélites, drones, dispositivos portátiles y nuevas tecnologías de baterías están incorporando nuevos motores de consumo.
Para Leyland, además, el mercado todavía está lejos de ser una industria madura como el cobre. La curva de costos continúa siendo empinada y una parte importante de la oferta futura todavía no está construida.
En ese contexto, Argentina aparece con una combinación particular: grandes recursos, una creciente capacidad productiva, un amplio portafolio de proyectos, salmueras competitivas, desarrollo de DLE y un marco de incentivos que busca acelerar las inversiones.
La disputa por el litio ya no pasa solamente por quién tiene más recursos. La nueva competencia global se juega en quién puede desarrollar esos recursos con mayor velocidad, menor costo, tecnología, infraestructura, financiamiento y seguridad de suministro. Y en esa carrera, las miradas de Estados Unidos y Asia empiezan a coincidir cada vez más sobre el lugar que Argentina puede ocupar.