Yang Jianyu, vicepresidente de CNGR Sudamérica, analizó en Jujuy el mercado global, los costos de producción, el avance de las baterías LFP y las ventajas estratégicas de Argentina hacia 2030.
Por Panorama Minero
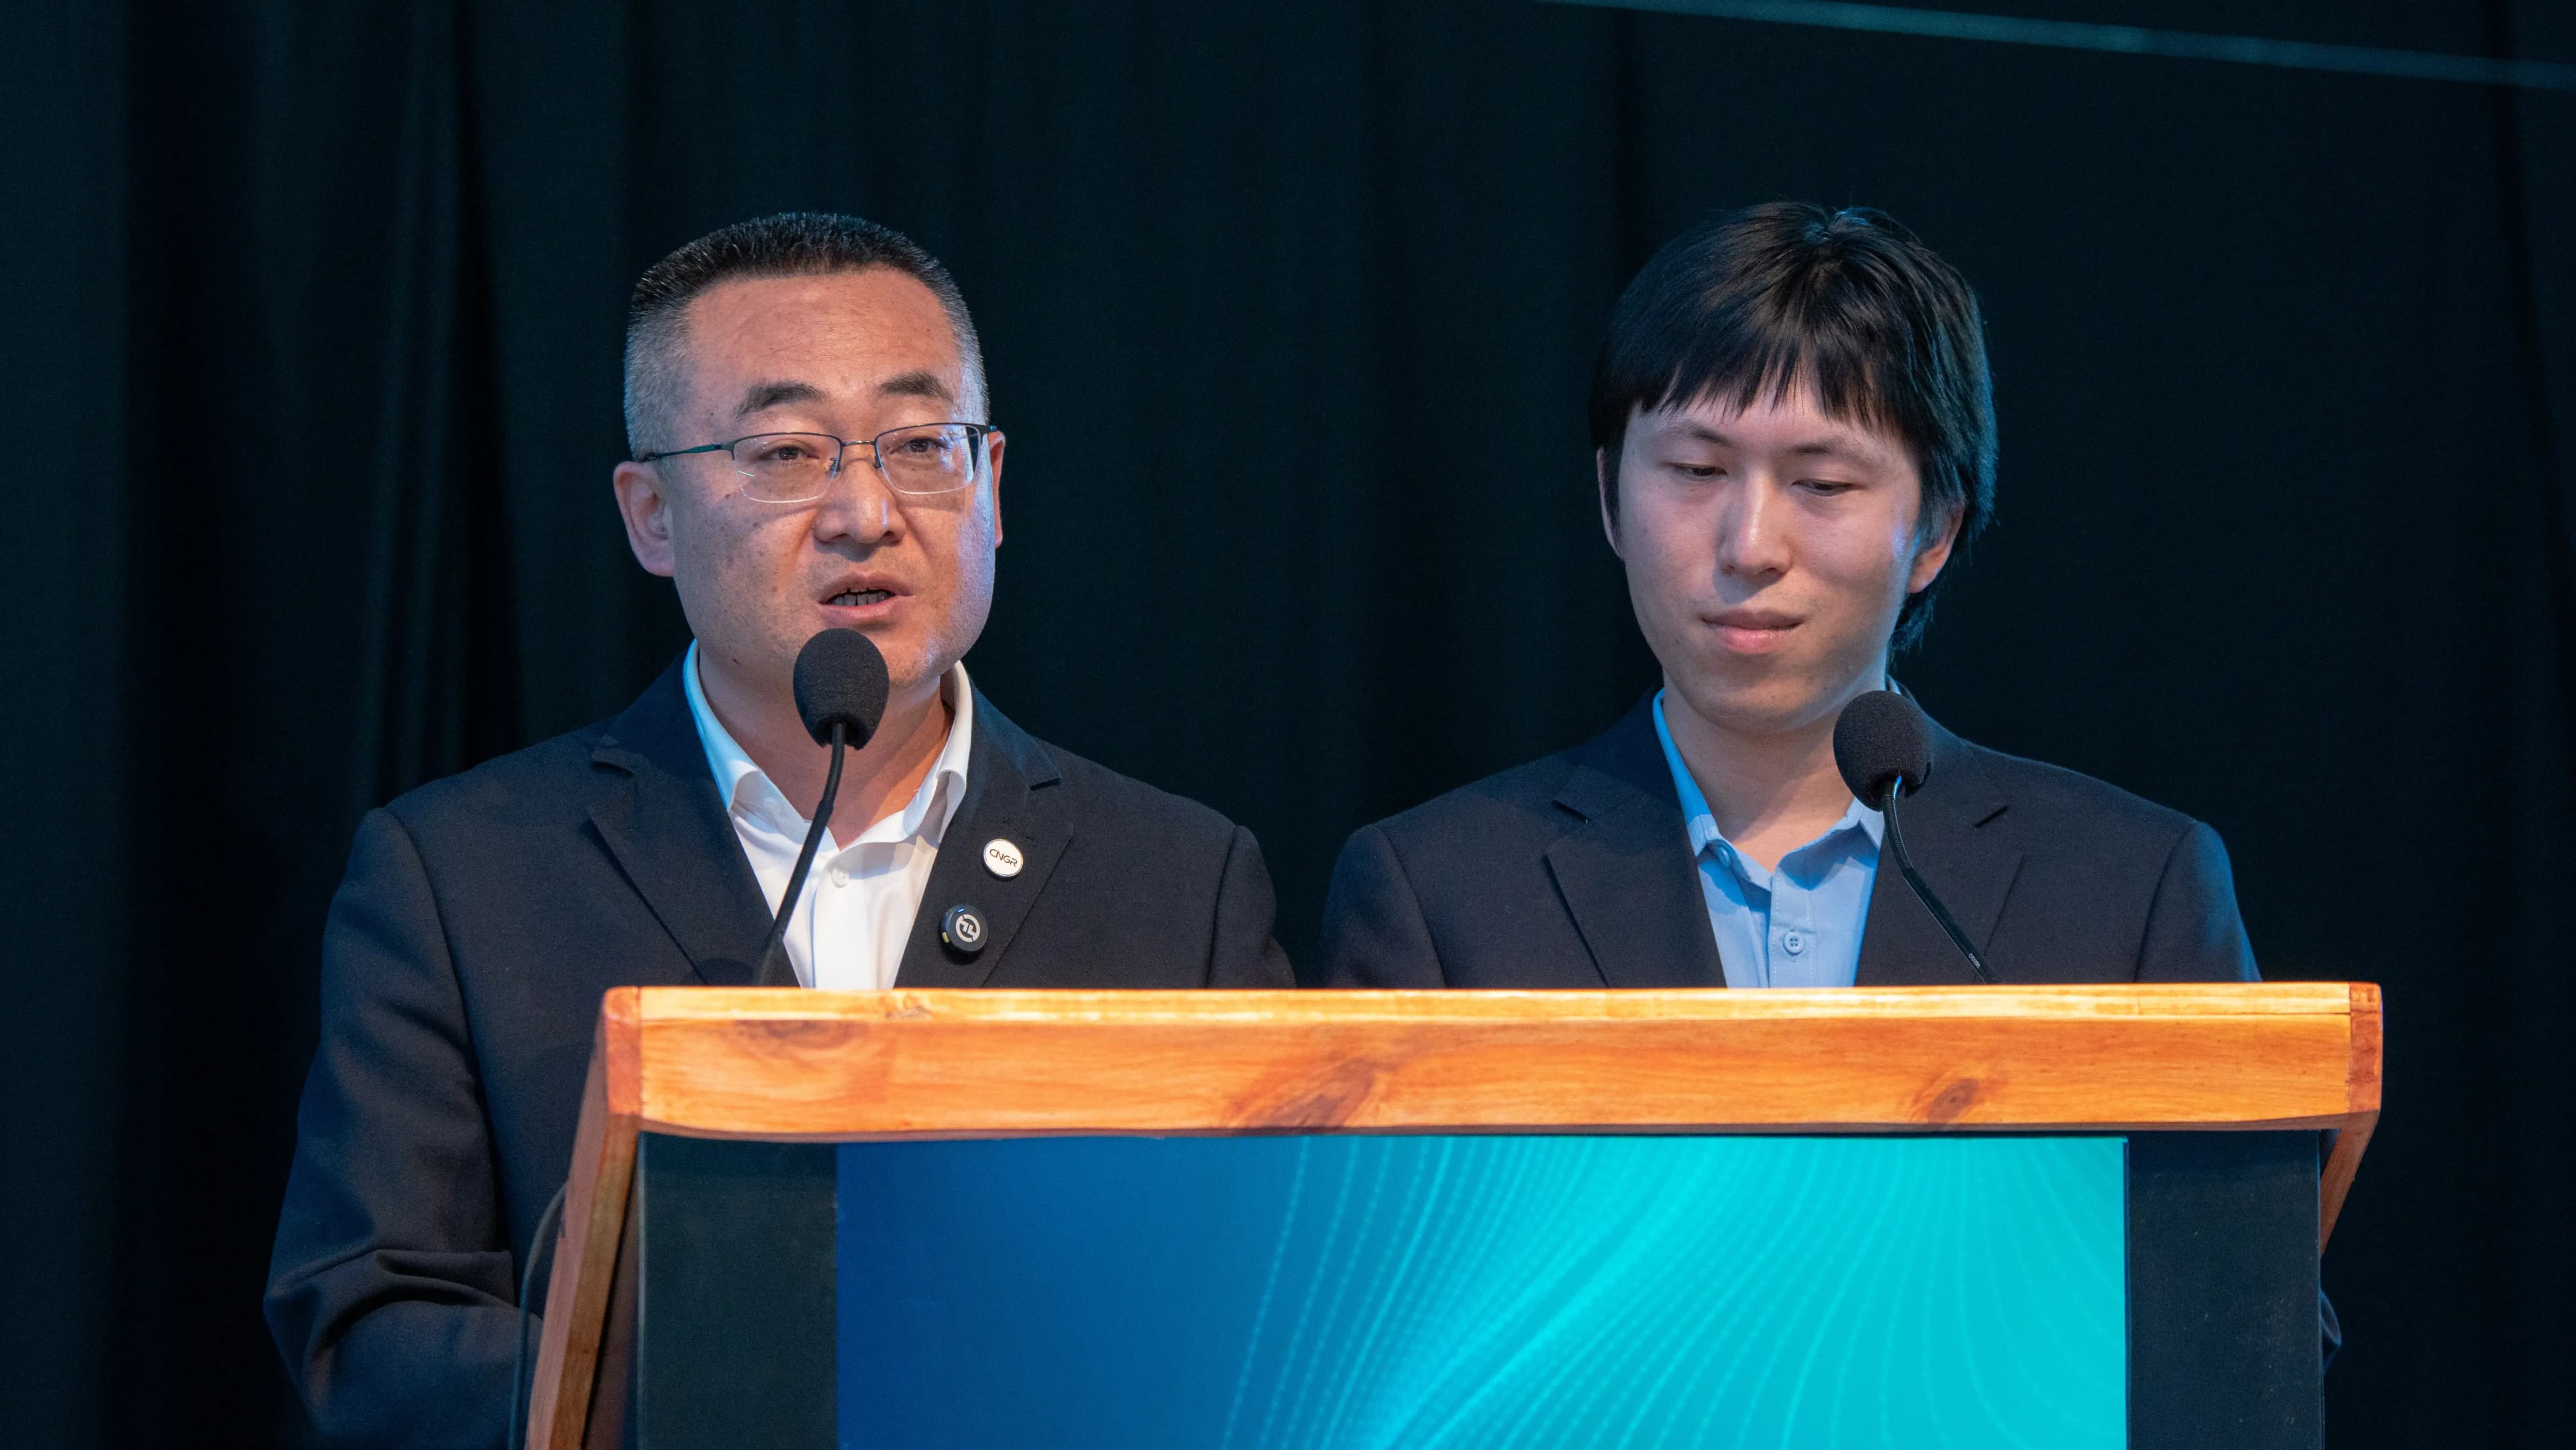
La industria china del litio mira a Argentina con una combinación de interés por sus recursos, atención sobre sus costos y expectativas sobre su capacidad para convertirse en un actor industrial de la cadena global de baterías. Esa fue una de las principales conclusiones de la presentación realizada por Yang Jianyu, vicepresidente de CNGR Sudamérica, durante el Seminario Litio en Sudamérica de Panorama Minero, en Jujuy.
La exposición, realizada en chino y traducida consecutivamente al español, recorrió cuatro ejes: el contexto mundial de la demanda, la distribución de los recursos, la comparación de costos entre salmueras y roca dura, y las tecnologías y estrategias que podrían definir la oferta de litio durante la próxima década.
La mirada de CNGR parte de un cambio estructural. Según los datos presentados por Yang, las baterías ya representan el 88% del consumo mundial de litio, mientras que cerámica, vidrio, grasas, lubricantes y otros usos tradicionales explican apenas el 12%. “Eso significa que el litio ya no es un mineral industrial común, sino un metal energético definido por la industria de batería”, planteó el ejecutivo.
Para CNGR, comprender esa transformación es fundamental para interpretar la volatilidad del precio. El litio dejó de estar determinado principalmente por aplicaciones industriales tradicionales y pasó a depender cada vez más del comportamiento de los vehículos eléctricos y de los sistemas de almacenamiento de energía.
LFP: el carbonato de litio gana protagonismo
La transformación tecnológica también está modificando la composición de la demanda. Yang explicó que existen dos grandes rutas para transformar las sales de litio en materiales de baterías.
La primera corresponde a las baterías ternarias, que utilizan hidróxido de litio junto con níquel, cobalto y manganeso para fabricar precursores NCM/NCA y posteriormente cátodos mediante procesos de sinterización.
La segunda es la ruta LFP, de litio-ferro fosfato, que utiliza carbonato de litio junto con fosfato ferroso y permite fabricar directamente el material catódico mediante sinterización.
La diferencia es relevante para los productores de salares porque, según la presentación, las sales de litio representan entre 40% y 50% del costo de una batería LFP.
CNGR se encuentra precisamente en ambos extremos de esa cadena. Yang describió a la compañía como un proveedor integral de materiales para nuevas energías, con una posición consolidada durante años entre los principales productores mundiales de precursores NCM y una expansión acelerada en LFP.
Para la compañía china, por lo tanto, el litio tiene una doble importancia: es un componente central del costo y, al mismo tiempo, un factor crítico para garantizar el suministro.
La demanda mundial se encamina a otro salto
Los datos presentados por Yang muestran una industria que ya atravesó una primera fase de expansión, pero que todavía tiene por delante un crecimiento considerable.
En 2025, la producción minera mundial alcanzó aproximadamente 290.000 toneladas de contenido de litio metálico, un aumento interanual del 31%. El consumo llegó a unas 263.000 toneladas, con un crecimiento cercano al 20%.
La mayor parte del incremento de la demanda provino de dos sectores. Los vehículos eléctricos representaron alrededor del 63% de la demanda, mientras que el almacenamiento energético comenzó a consolidarse como el segundo gran motor de crecimiento.
El hecho de que la producción haya superado levemente al consumo durante 2025 contribuyó, según la explicación de CNGR, a la presión bajista sobre los precios durante la primera mitad del año. En el segundo semestre comenzó una recuperación y, ya en 2026, el mercado avanzó hacia un mayor equilibrio entre oferta y demanda. En ese contexto, Yang ubicó los precios en un rango de entre US$17.000 y US$19.000 por tonelada.
La perspectiva de largo plazo es todavía más exigente. La Agencia Internacional de Energía proyecta, según los datos utilizados en la presentación, que la demanda mundial de litio pase de 165.000 toneladas de contenido de litio en 2023 a unas 530.000 toneladas en 2030, aproximadamente el triple.
Para 2035, la estimación presentada se ubica en torno a 850.000 toneladas de contenido de litio metálico, equivalentes a unos 4,5 millones de toneladas de carbonato de litio equivalente (LCE). En un escenario optimista, la demanda podría llegar incluso a entre 5 y 9 millones de toneladas de LCE.
La consecuencia para la oferta es directa: la industria deberá seguir incorporando proyectos durante la próxima década. Yang recordó que el desarrollo de una mina puede demandar entre siete y 12 años desde la exploración hasta la entrada en producción, lo que convierte a la seguridad de los recursos en una variable estratégica.
Argentina: muchos recursos todavía sin transformar en reservas
La segunda parte de la presentación puso el foco en la distribución geográfica de los recursos. Yang dividió las fuentes de litio en tres grandes categorías. La primera son las salmueras, concentradas especialmente en el Triángulo del Litio de Sudamérica y en regiones de China como Qinghai y Xizang. La segunda corresponde a los minerales de roca dura, principalmente espodumeno en Australia y otros minerales como la lepidolita en China. La tercera incluye recursos emergentes como arcillas de México, rocas volcánicas de Estados Unidos y salmueras geotérmicas.
Las diferencias entre recursos y reservas resultan especialmente importantes para Argentina.
En reservas, Chile aparece primero con 9,2 millones de toneladas, seguido por Australia, con 8,4 millones. En recursos identificados, en cambio, los tres primeros lugares corresponden a Estados Unidos, Argentina y Bolivia, con aproximadamente 30, 28 y 23 millones de toneladas, respectivamente.
Argentina presenta así una particularidad: cuenta con unos 28 millones de toneladas de recursos, pero solamente 4,4 millones de toneladas de reservas.
Para Yang, esa brecha constituye una de las principales oportunidades del país. “Argentina cuenta con 28 millones de toneladas de recursos, pero solo 4,4 millones de toneladas de reservas”, explicó. La lectura de CNGR es que existe todavía una cantidad significativa de recursos que debe atravesar procesos de exploración, evaluación y conversión para transformarse en reservas económicamente explotables.
La oportunidad argentina para la próxima década no estaría solamente en los proyectos actualmente en producción, sino en convertir una mayor proporción de sus recursos geológicos en reservas y posteriormente en capacidad industrial.
La curva de costos que explica la competencia
La otra variable que, para CNGR, coloca a Argentina en una posición relevante es el costo. Yang presentó una curva de costos en efectivo que permite comparar las distintas rutas de producción. En el extremo más competitivo aparecen los salares de alta calidad, con costos de aproximadamente US$3.500 a US$4.000 por tonelada.
Otros salares y determinados proyectos de roca dura se ubican en una franja de entre US$4.500 y US$8.500 por tonelada. En el extremo superior aparecen la lepidolita y algunos proyectos mineros nuevos, con costos que pueden alcanzar entre US$12.000 y US$18.000 por tonelada. La caída del precio durante 2025 funcionó, según la explicación del ejecutivo, como una prueba para esa estructura.
Cuando el precio llegó a alrededor de US$9.000 por tonelada, las operaciones de mayores costos comenzaron a registrar pérdidas y algunas redujeron producción. Con el mercado recuperándose hacia el rango de US$17.000 a US$19.000, parte de esa capacidad volvió a encontrar condiciones de rentabilidad.
Para CNGR, el precio de largo plazo tiende a estar condicionado por el costo marginal. En los ciclos bajistas, los productores de mayor costo son los primeros en salir del mercado. En cambio, los salares de bajo costo tienen mayor capacidad para atravesar los ciclos y constituyen, según Yang, “la ancla” que más valoran los inversores.
El lugar de Argentina frente a África y la roca dura
En ese mapa, la competencia no se limita a Sudamérica. El crecimiento de la producción de litio desde roca dura, particularmente en África, es uno de los fenómenos que CNGR observa para los próximos años. Los proyectos de mayor costo pueden entrar al mercado durante los períodos de precios elevados, pero quedan más expuestos cuando se produce un exceso de oferta. Ese mecanismo puede modificar la composición de la oferta global hacia 2030.
Para Argentina, la lectura de CNGR es diferente. El país combina una gran base de recursos con costos que, según la presentación, se ubican aproximadamente entre u$s4.500 y u$s5.600 por tonelada. A eso se suma el desarrollo de tecnologías de extracción directa de litio, o DLE, que pueden modificar la curva de costos y permitir recuperar una mayor cantidad de litio contenido en las salmueras.
“Argentina, con los segundos mayores recursos del mundo y el crecimiento más rápido, sumado a la adquisición del RIGI, está pasando de ser una potencia en recursos a una potencia industrial”, planteó Yang.
La afirmación resume buena parte de la mirada china: el atractivo argentino no está únicamente en la cantidad de litio existente en los salares, sino en la combinación entre escala geológica, costos, tecnología, inversión y capacidad para avanzar en la industrialización.
DLE, almacenamiento y nuevas baterías
La próxima etapa de la oferta también tendrá nuevos protagonistas tecnológicos. Yang identificó tres rutas principales para aumentar la oferta futura. La primera es la expansión de la DLE a escala industrial durante los próximos cinco años, especialmente en Chile y Argentina.
La segunda son los recursos no convencionales, como arcillas, rocas y salmueras geotérmicas, especialmente aquellos localizados cerca de los grandes mercados de consumo.
La tercera es el reciclaje de baterías, que comienza a ser considerado como una forma de “minería urbana”.
En conjunto, esas tres fuentes determinarán, según CNGR, la elasticidad y sostenibilidad del suministro mundial.
Del lado de la demanda también aparecen nuevos motores. El almacenamiento energético se está convirtiendo en una segunda gran curva de crecimiento, mientras continúa la evolución de las baterías LFP y de las tecnologías con mayor contenido de níquel.
A más largo plazo aparecen las baterías de litio metálico y las baterías de estado sólido. En un escenario optimista presentado por Yang, estas tecnologías podrían alcanzar una participación de hasta 22% hacia 2035.
El resultado sería una demanda menos concentrada en los vehículos eléctricos. “La demanda de litio está pasando de tener un solo motor, los vehículos eléctricos, a estar impulsada por múltiples motores”, explicó.
Argentina, entre recursos, industria y estrategia internacional
La presentación también dejó una lectura geopolítica. Yang planteó que el litio dejó de ser solamente un mineral crítico para convertirse en un componente de la competencia industrial entre grandes potencias.
Chile avanza sobre sus salares y tecnologías de extracción directa. Argentina combina capital estatal provincial y capital extranjero. Estados Unidos incorporó al litio dentro de sus minerales críticos y busca fortalecer cadenas de suministro propias.
En ese escenario, el Triángulo del Litio conserva una posición central. Según los datos expuestos por CNGR, concentra aproximadamente 40% a 43% de los recursos mundiales.
Según el ejecutivo chino, para Argentina la ventana de oportunidad combina dos factores difíciles de encontrar simultáneamente: recursos de gran escala y una posición competitiva en la curva de costos. Para CNGR, esa combinación puede ser determinante durante los próximos diez años. “Cuando los precios bajan, la lepidolita y las minas africanas son las primeras en salir del mercado. Ese es precisamente el mecanismo de eliminación de la curva de costos”, sostuvo Yang.
Y agregó que, hacia adelante, la expansión de la DLE y las estrategias de los países ricos en recursos generan para Argentina una doble oportunidad: “una ventana de recursos y de costos”.
Desde la perspectiva de una de las principales compañías chinas de materiales para baterías, el desafío argentino será transformar esa ventaja geológica en una plataforma industrial capaz de responder a una demanda global que seguirá creciendo, con costos competitivos, tecnología, seguridad de suministro y mayor integración de la cadena de valor.