La primera Ronda de Negocios RIGI, realizada en Rosario, reunió a representantes de 43 grandes proyectos de inversión y concretó 3.300 encuentros de vinculación. Con participación del Gobierno nacional, gobernadores de provincias mineras y referentes industriales de distintas regiones, la jornada puso en primer plano una discusión que, a medida que la minería gana protagonismo en el debate productivo nacional, comienza a traspasar las fronteras provinciales: cómo transformar las inversiones en minería y energía en contratos para empresas argentinas.
Por Panorama Minero
La minería argentina está ampliando su alcance sobre la estructura productiva nacional. El desarrollo de proveedores, históricamente concentrado en las provincias con operaciones y proyectos extractivos, comienza a adquirir una dimensión federal más amplia, con industrias de otras jurisdicciones que buscan incorporarse a las cadenas de abastecimiento, regidas hoy por la noción del “compre local-local”, que establece una prioridad de contratación por proximidad: primero en las zonas de influencia y regiones donde se emplazan los proyectos, para luego extenderse progresivamente hacia otras jurisdicciones.
En ese sentido, la Ronda de Negocios, celebrada este jueves en Rosario, ofreció una expresión concreta del creciente proceso de integración entre compañías mineras y proveedoras, a la vez que permitió dimensionar el escenario que podría abrirse con la puesta en marcha de las grandes minas de cobre y la continuidad del desarrollo del litio. De materializarse el boom minero que se proyecta, el sector requerirá una mayor cantidad de proveedores, nuevas alianzas entre provincias mineras y no mineras, y la incorporación de pymes y empresas que, hasta el momento, no tenían vinculación directa con la actividad.
Esta expansión también tendrá implicancias sobre el mercado laboral, la capacitación y la disponibilidad de recursos humanos calificados, tema sobre el que se refirió Roberto Cacciola, presidente de la Cámara Argentina de Empresas Mineras (CAEM), quien advirtió que “cada megaproyecto de cobre demandará entre 6.000 y 7.000 trabajadores exclusivamente durante su etapa de construcción”, una estimación que permite dimensionar la escala de los desafíos que enfrentará la industria en los próximos años. En la actualidad, Argentina no produce cobre a escala comercial, pero después de 2030 podría contar con cinco o más minas en producción, que se sumarán a los desarrollos en el litio. Un horizonte que puede parecer lejano, pero que está a la vuelta de la esquina en términos de desarrollo de proveedores, capacitación y formación de recursos humanos especializados.
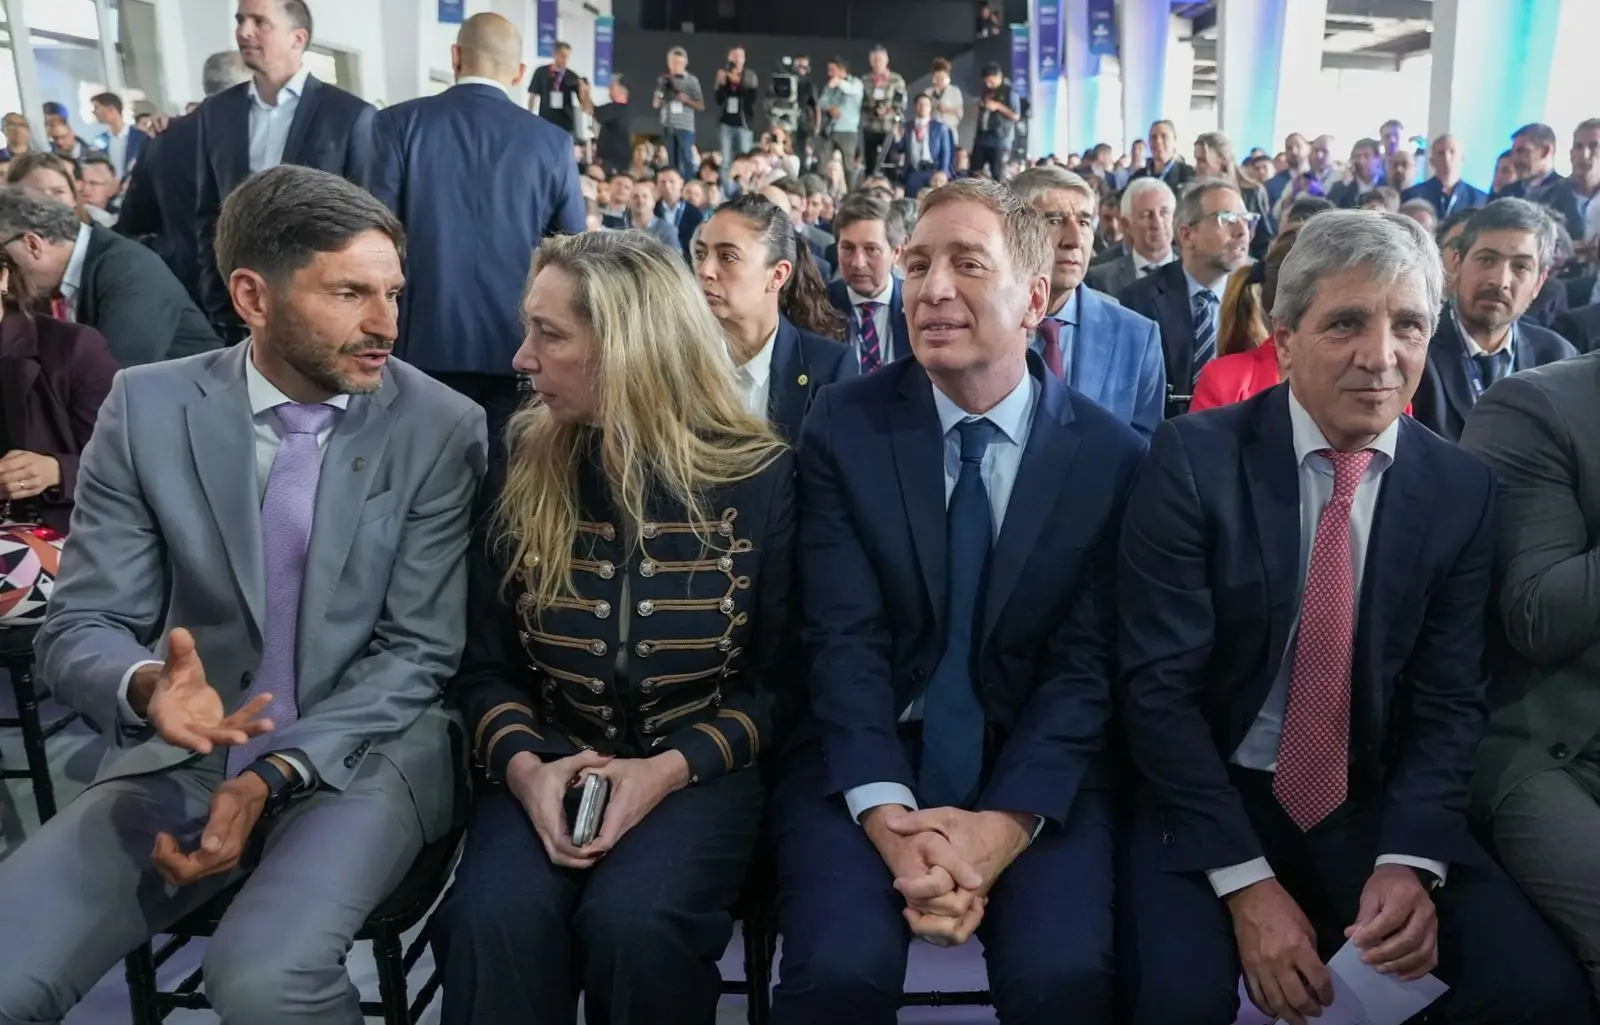
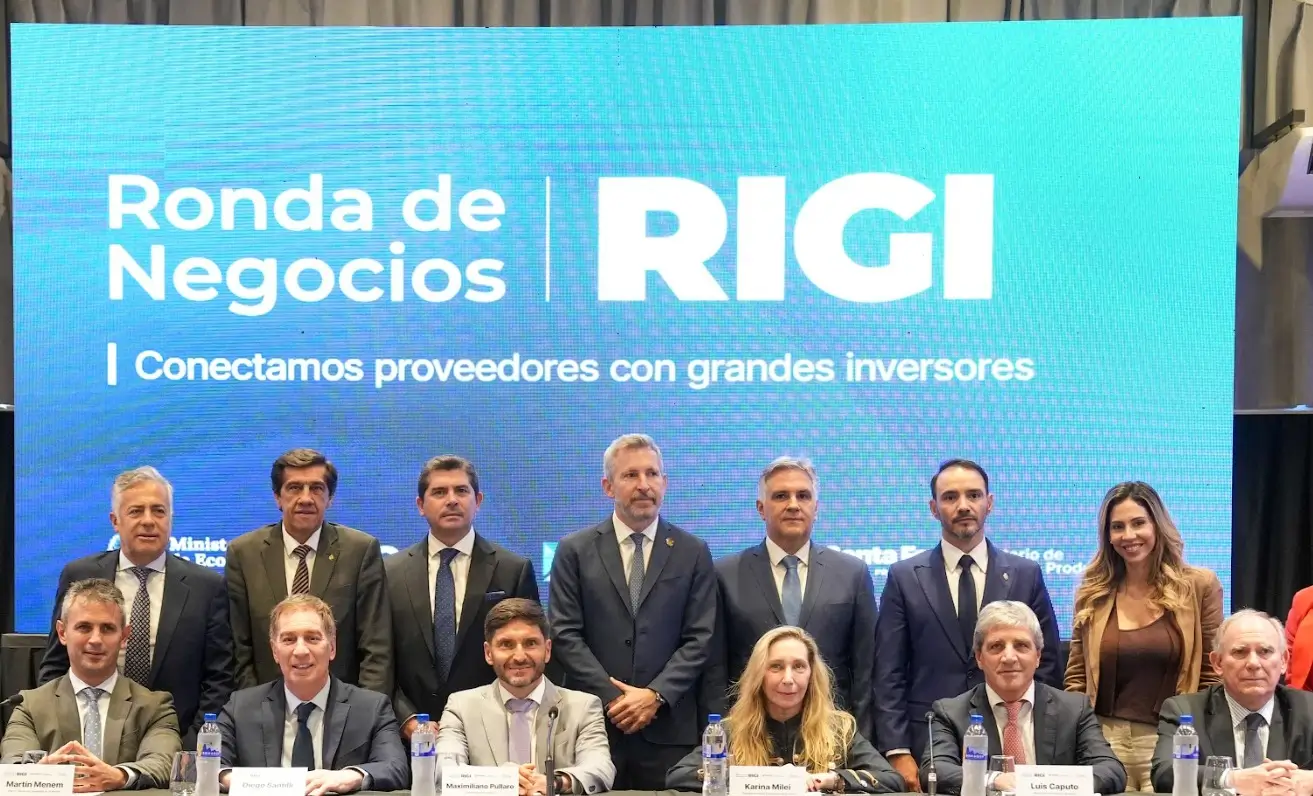
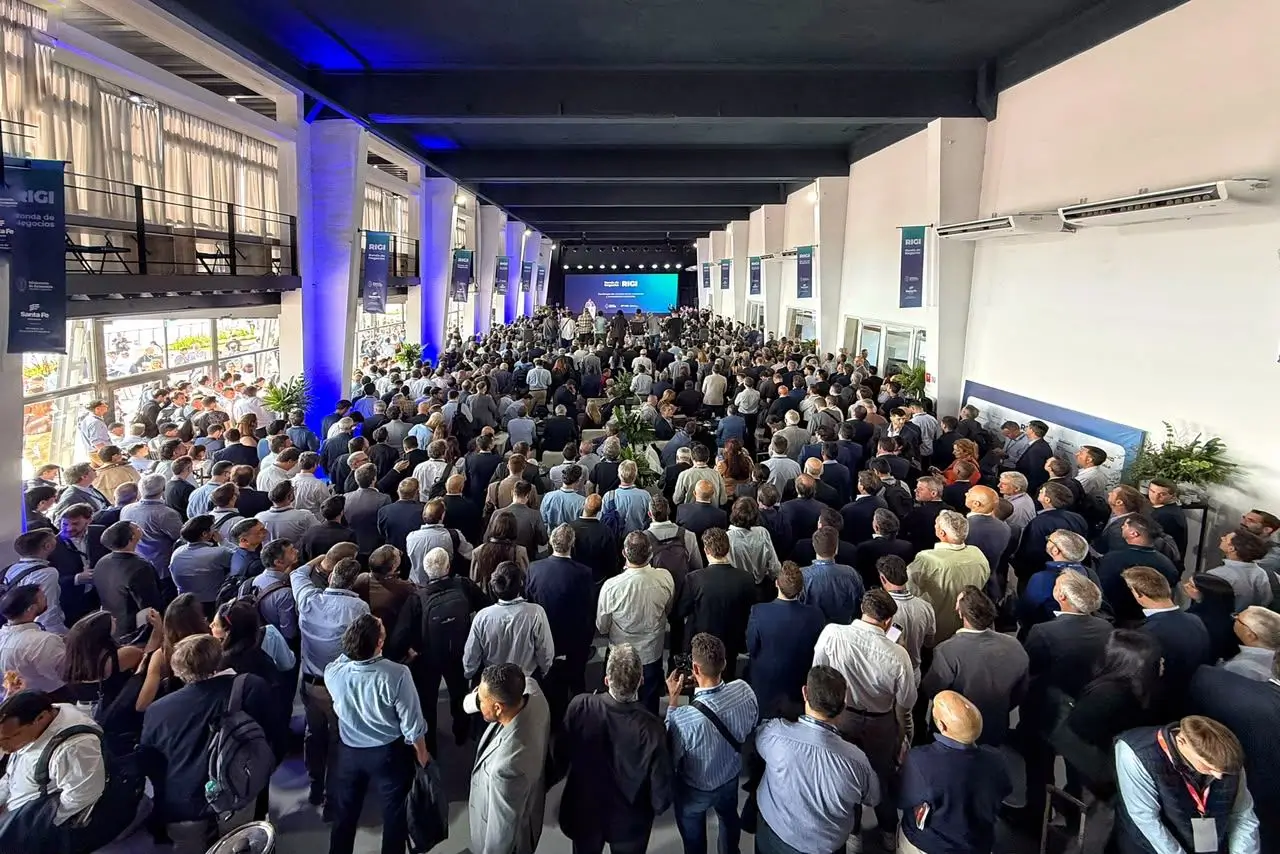
El encuentro en Rosario fue organizado por el Ministerio de Economía de la Nación, en alianza con el Gobierno de Santa Fe, y tuvo lugar en La Fluvial de Rosario, donde se convocó a 4.500 participantes de 1.800 empresas que tuvieron acceso a representantes de 43 grandes proyectos estratégicos de minería, energía e infraestructura. Según el balance difundido por el Gobierno de Santa Fe, se realizaron 2.500 reuniones de negocios y otras 800 instancias de networking, distribuidas en una jornada que involucró a proveedores de 16 rubros productivos.
La convocatoria reflejó una transformación en la escala del debate sectorial. La discusión ya no se limita a cuánto empleo o actividad comercial genera una mina dentro de su provincia, sino que incorpora la posibilidad de desarrollar cadenas de suministro entre distintas regiones del país, aprovechando capacidades industriales, tecnológicas y logísticas existentes.
La participación del ministro de Economía, Luis Caputo; la secretaria general de la Presidencia, Karina Milei; el jefe de Gabinete, Diego Santilli; y gobernadores de provincias con diferentes perfiles productivos también evidenció el lugar que empieza a ocupar el abastecimiento de las grandes inversiones en la agenda económica nacional.
La dimensión institucional se extendió a la segunda edición de la Mesa Federal Minera (la primera se realizó en mayo, durante la Expo San Juan Minera organizada por Panorama Minero), y a la participación de entidades como la Unión Industrial Argentina (UIA), la Asociación de Industriales Metalúrgicos de la República Argentina (ADIMRA), la Cámara Argentina de Empresarios Mineros (CAEM), la Cámara Argentina de Proveedores Mineros (CAPMIN), la Mesa del Litio y la Mesa del Cobre.
Del compre local a una cadena de proveedores de alcance nacional
Una de las discusiones centrales que dejó Rosario fue la relación entre la contratación de empresas próximas a los yacimientos y la incorporación de proveedores de otras provincias argentinas.
La prioridad de contratación local continúa siendo un componente fundamental para el desarrollo minero, particularmente por su impacto sobre el empleo, los servicios y las economías de las comunidades vinculadas a los proyectos. Sin embargo, las inversiones de gran escala también requieren bienes, equipamiento y soluciones técnicas que no siempre están disponibles en las zonas de influencia.
La posibilidad de cubrir esas necesidades mediante empresas de otras jurisdicciones argentinas abre una vía de integración industrial que puede complementar la oferta local y reducir la dependencia de determinados suministros importados. También, abre paso a potenciales nuevas asociaciones entre empresas, la creación de clústeres, la estandarización de protocolos y la transferencia de tecnología y conocimiento entre actores.
En ese esquema conviven distintos niveles de abastecimiento: empresas radicadas en las comunidades cercanas a los proyectos, proveedores provinciales y firmas nacionales especializadas que pueden responder a requerimientos de mayor complejidad, volumen o desarrollo tecnológico.
Ahora, la cuestión es cómo ampliar esa participación nacional sin que la incorporación de nuevos oferentes desplace oportunidades que pueden atender las empresas de las provincias mineras. La articulación entre ambos niveles se vuelve especialmente relevante para proyectos que demandarán servicios e insumos durante varios años, tanto en construcción como en operación.
El RIGI introduce un marco específico para esta discusión. La normativa establece que las adquisiciones a proveedores locales deben representar al menos el 20% del monto total destinado a proveedores del proyecto, bajo las condiciones previstas por el régimen. La obligación se extiende a las etapas de construcción y operación, con verificaciones bienales.
Existe, además, una distinción relevante: para el régimen nacional, la condición de proveedor local no depende exclusivamente de encontrarse radicado en la provincia donde se desarrolla la inversión. La definición contempla empresas constituidas y domiciliadas en Argentina que cumplan determinados requisitos de propiedad y control.
En consecuencia, el concepto de proveedor local utilizado por el RIGI no es equivalente a la prioridad de contratación provincial o comunitaria que forma parte de las políticas de desarrollo de proveedores de numerosas operaciones mineras.
La reglamentación también contempla condiciones de precio, disponibilidad, calidad y plazos de entrega para evaluar la oferta nacional. Esto coloca a la competitividad industrial y a la capacidad efectiva de suministro entre los factores decisivos para ampliar las contrataciones.
Santa Fe busca integrar su capacidad industrial al crecimiento minero
La elección de Rosario como sede del encuentro respondió a una oportunidad productiva concreta. Aunque Santa Fe no constituye uno de los principales territorios de explotación minera metalífera del país, dispone de una estructura industrial que puede participar de las inversiones previstas en las provincias cordilleranas y del noroeste.
De las 1.800 empresas participantes, alrededor de 500 fueron santafesinas. La provincia busca capitalizar su experiencia en metalmecánica, fabricación de equipos, ingeniería, transporte, servicios industriales y logística, capacidades desarrolladas históricamente alrededor del sector agropecuario y de otras actividades manufactureras.
Durante la apertura, el gobernador Maximiliano Pullaro sintetizó esa aspiración: “Queremos que las exportaciones de la minería pasen por Santa Fe. Que si la industria precisa proveedores especializados pueda llamarnos”.
El planteo incorpora dos componentes distintos. Por un lado, la posibilidad de que las industrias santafesinas accedan a nuevas demandas de bienes y servicios. Por otro, el interés provincial en ampliar su participación en la infraestructura logística vinculada a las exportaciones de minerales y energía.
En materia industrial, el ministro de Desarrollo Productivo, Gustavo Puccini, dimensionó la oferta provincial a partir de un entramado de más de 6.400 empresas y destacó que firmas santafesinas ya participan como proveedoras de Vaca Muerta y de operaciones en Salta, Catamarca, Jujuy, San Juan y Mendoza.
La experiencia acumulada en maquinaria agrícola, fabricación de componentes, estructuras metálicas y servicios técnicos representa una base para abordar nuevas demandas, aunque la minería presenta requerimientos específicos de certificación, seguridad, trazabilidad, calidad y continuidad operativa.
Pullaro también vinculó el desarrollo minero con las necesidades de infraestructura del país. Entre sus prioridades mencionó la ampliación de rutas, conexiones energéticas, puertos y aeropuertos, además de una mayor disponibilidad de gas para las industrias.
La discusión logística es particularmente relevante para los proyectos de cobre y litio. El emplazamiento de los yacimientos, las alternativas de transporte, la infraestructura disponible y los mercados de destino condicionarán qué corredores pueden resultar competitivos. La aspiración santafesina de captar esas cargas deberá traducirse en soluciones concretas de costos, conectividad y capacidad operativa.
Por ello, más allá de los proveedores y la capacitación, hay una definición estratégica adicional por delante: por dónde saldrán los minerales argentinos y qué infraestructura se desarrollará alrededor de esas rutas. La salida hacia el Pacífico, a través de Chile, o hacia el Atlántico abre distintas posibilidades en términos de costos logísticos, mercados de destino, integración regional y desarrollo de proveedores. La elección de estos corredores, que también involucra factores geopolíticos, será determinante para establecer dónde se concentrarán nuevas inversiones, servicios y oportunidades industriales. En buena medida, el verdadero “derrame” de la minería dependerá también de cómo y dónde se construya la infraestructura que hará posible su crecimiento.
Caputo defendió la continuidad económica y vinculó las inversiones con el ingreso de divisas
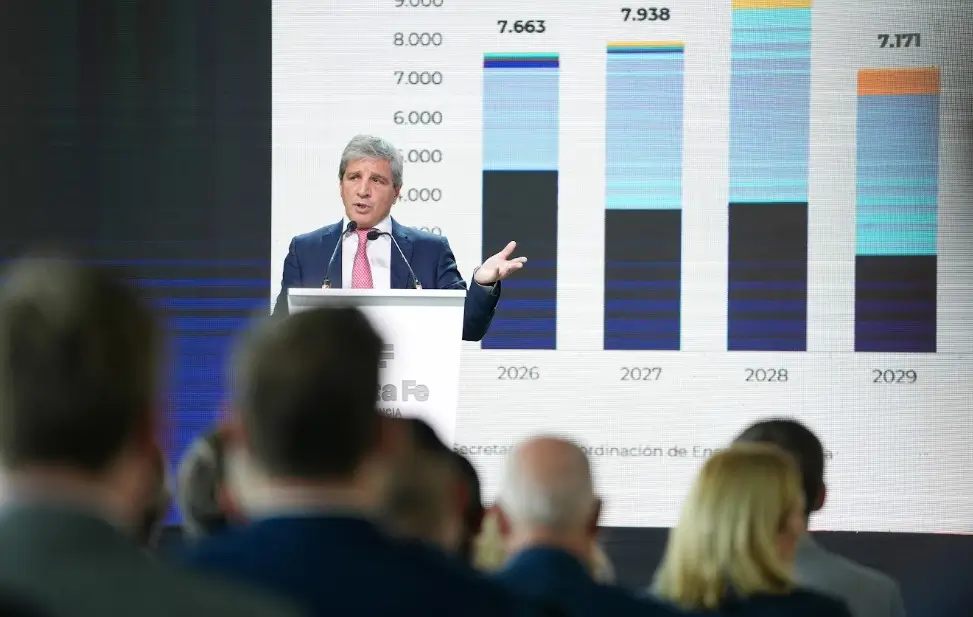
La participación del ministro de Economía, Luis Caputo, incorporó al encuentro una dimensión macroeconómica directamente relacionada con la evolución de las inversiones mineras.
El funcionario insistió en la necesidad de mantener la política económica y la estabilidad como condiciones para sostener la confianza de los inversores. “No podemos movernos de este camino, ni un centímetro. Tenemos un track record que hace que ante el primer desvío comiencen las dudas. Tenemos que seguir sin atajos”, afirmó durante su intervención.
Caputo también sostuvo que las inversiones previstas permitirían fortalecer la disponibilidad de divisas y reducir las tensiones cambiarias en los próximos años. En esa línea, argumentó que la Argentina había limitado históricamente el desarrollo de actividades con ventajas comparativas y defendió las condiciones introducidas para atraer capitales de largo plazo.
Estas definiciones tienen particular relevancia para la minería, cuya estructura de inversión combina largos períodos de desarrollo, elevada intensidad de capital, importantes necesidades de infraestructura y horizontes de recuperación que se extienden durante décadas.
No obstante, existe una diferencia entre las inversiones anunciadas, los desembolsos efectivamente realizados y el ingreso futuro de divisas por exportaciones. La capacidad del sector para modificar la disponibilidad estructural de dólares dependerá de la ejecución de los proyectos, sus cronogramas de construcción, la entrada en producción y las condiciones de los mercados internacionales.
En materia de incentivos, Diego Santilli planteó la necesidad de avanzar con un esquema superador del RIGI, al que se refirió como “Súper RIGI”, con el propósito de captar inversiones adicionales: “Hay que avanzar con ese esquema porque va a traer inversiones que no vienen a la Argentina, y está destinado a ese segmento que no está en nuestro país y que puede ser de números muchos más grandes”.
El Súper RIGI es un proyecto de ley que amplía los incentivos fiscales, aduaneros y cambiarios para atraer inversiones de al menos US$1.000 millones en industrias aún no desarrolladas a escala comercial en Argentina, como la fabricación de baterías, el hidrógeno verde y nuevas tecnologías. Contempla una alícuota de Ganancias del 15% y estabilidad por 30 años.
Gobernadores mineros: infraestructura, inversión y participación de las comunidades
Las discusiones sectoriales también contaron con la intervención de gobernadores de provincias mineras, entre ellos Carlos Sadir, de Jujuy; Marcelo Orrego, de San Juan; Raúl Jalil, de Catamarca; y Alfredo Cornejo, de Mendoza.
Sus exposiciones abordaron aspectos diferentes de un mismo desafío: desarrollar proyectos de gran escala y asegurar que la actividad genere beneficios económicos en los territorios donde se encuentran los recursos.
En Jujuy, la vinculación entre minería, comunidades y proveedores adquiere una importancia particular por la localización de las operaciones de litio y la participación de comunidades originarias en las áreas de influencia. Sadir puso el acento en el desarrollo de empresas y trabajadores locales, así como en la necesidad de alcanzar acuerdos que permitan sostener la actividad.
San Juan concentró parte del debate en las condiciones necesarias para desarrollar nuevos proyectos cupríferos. Orrego destacó la estabilidad económica y la previsibilidad regulatoria, al tiempo que abordó las necesidades de infraestructura asociadas a emprendimientos como Vicuña y los corredores que conectan las zonas mineras.
Catamarca incorporó la dimensión de control ambiental, social y económico, junto con la necesidad de que las inversiones contribuyan a mejorar las condiciones de vida de las comunidades. Mendoza, por su parte, expuso los avances provinciales en la tramitación de iniciativas mineras y su estrategia para atraer nuevas inversiones.
Más allá de las diferencias entre provincias, las intervenciones mostraron que la ampliación de las cadenas nacionales de suministro deberá convivir con las estrategias de contratación y desarrollo empresarial que cada jurisdicción impulsa en su territorio.
De las inversiones a los contratos: el desafío que sigue para las pymes
La magnitud de los proyectos mineros en desarrollo permite anticipar necesidades de abastecimiento que abarcan desde servicios relativamente estandarizados hasta equipamiento industrial de alta complejidad.
En la etapa de construcción, las oportunidades comprenden movimiento de suelos, obras civiles, caminos, campamentos, instalaciones eléctricas, estructuras metálicas, transporte, alimentación y montaje industrial. Durante la operación, la demanda se extiende a mantenimiento, repuestos, instrumentación, automatización, insumos de proceso, gestión ambiental y servicios especializados.
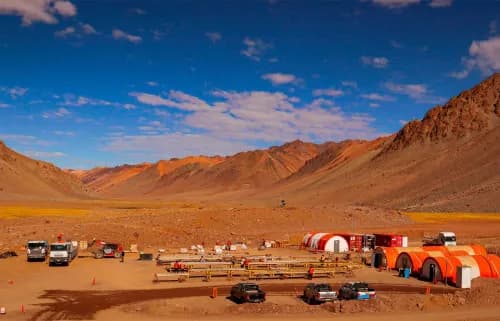
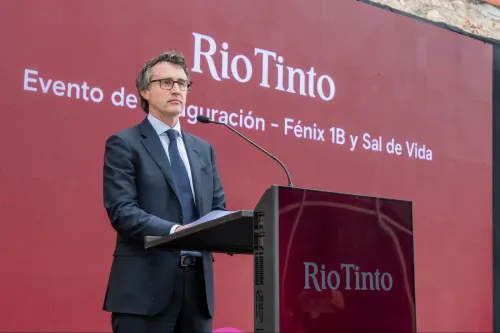
La jornada de Rosario permitió que empresas nacionales accedieran a información sobre requerimientos técnicos y cronogramas de contratación. Entre las operadoras vinculadas a las actividades de abastecimiento y networking figuraron Vicuña, Rio Tinto, Glencore, Barrick, McEwen Copper y Eramet.
El crecimiento de la cartera cuprífera argentina constituye uno de los factores que puede aumentar esa demanda. Proyectos como Vicuña, Los Azules o El Pachón, en San Juan, así como MARA, en Catamarca, representan inversiones de gran escala que requerirán infraestructura, equipamiento y servicios durante períodos prolongados.
La aprobación de MARA dentro del RIGI, formalizada mediante la Resolución 1854/2026, se incorporó recientemente a ese escenario. El proyecto contempla el desarrollo del yacimiento Agua Rica mediante su integración con instalaciones existentes de Alumbrera, un esquema que también plantea oportunidades de utilización de infraestructura y capacidades operativas ya desarrolladas.
Pero la incorporación de nuevos proveedores no depende únicamente de la existencia de demanda.
Para empresas que hasta ahora abastecieron a otros sectores, ingresar a la minería puede requerir inversiones en certificaciones, adaptación de procesos, capacitación de personal, sistemas de calidad y capacidad financiera para cumplir contratos de mayor escala.
A esos desafíos se suman los plazos de pago, las garantías, los requisitos de homologación y la necesidad de sostener entregas en condiciones geográficas y operativas exigentes.
La convocatoria incluyó por ese motivo espacios de financiamiento y asistencia técnica, con participación del Banco Nación, BICE, entidades financieras provinciales y el Instituto Nacional de Tecnología Industrial (INTI), entre otros organismos.
El Ministerio de Economía informó que los proyectos aprobados bajo el RIGI ya contaban con más de 1.200 proveedores de bienes y servicios. También señaló que el 86% de las inversiones se destinaba a empresas nacionales, según sus propios registros. El alcance de este último indicador requiere distinguir las contrataciones efectuadas de los compromisos de inversión y no permite, por sí solo, establecer cuánto valor agregado se produce efectivamente en el país.
En ese sentido, los resultados de Rosario constituyen un indicador de interés, pero todavía no de contratación efectiva: las 3.300 reuniones contabilizadas no equivalen a acuerdos cerrados, órdenes de compra ni inversiones adicionales confirmadas. La evolución posterior de esas conversaciones permitirá medir cuántas empresas lograron ingresar a las cadenas de abastecimiento, cuáles fueron los rubros con mayores oportunidades y qué obstáculos encontraron los proveedores para concretar operaciones.
La dimensión nacional que está adquiriendo esta agenda abre, además, una discusión de mayor alcance para la industria argentina. La minería puede aportar una nueva fuente de demanda para sectores industriales consolidados, pero el impacto dependerá de su capacidad para responder con precios, tecnología, calidad y plazos competitivos.
El desafío ya no consiste solamente en atraer grandes inversiones mineras, sino en determinar qué proporción de esas inversiones podrá convertirse en producción, capacidades industriales y empleo dentro del país; el gran desafío que comenzará a aflorar una vez que la situación con los RIGI pase a una segunda instancia y comiencen a avanzar las inversiones proyectadas.
Rosario mostró que esa discusión comenzó a involucrar a un conjunto más amplio de provincias y actores económicos. Su resultado dependerá de los contratos que efectivamente se concreten y de la capacidad de integrar a los proveedores nacionales sin debilitar el desarrollo empresarial de las regiones mineras.