Los presidentes de las cámaras mineras de Jujuy, Salta y Catamarca coincidieron en que la nueva etapa exige más infraestructura, formación, competitividad y articulación regional. También defendieron el impacto del RIGI.
Por Panorama Minero
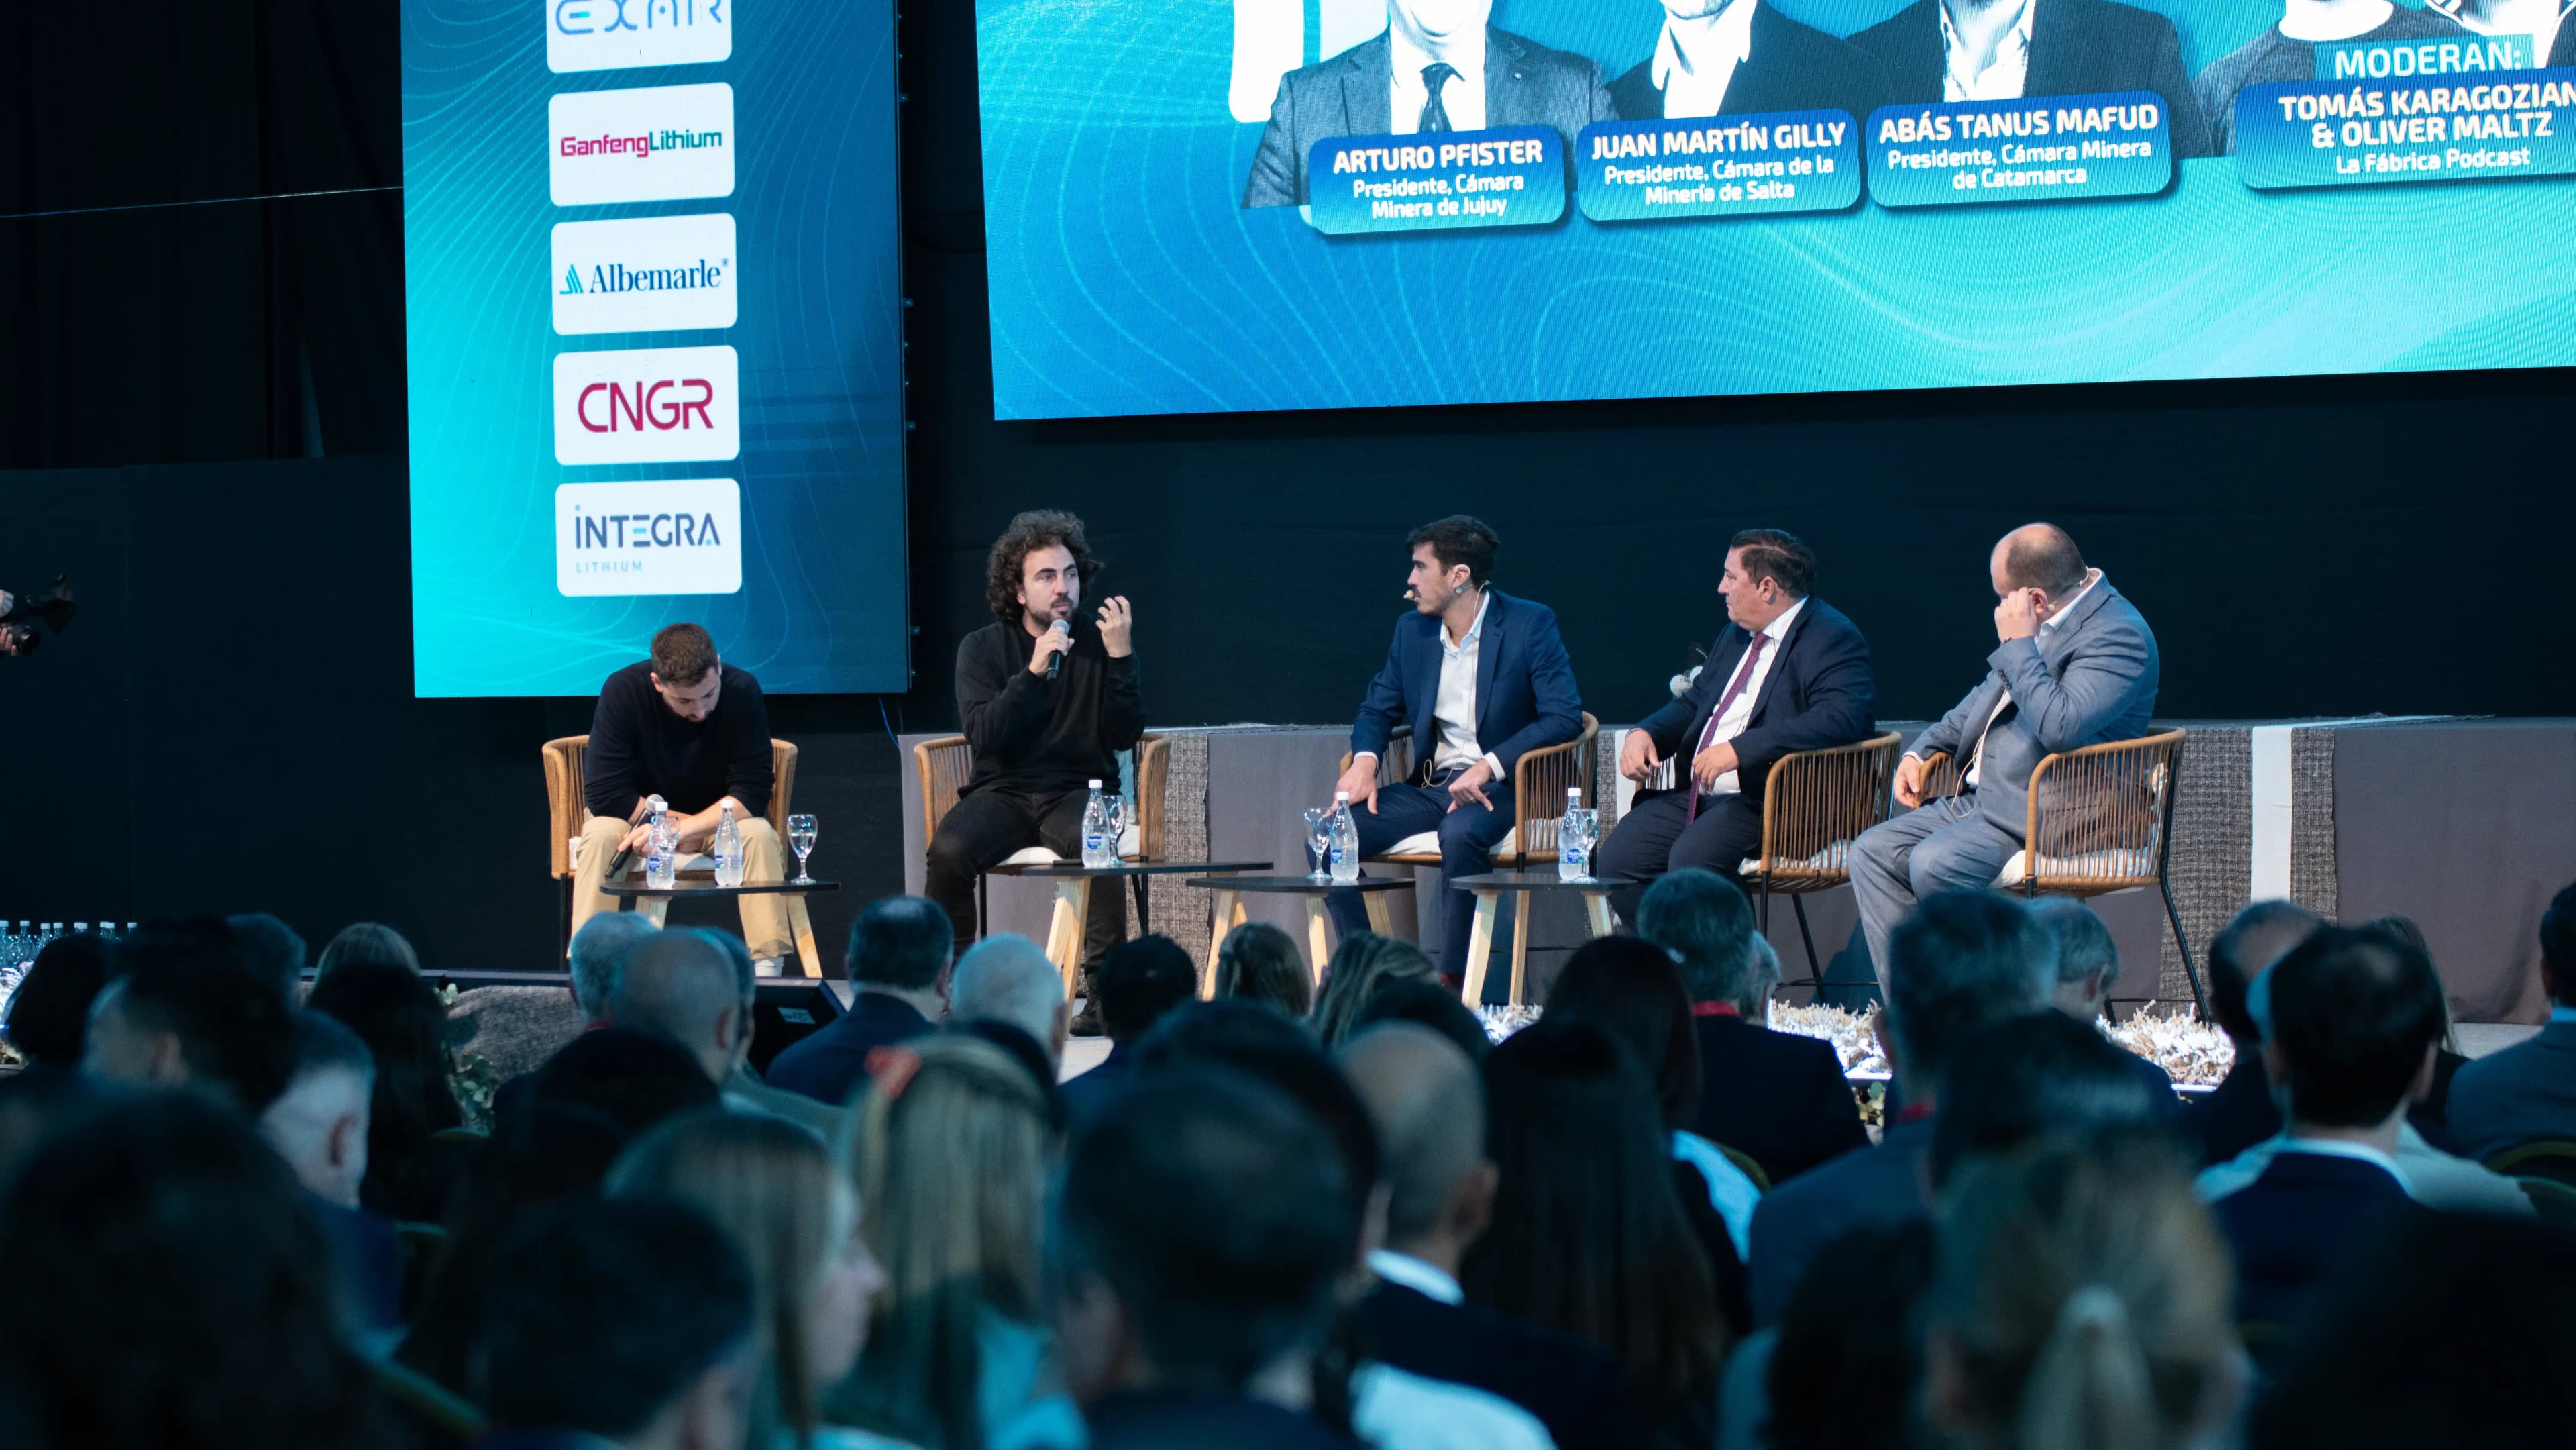
El sol radiante y una temperatura cercana a los 28 grados acompañaron la apertura de la 15ª edición de Litio en Sudamérica, que reunió en la primera mañana a más de 2.000 personas en el hotel Altos de la Viña, en San Salvador de Jujuy. Durante la apertura de conferencias, los presidentes de las cámaras mineras de Jujuy, Salta y Catamarca coincidieron en un diagnóstico: la minería del NOA entró en una nueva etapa, pero para sostener el crecimiento hacen falta infraestructura, proveedores competitivos, talento y una mayor articulación entre las tres provincias.
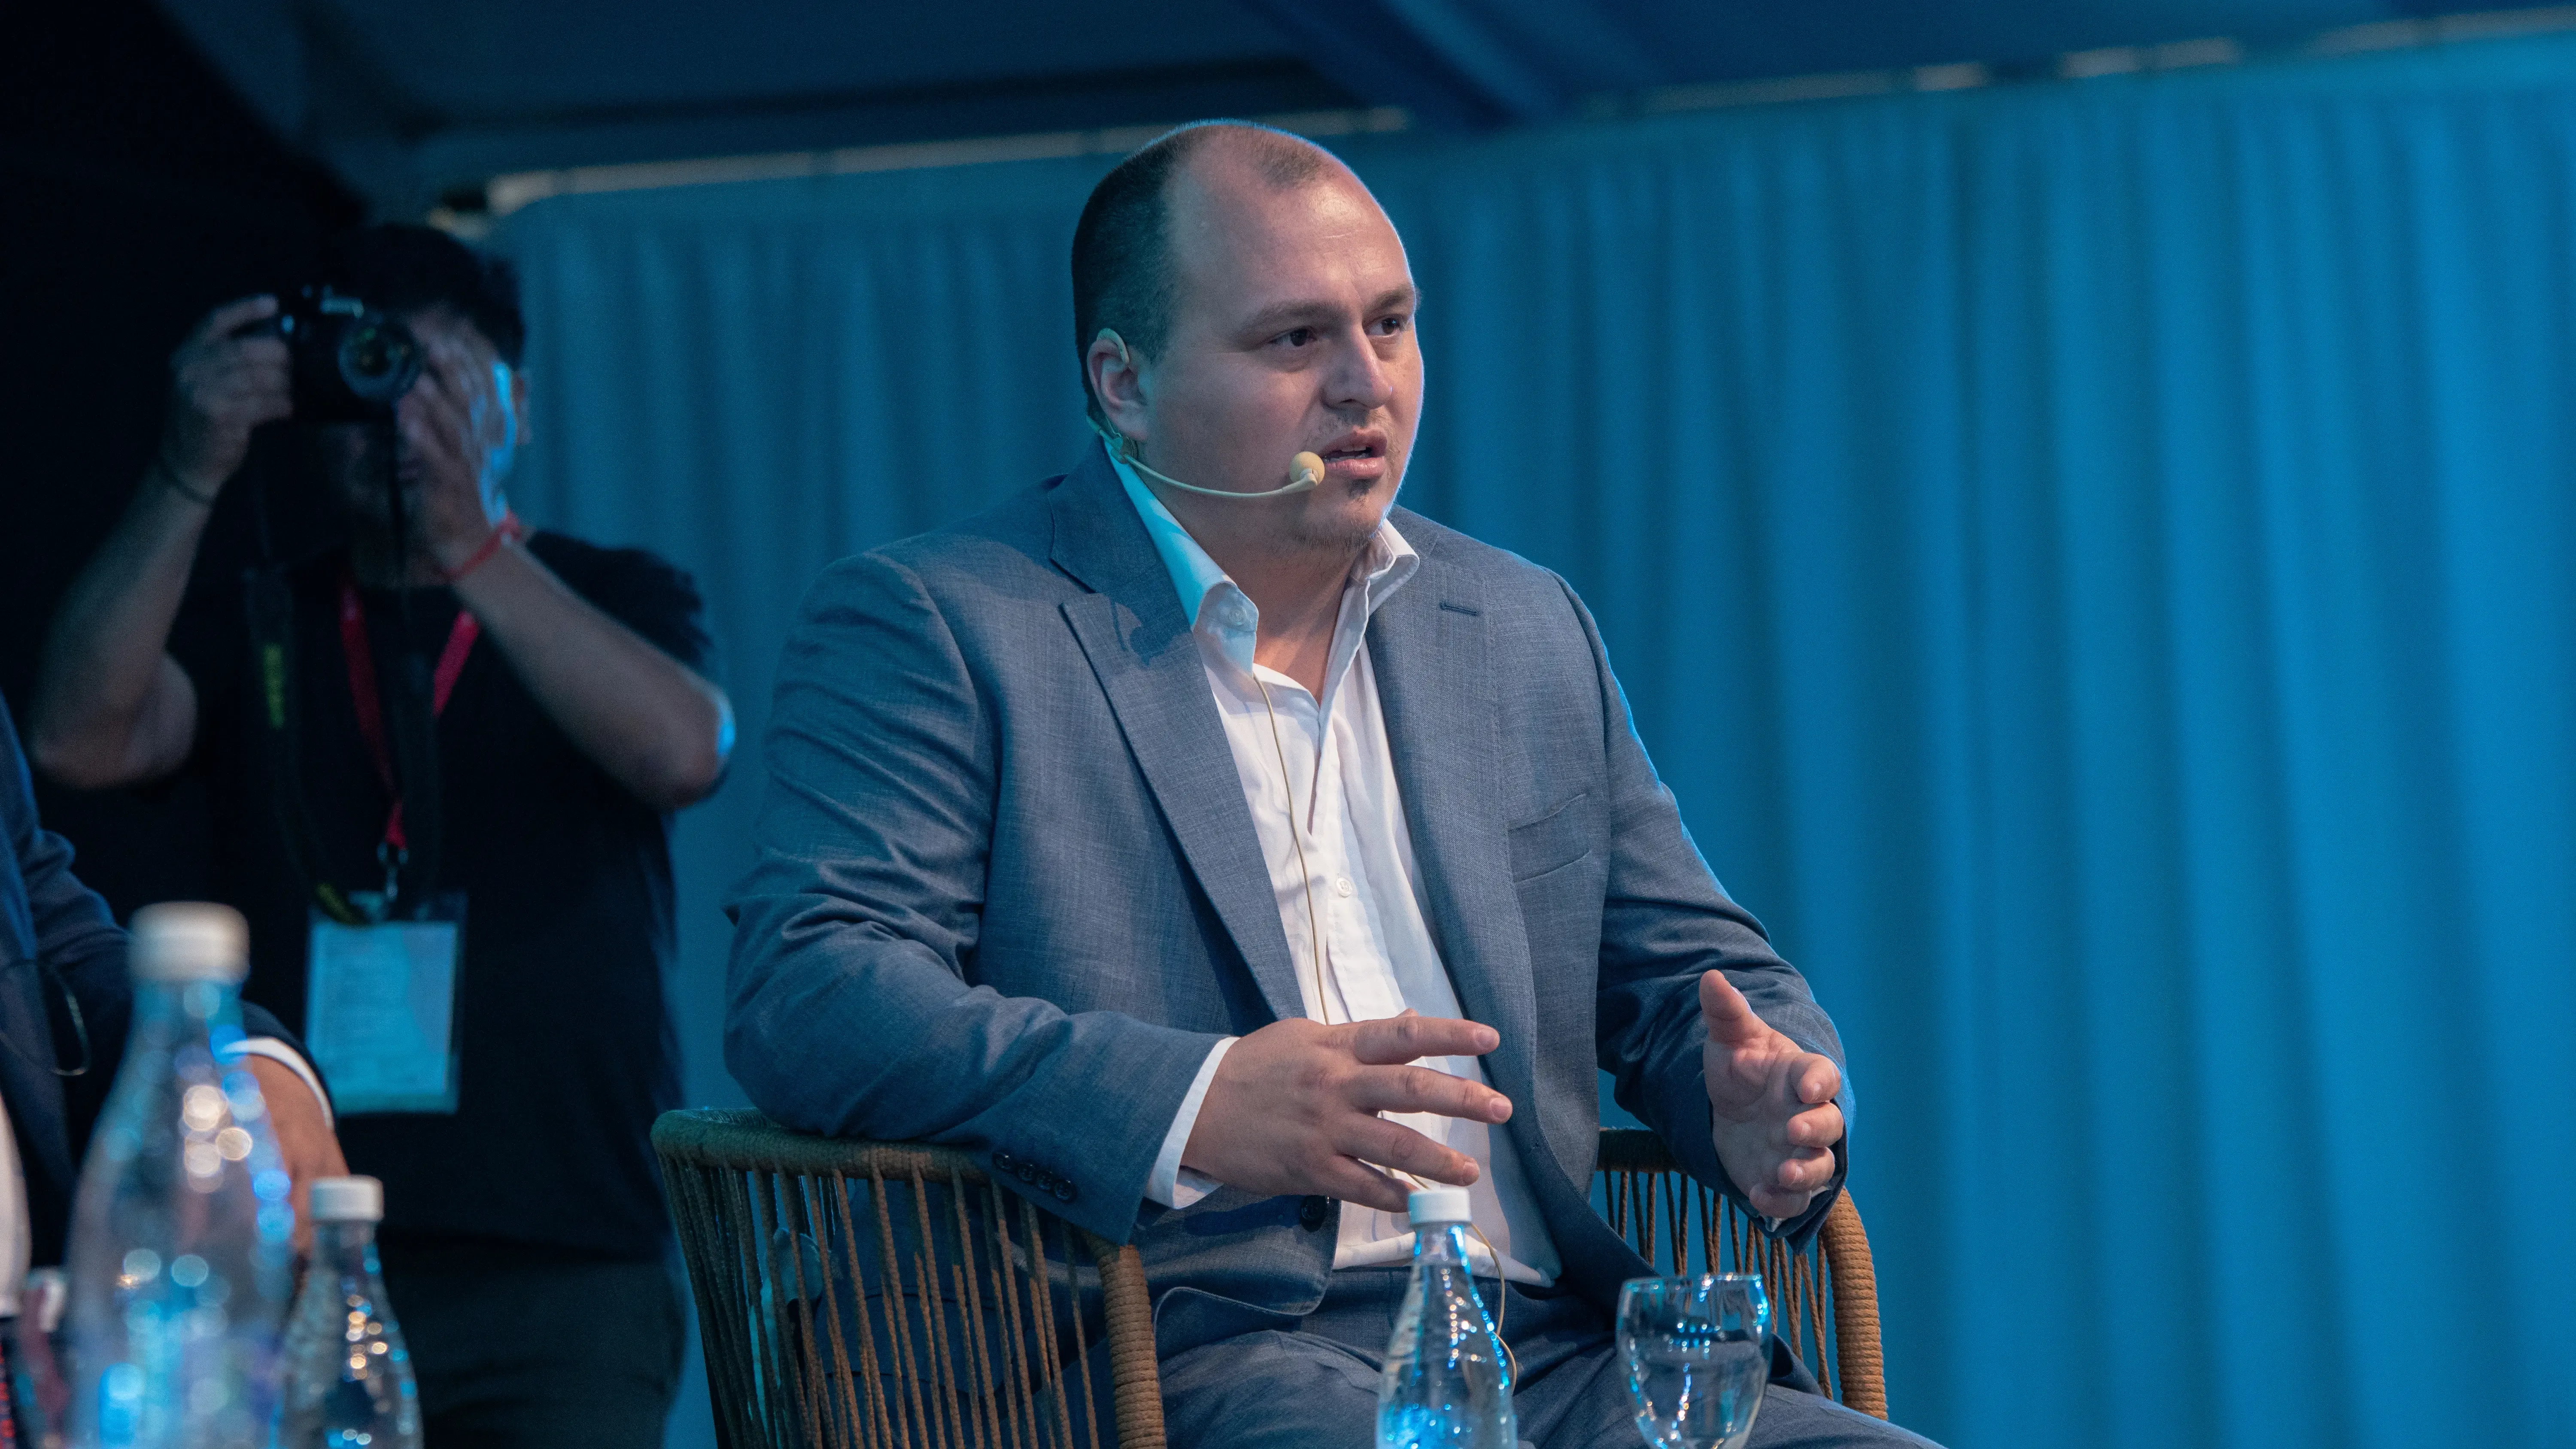
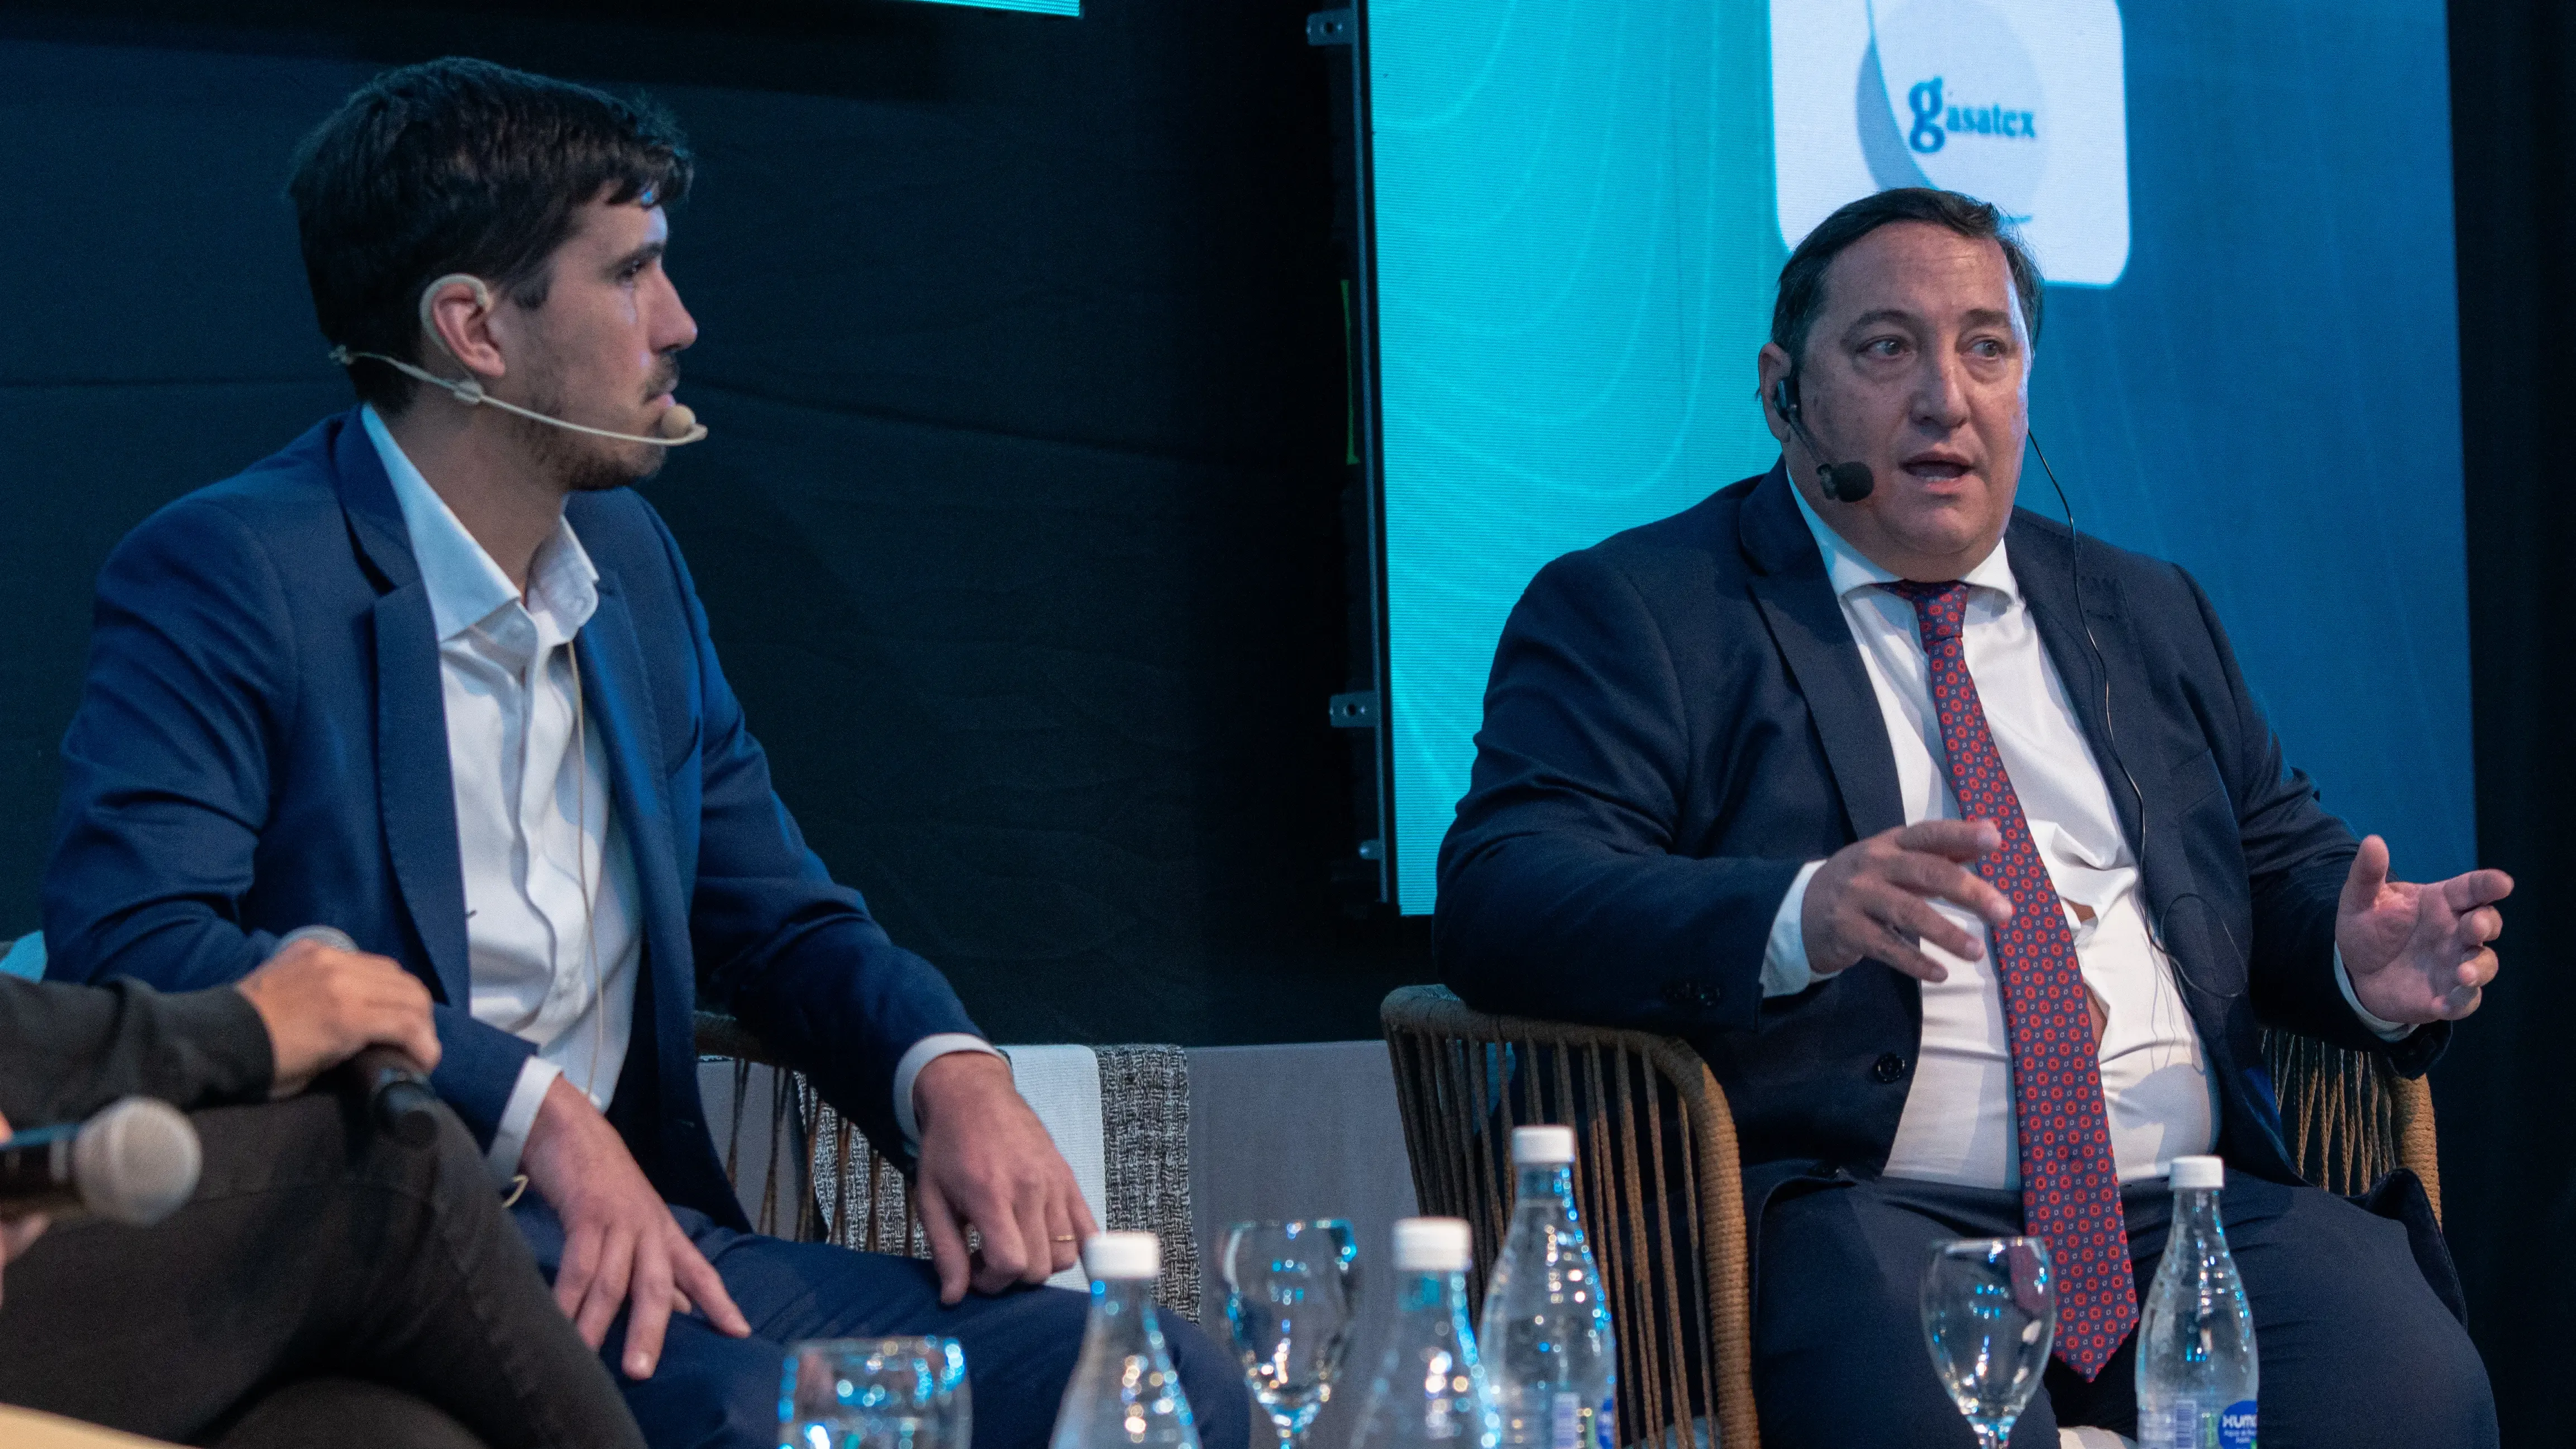
El panel “El noroeste minero, desde adentro” reunió a Arturo Pfister (Jujuy); Juan Martín Gilly (Salta); y Abás Tanus Mafud (Catamarca). La conversación fue moderada por los empresarios industriales jóvenes Tomás Karagozian y Oliver Maltz, de La Fábrica Podcast.
Uno de los principales puntos de coincidencia fue la necesidad de mejorar la infraestructura para reducir costos y hacer más competitiva la producción minera. Gilly puso el foco en el ferrocarril y particularmente en las líneas C14 y C15. “Tenemos que trabajar las tres provincias articuladas”, sostuvo, al advertir que ambas trazas no fueron incluidas como inversiones obligatorias para los futuros operadores ferroviarios.
Para el empresario salteño, el volumen de carga que generará la minería, sumado al agro, justifica una planificación de largo plazo. “El transporte y la eficientización del costo logístico para la operación es fundamental”, señaló.
Mafud llevó el planteo un paso más allá y mostró cómo las carencias de infraestructura impactan directamente sobre los proveedores. “¿Cómo pretendo yo que ese proveedor sea competitivo si tiene que pagar 1.000 pesos más caro el combustible?”, cuestionó. Según explicó, mientras el promedio nacional es de una estación de servicio cada 150 kilómetros, en parte de Catamarca la distancia llega a 300 kilómetros.
La infraestructura, planteó, no puede analizarse de manera aislada de la competitividad. También mencionó la falta de centros logísticos, distribución y parques industriales como obstáculos para que las empresas locales puedan acompañar la expansión de los proyectos.
Pfister coincidió con esa mirada y sumó la necesidad de mejorar la conectividad para ampliar las oportunidades de exploración y reducir costos. Pero también puso el acento en otro factor que considera determinante: la licencia social.
“Si quieren producir, si quieren que avancen los proyectos, apuesten al territorio”, afirmó el presidente de la Cámara Minera de Jujuy. Y agregó: “No se olviden de esa pata, la social”. Para Pfister, la experiencia de los proyectos de litio que ya están en producción demuestra que el vínculo con las comunidades es una condición para sostener el desarrollo.
Ese vínculo, además, debe comenzar en el lugar donde se extrae el mineral y extenderse hacia la provincia, la región y el resto del país. En Jujuy, explicó, las comunidades aborígenes son propietarias de las superficies donde se desarrollan algunos proyectos, lo que obliga a mantener un diálogo permanente.
Proveedores y talento, los próximos desafíos
El crecimiento de la minería también está modificando el mapa de proveedores. Gilly destacó que hubo un proceso de aprendizaje y que las empresas grandes, medianas y pequeñas tienen diferentes capacidades para incorporarse a las cadenas de valor.
Para Pfister, el desafío consiste en encontrar un equilibrio entre las compras externas y el desarrollo local. “No puede ser traer todo de afuera y que yo deje a todos los proveedores sin nada”, advirtió. En su visión, las propias compañías mineras tienen responsabilidad en generar oportunidades para proveedores argentinos.
Mafud coincidió y pidió que el sector privado asuma un rol más activo en la formación de recursos humanos. Catamarca, explicó, tiene un déficit de entre 30% y 40% de ingenieros vinculados directa o indirectamente con la actividad minera.
“Si no hay buenos centros de formación, no hay buen personal para poder trabajar en los proyectos”, señaló. Por eso, propuso fortalecer la articulación entre empresas, universidades, escuelas técnicas y gobiernos para anticipar cuáles serán los perfiles que necesitará la minería durante los próximos 5, 10 y 15 años.
El RIGI, un “game changer” para la minería
El Régimen de Incentivo para Grandes Inversiones (RIGI) también ocupó un lugar central en el debate. Gilly fue contundente: “Para todo el sector minero, el RIGI fue un éxito total, game changer”.
El empresario reconoció que existen críticas de proveedores que consideran que el régimen permite a las grandes mineras importar equipamiento que ellos mismos no pueden ingresar en las mismas condiciones. Sin embargo, consideró que el aumento de actividad que genera el régimen termina teniendo un impacto positivo sobre toda la cadena.
Mafud defendió el mismo punto y rechazó la idea de que las compañías alcanzadas por el RIGI hayan dejado de comprar en el país. “Las empresas que aplican en RIGI todas están arriba del 70% de compra nacional”, afirmó, y sostuvo que también existe una fuerte participación de proveedores del NOA.
El desafío, según planteó, es que las empresas locales sepan aprovechar la apertura que genera el régimen. “Hay un desafío que es pensar cómo yo puedo utilizar ese RIGI para beneficio mío”, explicó, al señalar que para determinados proveedores la posibilidad de importar maquinaria o equipamiento puede convertirse en una herramienta para mejorar su competitividad.
La discusión dejó así una conclusión compartida: el RIGI puede acelerar las inversiones, pero la oportunidad para el NOA dependerá de cuánto de esa expansión pueda transformarse en infraestructura, empleo, proveedores y capacidades locales.
Según el último informe de mercado elaborado por la Dirección Nacional de Promoción y Economía Minera, Argentina había sido en 2025 el productor de mayor crecimiento entre los principales actores globales, con una expansión interanual del 62% y una producción de 120.000 toneladas de carbonato de litio equivalente (LCE). El país cuenta con siete operaciones productivas, 16 proyectos en etapas avanzadas y más de 40 iniciativas en prospección y exploración.
Pero las proyecciones señalaban que la producción argentina podía superar las 400.000 toneladas de LCE hacia 2030 y alcanzar unas 573.000 toneladas en 2035, mientras que para materializar esa expansión el sector podía requerir US$12.700 millones de inversiones entre 2026 y 2030, con un pico superior a US$4.000 millones en 2027. Esa transición, del potencial a la ejecución, fue uno de los ejes de la agenda que atravesó el encuentro en Jujuy.
Y el desarrollo ya empieza a mostrar nuevos hitos. Durante el panel se anunció que hacia fines de octubre se prevé la puesta en marcha de ampliaciones de plantas de litio de Rio Tinto y Galan Lithium en Catamarca, dos nuevas operaciones vinculadas al RIGI que, según los empresarios, reflejan que la etapa de inversión ya comenzó a traducirse en capacidad productiva concreta.