Una base de datos elaborada en Fundar releva 733 iniciativas y 1.754 instrumentos de política sobre minerales adoptados por 38 jurisdicciones entre 2010 y 2025. Sus resultados muestran qué regulan y con qué herramientas los países que demandan minerales críticos y los que los producen.
Por Víctor Delbuono, Fundar
La madrugada del 7 de septiembre de 2010, el capitán Zhan Qixiong preparó sus botas y zarpó como todos los días para capturar con su red de arrastre mariscos y peces. Lo que no previó fue que esa mañana un incidente provocaría un efecto mariposa. La colisión de su bote con la Guardia Costera japonesa reavivó una vieja disputa diplomática por las islas Senkaku, que China denomina Diaoyu. Los embarques de tierras raras desde China quedaron frenados durante semanas por un embargo que, si bien nunca llegó a formalizarse, alcanzó para hacer temblar a toda la industria high-tech japonesa. Tokio tomó nota de su talón de Aquiles y se lanzó a buscar fuentes de diversificación para sus insumos.
Quince años después, en abril de 2025, Beijing sometió a licencia la exportación de siete tierras raras que, entre otras razones, motivó el encuentro Trump-Xi Jinping en octubre de ese mismo año. Entre ambos episodios, y con una pandemia mediante que expuso aún más la fragilidad de las cadenas globales de valor, se construyó una agenda de políticas que hoy ocupa el centro de la discusión sobre la transición energética. ¿Quién escribe las reglas y con qué herramientas? ¿Qué lugar ocupa América Latina, que alberga buena parte del litio y el cobre del planeta? Para responder estas y más preguntas construimos en Fundar, con el apoyo de Open Society Foundations, la Base Global de Políticas de Minerales (GMIPO).
La base GMIPO
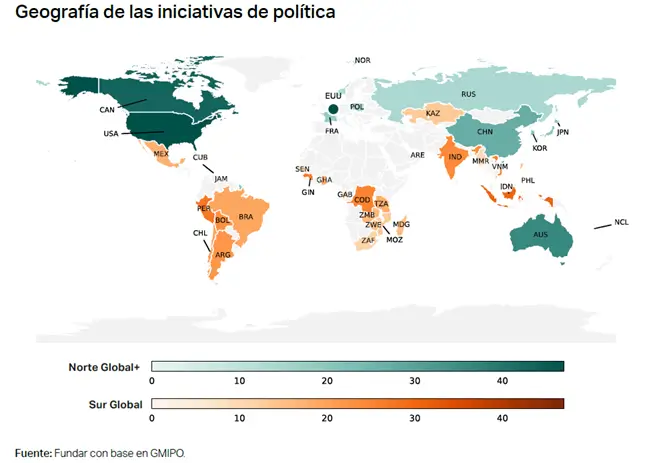
GMIPO cubre 17 minerales, entre ellos el litio, el cobre, el níquel, el cobalto y las tierras raras. Cubre 38 jurisdicciones seleccionadas por su peso en las reservas, la producción o el comercio de esos minerales, de modo de abarcar al menos el 99% de la concentración de cada mercado. De ellas, 13 jurisdicciones se agrupan en el Norte Global+, que suma a las economías industriales con China, y 25 del Sur Global, ocho de ellas latinoamericanas. GMIPO distingue la iniciativa, que es el vehículo legal o de política pública, del instrumento, que es la medida operativa concreta. Una iniciativa de política puede regular sobre una o varias dimensiones (ambiental, productiva, fiscal, entre otras). Solo se registraron medidas adoptadas oficialmente.
Evolución de las iniciativas
Hasta 2020 la actividad regulatoria fue estable, con entre 26 y 45 iniciativas por año. Desde 2021 se aceleró hasta un máximo de 87 en 2023, impulsada por el Norte+, que triplicó sus iniciativas respecto de los cuatro años previos.
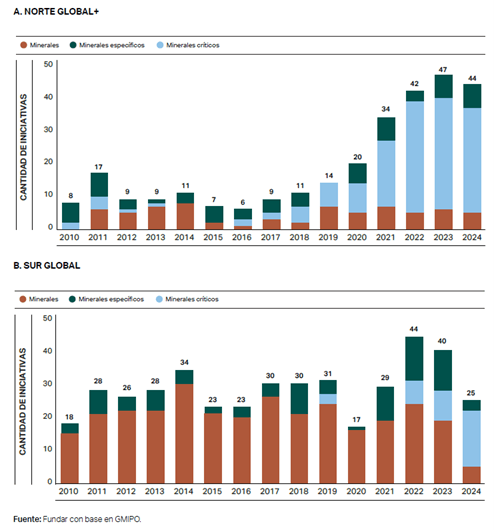
Ese grupo adoptó prácticamente todas las iniciativas que usaron la categoría de minerales críticos hasta 2021. El Sur regula la minería en general o minerales específicos, y lo hace desde siempre pero comenzó en 2022 a responder y en el 2024 más que duplicó la cantidad de iniciativas bajo esta etiqueta.
América Latina en el mapa regulatorio del Litio
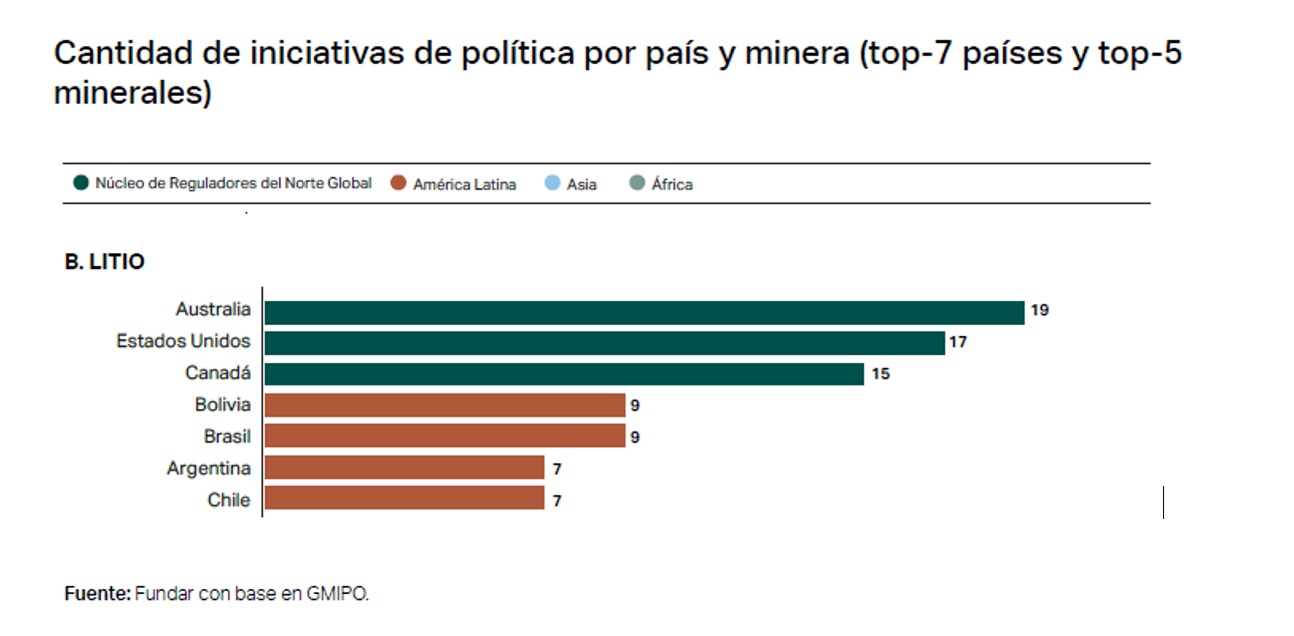
Perú, Bolivia, la Argentina, Chile, Brasil y México registran entre 17 y 27 iniciativas cada uno, en niveles comparables con los de Japón o Corea. Aun así, Australia, Estados Unidos y Canadá suman más iniciativas sobre litio que los propios países del “triángulo”. Esa brecha refleja, además del rol australiano como primer productor, una preocupación del Norte+ por el reshoring; es decir, por volver a garantizar un suministro doméstico del mineral. Una cartera emergente de proyectos de litio, de menor competitividad pero con creciente nivel de subsidios en Canadá y EEUU dan cuenta de este nuevo escenario.
Política productiva y segmentos de la cadena de valor
En el Sur, la producción minera es por lejos el segmento con más intervenciones. El Norte+ reparte su esfuerzo entre las condiciones habilitantes, la producción y la industrialización aguas abajo. Los presupuestos más limitados del Sur reducen el espacio de política en estos segmentos que habilitarían, por ejemplo, construir sus propios METS, a la “aussie”.
Repertorios de política en el Norte Global+ y en el Sur Global
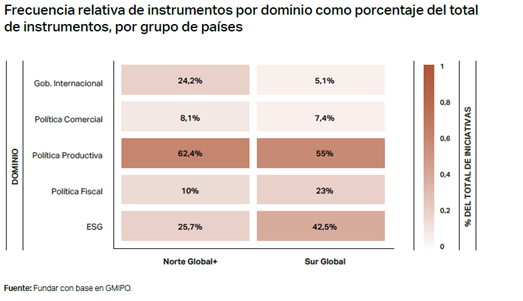
Los dos grupos hacen política productiva con intensidad similar, y a partir de allí sus repertorios se separan. El Norte+ recurre casi cinco veces más a la gobernanza internacional y prefiere planes y acuerdos flexibles. El Sur dedica más instrumentos a la regulación ambiental, social y de gobernanza (ESG) y a la política fiscal, en general mediante normas vinculantes, porque es allí donde ocurre buena parte de la extracción y donde se disputa la renta.
Política productiva y segmentos de la cadena de valor
En el Sur, la producción minera es por lejos el segmento con más intervenciones. El Norte+ reparte su esfuerzo entre las condiciones habilitantes, la producción y la industrialización aguas abajo. Los presupuestos más limitados del Sur reducen el espacio de política en estos segmentos que habilitarían, por ejemplo, construir sus propios METS, a la “aussie”.
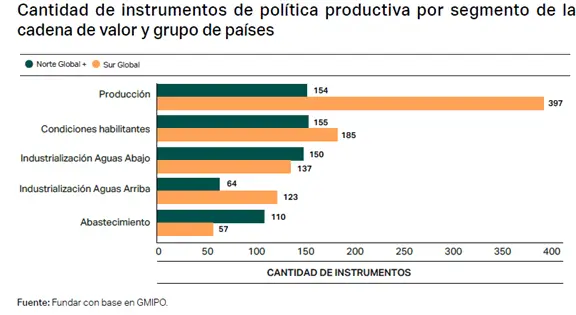
Para muchos países productores, los proveedores aguas arriba ofrecen oportunidades más factibles que el procesamiento. En el Sur, ese eslabón se regula sobre todo con exigencias de compre local y recibe poco financiamiento, certificación y asistencia tecnológica.
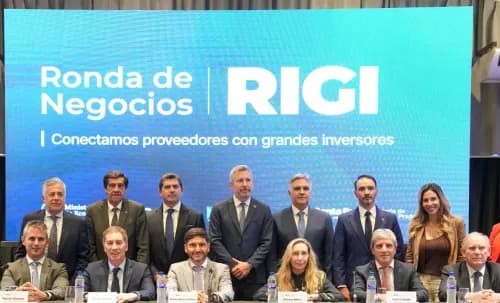
La Argentina, junto con Perú y Jamaica, casi no utiliza instrumentos productivos restrictivos (a nivel nacional en nuestro país) y prioriza la atracción de inversiones, una orientación en la que se inscribe el RIGI. El régimen exige destinar al menos el 20% de la inversión a proveedores locales, siempre que la oferta esté disponible en condiciones de mercado, y no fija metas de aprendizaje tecnológico ni de formación. Las leyes provinciales de compre local con porcentajes por encima del 50% abren oportunidades cerca de los yacimientos, aunque tienden a fragmentar la demanda. La reciente ronda de negocios del RIGI en Rosario parece una primera respuesta (¿de león herbívoro?) a esta disyuntiva.
Cooperación internacional y acuerdos sobre minerales críticos
Los acuerdos sobre minerales pasaron de 19 entre 2010 y 2020 a 36 solo en 2024, y casi todos tienen un firmante del Norte+.
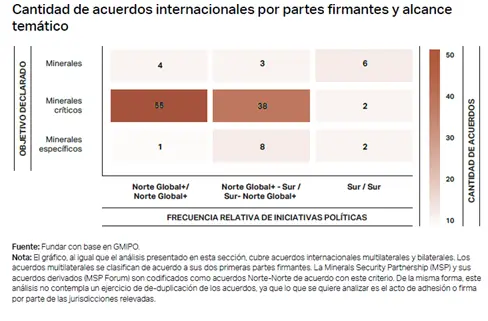
Solo 2 de los 118 acuerdos de cooperación son vinculantes, apenas el 44% es público y menos del 7% de los instrumentos contempla un trato diferenciado para la parte de menor desarrollo.
Como ejemplo, la Argentina firmó en junio de 2023 un memorando con la Unión Europea sobre materias primas, y cinco semanas después Chile firmó otro similar. ¿Hubo coordinación con nuestros vecinos? ¿Qué tanto se parecen ambos acuerdos? Los países de los triángulos del litio y del cobre compiten por inversiones con marcos dispares, y coordinar posiciones frente a los mismos compradores fortalecería nuestras capacidades de negociación.
Renta minera y reglas de asignación
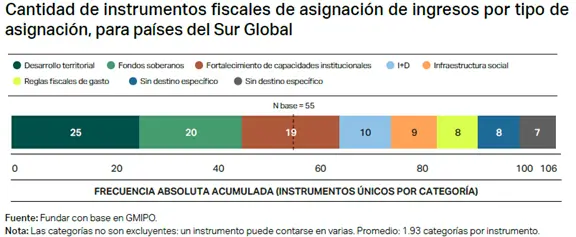
El Sur también lidera la actividad fiscal, y tres de cada cuatro de sus instrumentos fiscales apuntan a recaudar.
¿Qué se hace con lo recaudado? Entre los 55 instrumentos de asignación del Sur predomina el desarrollo territorial, y la investigación y el desarrollo aparecen en apenas 10 casos. Sin reglas de asignación, una mayor captura de renta puede mejorar las cuentas públicas de corto plazo, pero poner en jaque la sostenibilidad de futuras generaciones.
Prioridades de política para la Argentina y la región
En el Norte+ predomina un modelo de seguridad de suministro y en el Sur uno de regulación extractiva. Un tercer modelo, orientado al desarrollo productivo con justicia socioambiental, todavía es incipiente. El Sur ya gobierna la extracción de sus minerales. El desafío es convertir esa autoridad en capacidades que perduren cuando cambie el ciclo de precios. Nuestro reporte propone líneas de acción hacia un tercer modelo emergente: evaluar los acuerdos con el Norte+ por su aporte a las capacidades productivas; que las reglas de contenido local y los mandatos de procesamiento pueden producir efectos adversos si no se acompañan de financiamiento, formación y programas de proveedores; y asignar la renta con reglas transparentes.
La abundancia de recursos no garantiza el desarrollo. Quince años después de aquel septiembre de 2010, las reglas de la transición se siguen escribiendo. Escribamos también las nuestras.
- Víctor Delbuono es investigador asociado en Fundar y Lead de Economía e Inteligencia de Mercado en MiningiDEAS
**Fundar es una organización dedicada al estudio, investigación y diseño de políticas públicas para el desarrollo de la Argentina. El reporte de referencia de esta nota es: Freytes, C.; Zanetto, M.; Delbuono, V.; Corfield, K.; Allan, T.; Zelicovich, J. y Arias Mahiques, M. V. (2026). Gobernar los minerales críticos: una nueva base de datos sobre políticas de minerales críticos y la división Norte–Sur en la transición energética y se inscribe en el proyecto Transiciones Verdes.