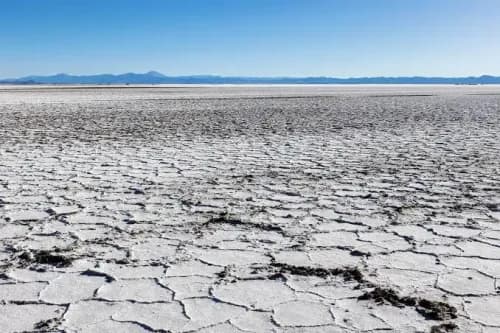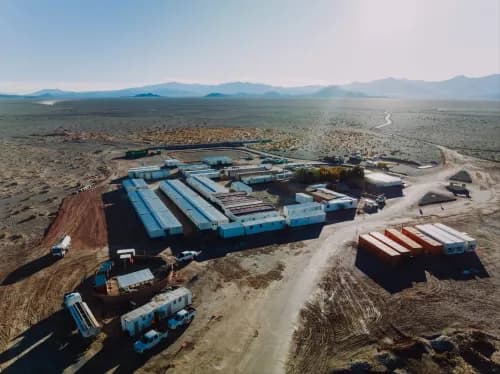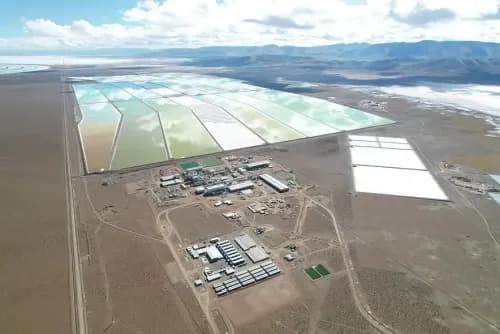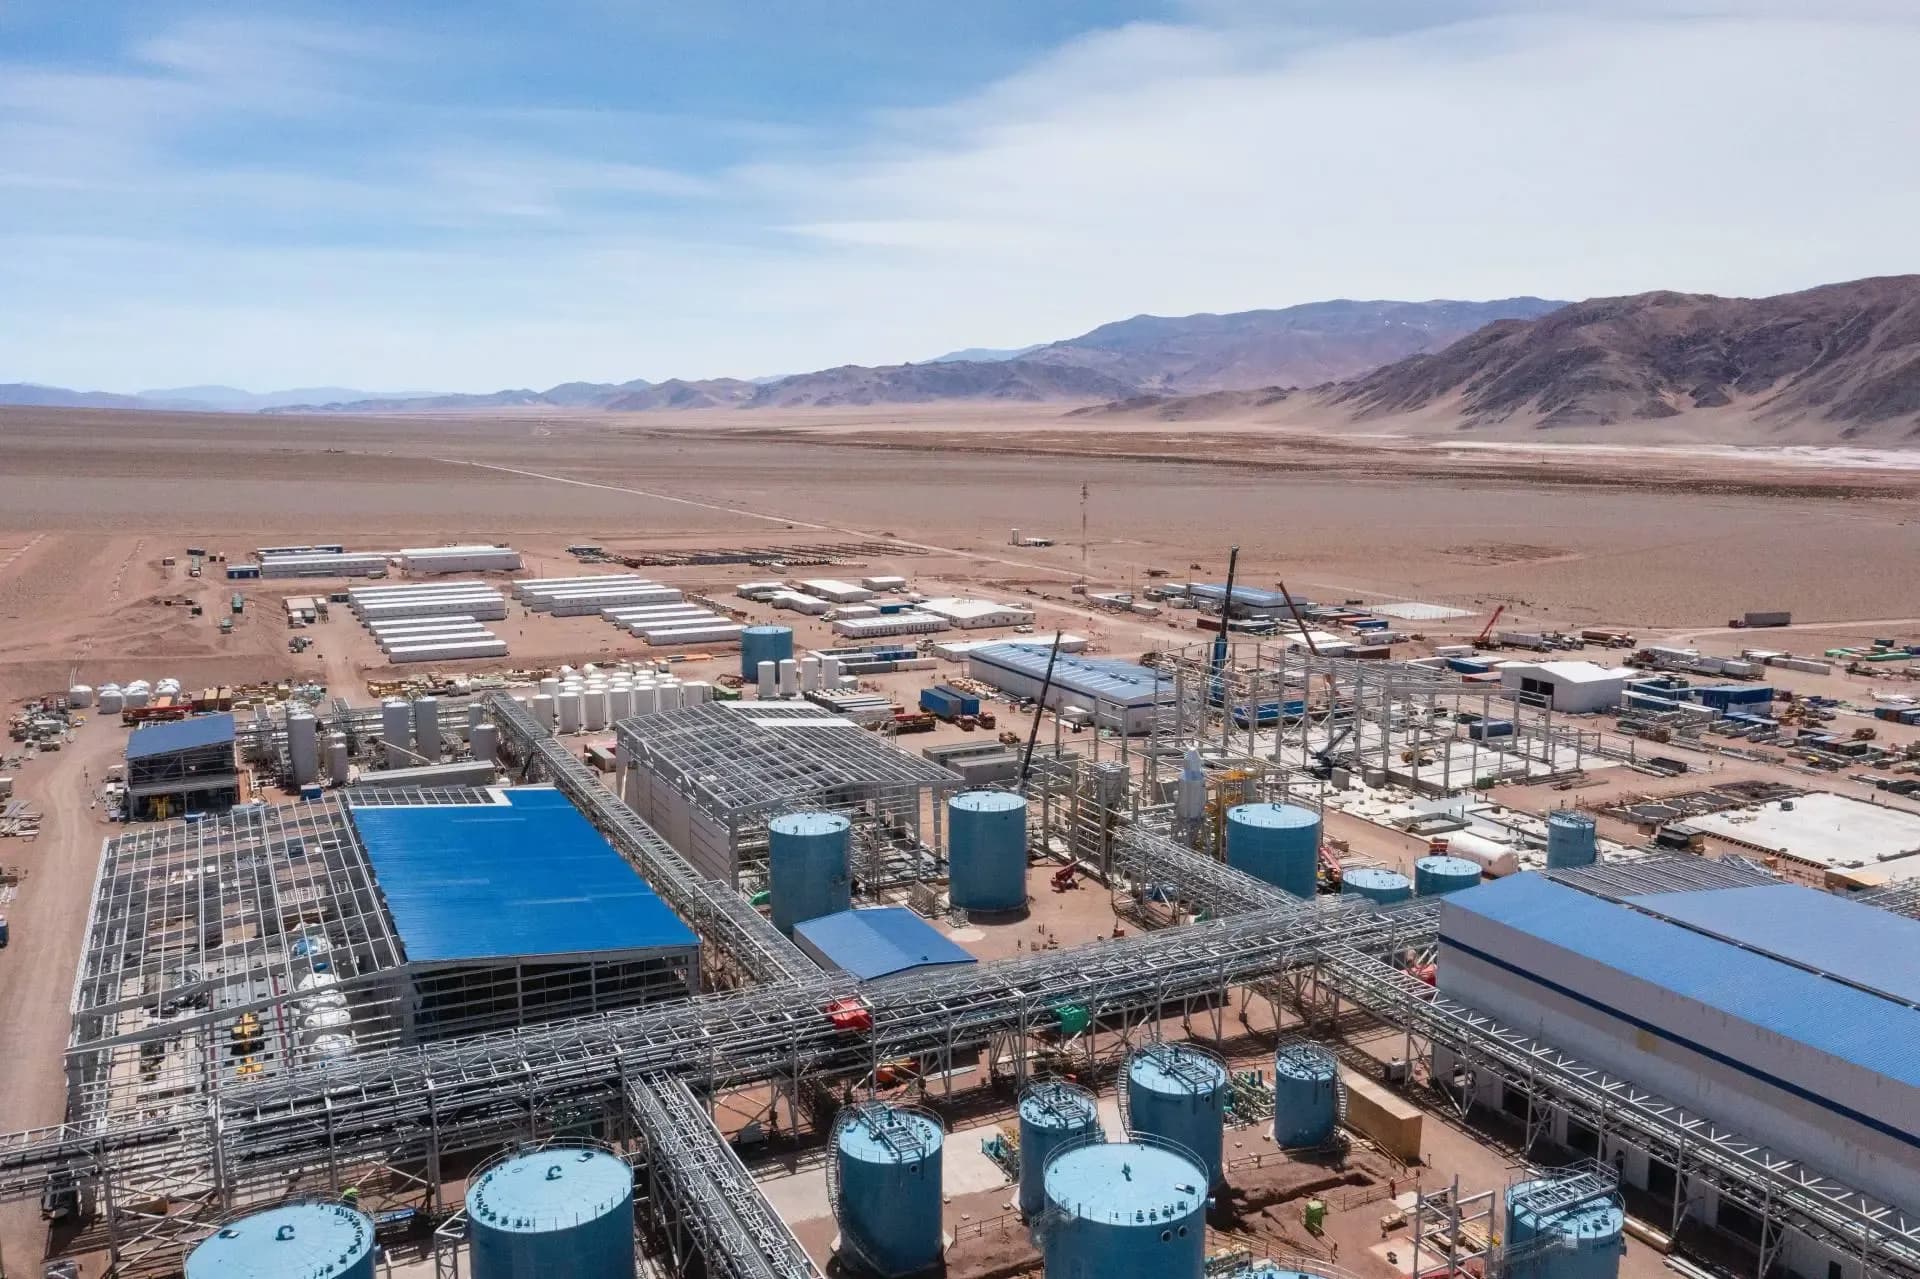
Argentina ocupa una posición central en el mercado mundial del litio por una combinación poco frecuente de recursos geológicos, crecimiento productivo, cartera de proyectos y costos operativos competitivos. Según el último informe de mercado de litio de la Secretaría de Minería de la Nación, el país concentra aproximadamente el 21% de los recursos mundiales de litio y cerca del 12% de las reservas globales, lo que lo ubica como líder regional y entre los principales actores mundiales por disponibilidad de recursos.
Por Panorama Minero
El dato adquiere mayor dimensión dentro del denominado Triángulo del Litio, integrado por Argentina, Bolivia y Chile, que en conjunto concentra alrededor del 45% de los recursos mundiales. En el país, los principales depósitos se encuentran en los salares de alta montaña del noroeste, con Jujuy, Salta y Catamarca como los principales polos de desarrollo.
Jujuy concentra operaciones de gran escala como Olaroz y Cauchari-Olaroz, mientras que la Puna salteña reúne proyectos como Pozuelos-Pastos Grandes, Centenario-Ratones, Sal de Oro y Salar del Rincón. En Catamarca se encuentran operaciones y proyectos como Fénix, Kachi y Tres Quebradas, además del potencial asociado al Salar del Hombre Muerto.
Esta base geológica se complementa con una estructura regulatoria orientada a la inversión privada. El informe destaca la vigencia de la Ley de Inversiones Mineras 24.196 y el fortalecimiento del marco de incentivos a partir de la Ley 27.742, que creó el Régimen de Incentivo para Grandes Inversiones (RIGI).
El resultado es una cartera de proyectos de litio que durante 2025 fue valuada en más de US$12.000 millones, con participación de capitales diversos y una incorporación creciente de tecnologías destinadas a mejorar la eficiencia de los procesos, entre ellas la extracción directa de litio (DLE).
Más producción y una cartera que sigue creciendo
El desarrollo de la industria argentina aceleró durante 2025. La producción nacional alcanzó 120.000 toneladas de LCE, con un crecimiento interanual del 62%. El salto fue explicado por siete proyectos de diferentes escalas y grados de maduración, que atraviesan distintas etapas de puesta en marcha, ampliación y optimización.
La evolución de cada operación muestra que el crecimiento de la producción no depende únicamente de nuevas minas o plantas. Una parte importante del incremento proviene de proyectos que todavía están alcanzando su capacidad nominal y de operaciones que consiguen elevar sus niveles de utilización mediante mejoras de procesos.
Fénix, en Catamarca, produjo más de 31.000 toneladas de LCE durante 2025, un 29% más que el año anterior, y se encuentra prácticamente en plena capacidad. En Jujuy, Olaroz alcanzó las 34.000 toneladas, con una utilización superior al 85% de su capacidad instalada. También en Jujuy, Cauchari-Olaroz superó las 34.000 toneladas de LCE, con una utilización superior al 80% de su capacidad.
El resto de las operaciones se encuentra en diferentes etapas de maduración. Centenario-Ratones, Sal de Oro y Tres Quebradas llevan menos de dos años desde el comienzo de su producción, por lo que todavía presentan niveles de utilización inferiores a su capacidad nominal y cuentan con margen para incrementar su producción durante los próximos años.
A este grupo se sumó Mariana, que comenzó su fase comercial durante el primer semestre de 2026. La expansión también está incorporada dentro de los propios proyectos existentes. Fénix, Cauchari-Olaroz y Sal de Oro cuentan con ampliaciones aprobadas para incrementar su capacidad máxima bajo el RIGI.
De acuerdo con la Secretaría de Minería, el país cuenta actualmente con 16 proyectos en etapas avanzadas y más de 40 iniciativas en fases de prospección y exploración. A excepción de Olaroz, todos los proyectos actualmente en operación anunciaron ampliaciones para los próximos años.
La combinación entre nuevas operaciones, expansiones y mejoras de eficiencia permite proyectar un salto significativo de la producción nacional.
Las estimaciones elaboradas a partir de los reportes técnicos de las compañías indican que Argentina podría superar las 400.000 toneladas de LCE en 2030 y alcanzar aproximadamente 573.000 toneladas en 2035.
La capacidad instalada también tendría un fuerte crecimiento. Desde las 215.000 toneladas actuales, podría alcanzar 269.000 toneladas en 2026 y superar las 680.000 toneladas en 2035, lo que implicaría multiplicar por más de tres veces la capacidad instalada respecto de 2025.
El costo operativo, una ventaja para competir en el mercado global
El crecimiento de la producción se produce, además, en un mercado que durante los últimos años atravesó una fuerte corrección de precios. En ese escenario, la capacidad de producir con costos competitivos se convirtió en uno de los factores centrales para definir qué proyectos pueden sostenerse, ampliarse y avanzar hacia nuevas etapas de desarrollo.
El informe de la Secretaría de Minería muestra que el cash cost de las operaciones de litio en Argentina cayó 1,8% interanual durante 2025.
El indicador representa los costos operativos directos, netos de la depreciación de las máquinas y la amortización de los activos. La reducción fue particularmente relevante porque se produjo en un año en el que el precio promedio del carbonato de litio cayó 25%.
La baja de costos no alcanzó para compensar completamente la reducción del precio, pero permitió sostener una posición competitiva frente a otros productores internacionales.
El informe identifica como principales ventajas de Argentina la geología favorable, la experiencia operativa acumulada y el marco regulatorio, factores que contribuyen a mantener una estructura de costos competitiva a nivel global y regional.
Los reactivos y los gastos de planta explicaron en conjunto más del 70% del cash cost total durante 2025. Dentro de los primeros se encuentran el carbonato de sodio, el hidróxido de calcio y el ácido clorhídrico, mientras que los gastos de planta incluyen mantenimiento, insumos operativos, elementos de control, seguridad e higiene y seguros.
Ambos componentes registraron variaciones interanuales negativas durante 2025, contribuyendo a aliviar la estructura de costos.
El comportamiento también fue diferente según cada salar. El Salar del Hombre Muerto, que incluye Fénix, Sal de Oro, Sal de Vida, Hombre Muerto Oeste y Hombre Muerto Norte, redujo su cash cost 1,3% interanual. En el Salar de Olaroz, donde se encuentran Cauchari-Olaroz y Olaroz, la reducción alcanzó 6,8%, mientras que Cauchari-Olaroz, considerado individualmente como proyecto, mostró una baja de 2,3%.
En todos los casos se observó una mayor participación relativa de los reactivos y otros gastos de planta dentro de la estructura de costos. En el Salar de Olaroz, además, las regalías tienen una incidencia mayor.
Esta evolución resulta particularmente relevante para una industria que necesita sostener inversiones de largo plazo en un mercado sujeto a fuertes ciclos de precios.
Exploración: Argentina mantiene su lugar entre los principales destinos
La corrección del mercado también tuvo impacto sobre la exploración. Argentina destinó US$67,3 millones a exploración de litio durante 2025, un 47% menos que en 2024.
La caída se produjo en un contexto internacional de sobreoferta y precios deprimidos, que llevó a las compañías a reducir sus presupuestos exploratorios. Sin embargo, el retroceso argentino fue ligeramente menor al registrado a nivel global.
Con ese nivel de inversión, el país se mantuvo como el tercer mayor receptor mundial de inversión en exploración de litio, detrás de Canadá y Australia. La posición no es reciente. Si se toma el período acumulado entre 2017 y 2025, Argentina capturó aproximadamente el 13% del presupuesto mundial de exploración de litio.
El protagonismo de las compañías juniors fue determinante. Como ocurrió en buena parte del mundo, las tareas de prospección y exploración fueron realizadas principalmente por empresas pequeñas o juniors, seguidas por las grandes compañías y, en una proporción menor, por organismos gubernamentales nacionales y provinciales.
También se observa una creciente participación de empresas públicas en la búsqueda de nuevos recursos. YPF Litio desarrolla tareas vinculadas con la prospección, exploración y eventual producción de salmueras, mientras que CAMYEN S.E., la empresa minera de Catamarca, opera áreas bajo dominio provincial en el Salar de Pipanaco y la Puna catamarqueña, tanto de manera independiente como mediante asociaciones, entre ellas la alianza estratégica de exploración con YPF Litio.
Más exportaciones pese al ciclo de precios
El crecimiento de la producción tuvo un correlato directo en el comercio exterior. Argentina exportó durante 2025 más de US$914 millones en productos de litio, con un crecimiento interanual del 42%. El volumen exportado alcanzó 113.000 toneladas de LCE, un 57% más que en 2024.
La diferencia entre el crecimiento del volumen y el comportamiento del precio permite observar uno de los principales cambios que atraviesa la industria local. Desde 2023, las cantidades exportadas aumentaron de manera ininterrumpida, con variaciones interanuales superiores al 30% en 2023 y por encima del 50% durante los dos años siguientes.
Ese crecimiento se produjo incluso en un contexto de precios significativamente inferiores a los máximos alcanzados durante 2022.
El 90% de las exportaciones correspondió al carbonato de litio, mientras que el resto estuvo explicado por hidróxido y cloruro de litio. El destino de los embarques, sin embargo, continúa concentrado. China representó el 81,1% de las exportaciones argentinas de litio, mientras que China y Corea del Sur explicaron en conjunto más del 87%.
Estados Unidos y Alemania fueron los principales destinos fuera de Asia, aunque entre ambos representaron apenas el 15% de los envíos.
Esta estructura comercial refleja la configuración de la cadena global de baterías. China concentra una parte sustancial de la refinación y la fabricación de componentes intermedios, por lo que constituye el principal mercado para el carbonato producido en Argentina.
Un mercado internacional que comienza a cambiar
El escenario internacional ofrece señales de recuperación después de la fuerte corrección registrada desde 2023.
El precio del litio alcanzó durante mayo de 2026 los US$22.250 por tonelada métrica, el nivel más alto desde enero de 2024, después de haber tocado en junio de 2025 su menor valor en cinco años.
La mejora se produce mientras el equilibrio entre oferta y demanda comienza a ser más ajustado. En este contexto, el mercado se vuelve más sensible a posibles interrupciones de suministro y a las expectativas sobre la disponibilidad futura del mineral.
Otro cambio relevante se observa en la relación entre carbonato e hidróxido. Durante el primer semestre de 2026, el precio del carbonato de litio se consolidó por encima del hidróxido, en parte por la expansión de las baterías de fosfato de hierro y litio (LFP), que utilizan carbonato como materia prima y presentan menores costos relativos.
El repunte de precios también mejoró los márgenes de las empresas productoras. Según el informe, durante el primer trimestre de 2026 el EBITDA de compañías como Tianqi Lithium y Ganfeng Lithium duplicó el registrado durante el mismo período del año anterior. Una evolución similar fue observada en las operaciones de SQM en Chile.
Para Argentina, el cambio de escenario internacional encuentra a una industria con una base productiva mayor, proyectos en distintas etapas de maduración y una estructura de costos que logró mejorar durante el último año.
De 120.000 toneladas a 573.000: el salto que proyecta la industria argentina
La magnitud del crecimiento esperado permite dimensionar el cambio que podría atravesar el sector durante la próxima década. Argentina pasó de una producción de 120.000 toneladas de LCE en 2025 a una proyección de aproximadamente 573.000 toneladas en 2035.
El salto estaría sustentado por ampliaciones de proyectos existentes, nuevas operaciones y el avance de la cartera actualmente en desarrollo.
La capacidad instalada crecería incluso a un ritmo mayor: desde 215.000 toneladas en 2025 hasta más de 680.000 toneladas en 2035.
El impacto potencial sobre las exportaciones dependerá, naturalmente, de la evolución de los precios internacionales. Bajo una producción estimada de aproximadamente 570.000 toneladas de LCE en 2035, la Secretaría de Minería planteó tres escenarios. Con un precio de US$20.000 por tonelada de LCE, correspondiente al caso base, las exportaciones podrían alcanzar US$11.400 millones.
En un escenario de estrés, con un precio de US$18.900, los envíos generarían unos US$10.773 millones. En un escenario favorable, con un precio de US$23.000 por tonelada, las exportaciones llegarían a US$13.110 millones.
La proyección muestra que el desafío para Argentina ya no pasa únicamente por confirmar la existencia de recursos. El país dispone de una de las mayores dotaciones de litio del mundo y amplió de manera significativa su cartera de proyectos. El foco se desplaza hacia la capacidad de convertir esos recursos en producción, sostener costos competitivos, ampliar operaciones y ganar escala en un mercado internacional cada vez más exigente.
En ese proceso, la evolución del cash cost adquiere una importancia estratégica. La reducción registrada durante 2025, aun en un contexto de fuerte caída de precios, muestra que las operaciones argentinas continúan avanzando en eficiencia mientras incrementan su producción.
Jujuy reunirá al sector para discutir el futuro del litio
Todos estos temas estarán en el centro del debate durante la 15.ª edición de Litio en Sudamérica, que se realizará en Jujuy los días 7 y 8 de octubre. El encuentro reunirá a representantes del Gobierno nacional, las provincias productoras, compañías mineras, inversores, organismos internacionales y especialistas de la cadena global del litio.
Las proyecciones de producción, la evolución de los mercados, los costos, las nuevas tecnologías, el financiamiento y la competitividad argentina serán parte de una agenda que analizará cómo se prepara el país para la próxima etapa de crecimiento.
El encuentro también permitirá conocer las perspectivas de las principales empresas productoras y de las provincias que concentran la actividad. Entre los participantes estarán representantes de Rio Tinto, Albemarle, EXAR, Eramet Eramine, Lithium Argentina, Ganfeng y CNGR, además de funcionarios nacionales y provinciales.
En un momento en el que Argentina combina una posición de liderazgo en recursos, una producción en expansión, una cartera de proyectos diversificada y mejoras en sus costos operativos, el encuentro de Jujuy funcionará como un punto de análisis sobre la siguiente etapa de la industria: cómo transformar el potencial geológico en mayor producción, exportaciones y competitividad de largo plazo.