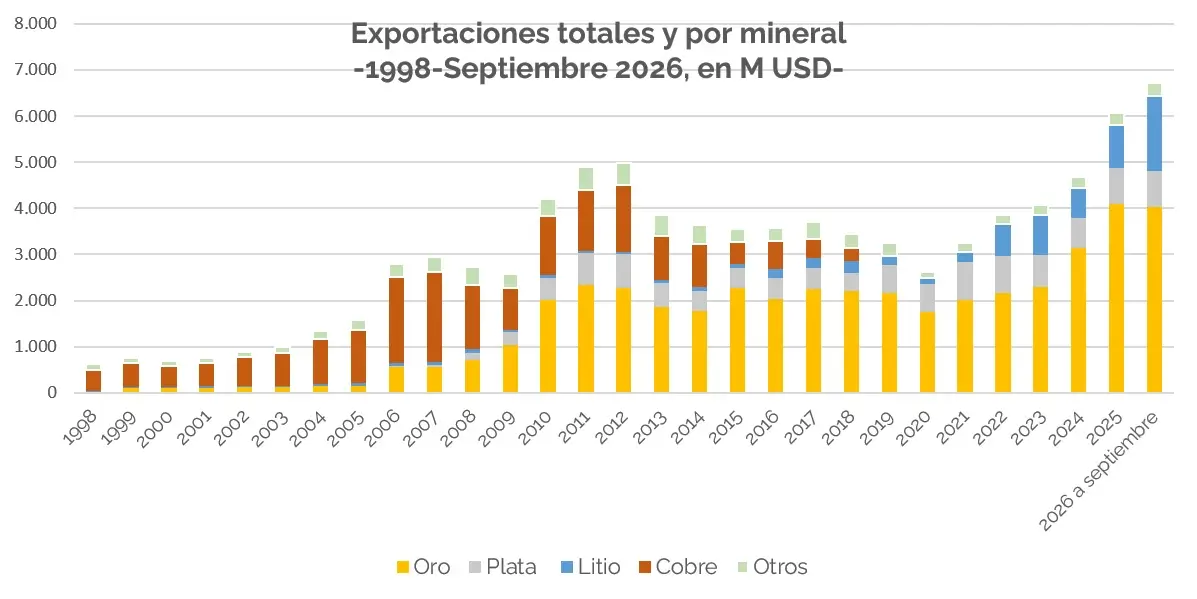
Mientras el cobre argentino continúa siendo principalmente una historia de potencial y el oro y la plata sostienen el valor de sus exportaciones con el impulso de los precios internacionales, el litio atraviesa un verdadero boom de producción y exportaciones. Aunque desde mediados de año se observa una baja significativa en su precio, esto no borra la transformación que ya está ocurriendo en la Puna argentina. El boom del litio ya comenzó.
Por Andrés Domínguez,
Responsable de la División Minería. INVECQ Consultora
El boom del litio ya es una realidad. En los primeros nueve meses de 2026, las exportaciones argentinas de litio alcanzaron US$1.624 millones, un crecimiento interanual del 173%. Se trata de un monto que supera ampliamente lo exportado en años completos anteriores. El litio explica actualmente más del 24% de las exportaciones mineras argentinas, frente al 15% en 2025, y ya es el segundo producto minero más exportado, detrás del oro. Todo esto ocurre mientras el conjunto de las exportaciones mineras también marca máximos históricos: US$6.723 millones entre enero y septiembre, un 59% más que en el mismo período del año anterior.
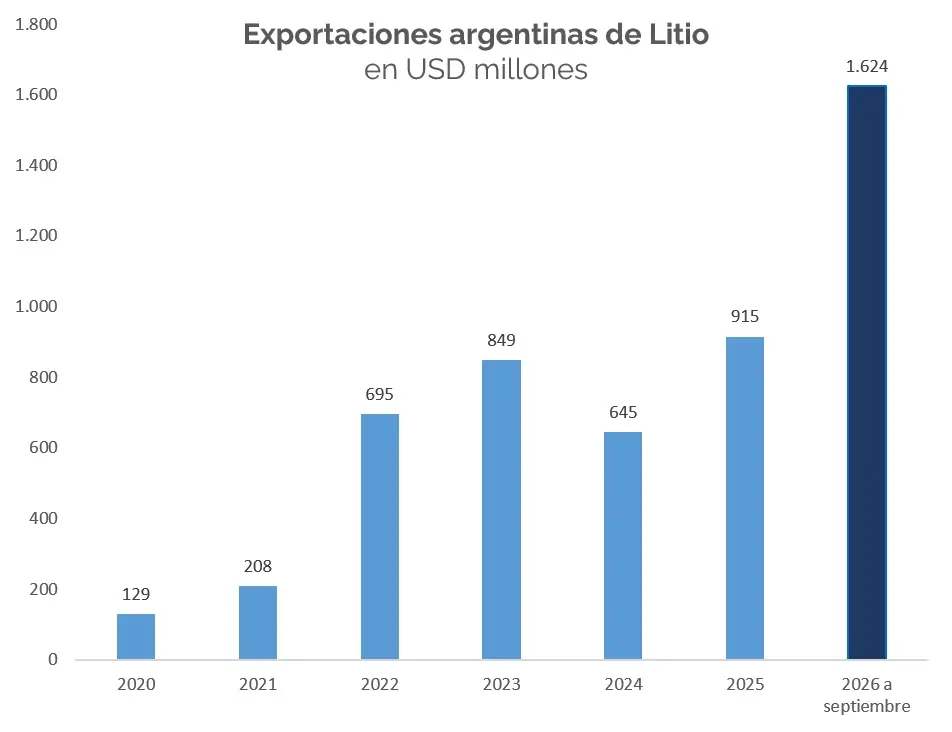
Este crecimiento tiene dos motores. El principal es el aumento de las cantidades exportadas de litio, que crecieron 45% interanual entre enero y septiembre. Los precios también mejoraron respecto de 2025, pero detrás de los números existe una expansión física de la industria.
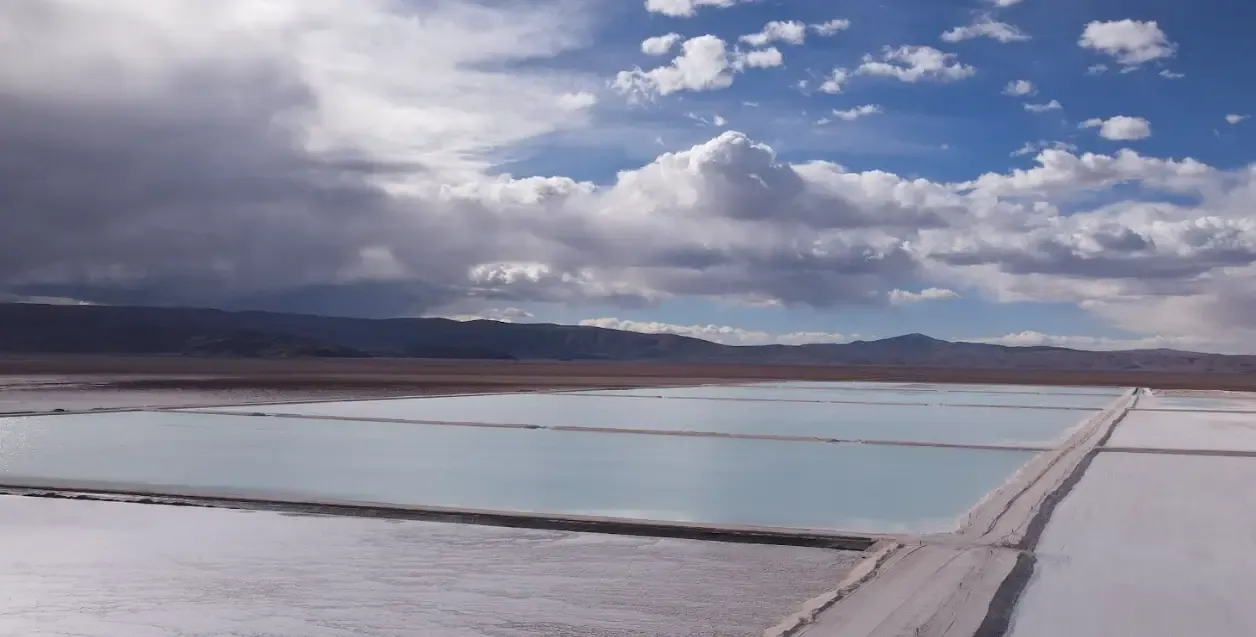
En octubre, la coreana POSCO inauguró la segunda planta de Sal de Oro, mientras Rio Tinto avanza con la puesta en marcha de Sal de Vida y la ampliación de Fénix en Catamarca. La compañía también construye en Salta la expansión de Rincón, una inversión de US$2.500 millones que prevé comenzar a producir a gran escala en 2028. Son ejemplos concretos de una industria que continúa incorporando capacidad productiva.
Actividad: expansión real, con señales de desaceleración
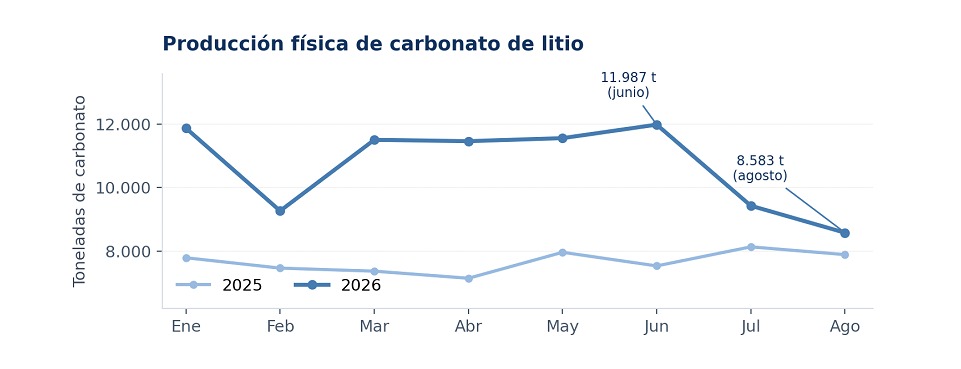
La producción confirma esta historia, aunque aparecen señales de desaceleración. Entre enero y agosto de 2026, la producción física de carbonato de litio aumentó 40% interanual y se ubicó 68% por encima del promedio mensual de 2022-2025.
Sin embargo, después de alcanzar casi 12.000 toneladas en junio, la producción retrocedió 21% mensual en julio y otro 9% en agosto. También se moderó el crecimiento interanual, que pasó de 59% en junio a 9% en agosto.
Si bien son datos sin desestacionalizar, muestran una desaceleración reciente que habrá que seguir de cerca. Esto no desmiente el salto productivo acumulado, aunque sí indica que el crecimiento dejó de acelerarse respecto del fuerte ritmo de comienzos de año, e invita a ser más prudentes sobre su evolución en los próximos meses.
El desarrollo del litio también está generando nuevos empleos: supera los 5.300 puestos directos registrados, cuando cinco años atrás estaba por debajo de los 2.000. Para economías pequeñas y geográficamente aisladas como las de la Puna, ese crecimiento es significativo. Además, se trata de empleo formal, con remuneraciones elevadas. De todos modos, la demora en la publicación de estadísticas laborales sectoriales más recientes obliga a ser prudentes sobre su evolución durante los últimos meses.
Una nueva economía regional de la Puna
Con esta realidad, el litio ya está transformando la economía de la Puna. Entró en el top 10 de los complejos exportadores argentinos y ya supera a complejos regionales tradicionales como uva, maní, limón, y peras y manzanas, por ejemplo.
Pero el litio no compite ni va en contra de otras actividades. Lo mejor que puede ocurrirle a un país históricamente dependiente de relativamente pocos complejos exportadores agropecuarios es diversificar su canasta y sumar nuevas fuentes de divisas, inversión y empleo.
Este fenómeno es particularmente relevante porque ocurre en una región donde históricamente el turismo y algunos productos regionales típicos tuvieron un papel clave en la matriz económica, pero con una estructura productiva poco diversificada, actividades agropecuarias de subsistencia y bajas exportaciones.
El ingreso de inversiones de cientos de millones de dólares, nuevas plantas industriales, energía, tecnología y servicios ya está cambiando el NOA y la Puna.
Privados + Estado
La punta de lanza de este proceso ha sido el sector privado. En distintas etapas participaron y participan capitales australianos, estadounidenses, franceses, chinos, británicos, coreanos y japoneses, junto con grupos argentinos y una extensa red de empresas dedicadas principalmente a la exploración, las llamadas junior.
Pero no es solamente una historia del sector privado. Los Estados provinciales también tienen un papel importante y, además, han desarrollado modelos diferentes.
En Jujuy, JEMSE es titular de propiedades mineras y participa accionariamente en proyectos; por ejemplo, tiene el 8,5% de Sales de Jujuy. En Catamarca, CAMYEN es titular de derechos mineros y puede explorar y explotar por sí misma o asociada con terceros; actualmente dispone además de una amplia cartera de propiedades en búsqueda de asociaciones público-privadas. En Salta, REMSA administra y articula proyectos mineros y facilita inversiones, además de participar en infraestructura energética relevante para la minería.
Con esquemas distintos, estas empresas pueden funcionar como articuladoras entre los inversores, las provincias y las comunidades. A esto se agregan fideicomisos, aportes especiales y mecanismos mediante los cuales parte de los recursos generados por la minería se destina a infraestructura productiva y obras locales.
No existe un único modelo y seguramente tampoco debería existirlo: cada provincia está desarrollando sus propias herramientas. Estos mecanismos pueden favorecer el desarrollo local, siempre que mantengan un equilibrio entre las necesidades provinciales y los tiempos económicos de las inversiones.
Mesa del Litio: una experiencia positiva
Otro activo institucional merece ser destacado: la Mesa del Litio. Desde 2021, Salta, Jujuy y Catamarca, con gobiernos y trayectorias políticas diferentes, mantienen un espacio formal de coordinación sobre producción, inversiones, regulación, ambiente, tributación, industrialización y desarrollo de proveedores. Esa coordinación sobrevivió, además, a cambios de autoridades provinciales.
La diferencia con otras regiones argentinas merece destacarse: en lugar de competir entre sí por una misma inversión, las provincias intentan cooperar. Y eso ya produjo resultados concretos. Salta y Catamarca desarrollaron para proyectos en sus fronteras protocolos conjuntos sobre inversiones, regalías y otros impuestos, y mecanismos de coordinación y control ambiental.
Como sabemos, las provincias son también las principales responsables de los permisos y controles mineros y ambientales. Si la producción continúa creciendo, necesariamente tendrán que crecer también sus capacidades técnicas: más profesionales, mejores sistemas de información, capacidad de evaluación de impacto ambiental y recursos suficientes para fiscalizar operaciones cada vez más grandes y tecnológicamente complejas.
En un contexto de fuerte restricción fiscal nacional, preservar esos equipos técnicos debería ser considerado parte de la infraestructura institucional que necesita la minería.
Proveedores: desarrollar sin frenar
Un capítulo aparte merece el desarrollo de proveedores locales. El objetivo es compartido por las tres provincias y es comprensible: una actividad solo obtiene verdadera legitimidad social cuando una parte significativa de sus beneficios queda en las comunidades y territorios donde se desarrolla.
Las metas de contratación local pueden contribuir al desarrollo productivo, pero deben acompañarse con políticas de capacitación, financiamiento y fortalecimiento de proveedores. Ninguna ley ni cupo puede crear inmediatamente las capacidades técnicas que todavía no existen en una región.
El objetivo no debería ser solamente obligar a comprar local, sino lograr que cada vez más empresas locales puedan competir, cumplir los estándares de las grandes compañías mineras y crecer junto con ellas. El desafío es combinar participación local con estándares globales, sin frenar las inversiones.
Precios internacionales: recuperación y reciente baja
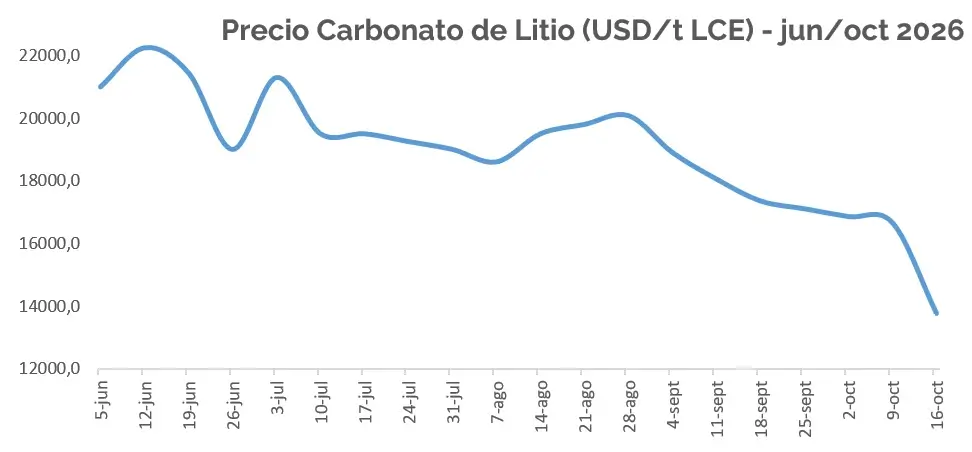
Los precios internacionales volvieron a mostrar la enorme volatilidad del mercado del litio. Después de alcanzar niveles muy bajos durante 2025, con un promedio de apenas US$8.098 por tonelada en junio, el carbonato de litio experimentó una fuerte recuperación en 2026 y llegó a US$23.816 en mayo.
Sin embargo, desde entonces inició una nueva corrección que lo llevó hasta US$13.750 por tonelada en la referencia del 16 de octubre, una caída de aproximadamente 42% respecto de mayo.
La baja continuó durante la segunda mitad de octubre, alcanzando nuevos mínimos hacia el día 23, aunque las cotizaciones registraron una recuperación parcial en las jornadas siguientes. Al 28 de octubre, los precios todavía se encontraban por debajo de los niveles del día 16, confirmando un escenario de fuertes oscilaciones.
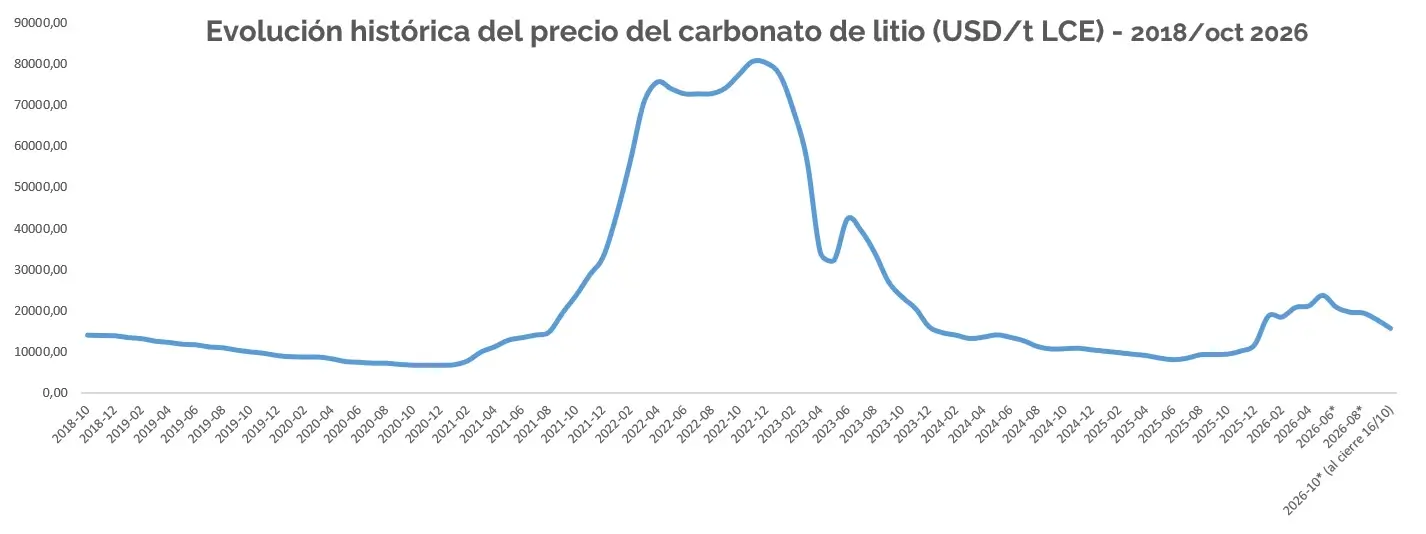
A pesar de esa baja, las cotizaciones de octubre todavía se encontraban muy por encima de las de un año atrás. Es decir, el mercado muestra dos fenómenos simultáneos: una recuperación importante respecto de 2025 y una fuerte caída desde los máximos alcanzados durante 2026.
Detrás de estos movimientos aparecen expectativas de mayor oferta mundial, incertidumbre sobre la demanda de vehículos eléctricos en China y una demanda más firme de baterías para almacenamiento energético.
Para Argentina, esta volatilidad no es un dato menor. Puede afectar los ingresos por exportaciones, los márgenes de las empresas y las decisiones de inversión de nuevos proyectos. El salto productivo ya es una realidad, pero la rentabilidad y el ritmo de las próximas inversiones siguen dependiendo, entre otros factores, de los precios internacionales. Por eso, todas las proyecciones deben tomarse con prudencia.
Los desafíos pendientes
El camino no está libre de obstáculos. Algunos proyectos menores o en etapas iniciales tienen dificultades para conseguir financiamiento: detrás de los grandes proyectos que avanzan, existe una parte de la cartera de proyectos mucho más sensible al precio, al costo del capital, a la situación de cada compañía y a las condiciones macroeconómicas argentinas.
La desaceleración de algunos indicadores de producción y, especialmente, la volatilidad de las cotizaciones internacionales obligan ahora a distinguir entre la capacidad que ya está instalada y las inversiones que todavía deben decidirse.
Infraestructura y capital humano
Hay otros cuellos de botella estructurales. Uno es la infraestructura. La Puna necesita energía, caminos, conectividad y logística para sostener una industria cuya escala es radicalmente mayor que la que existía hace una década.
El segundo es el capital humano. A medida que crezca la actividad, la necesidad será todavía más clara en oficios especializados: técnicos químicos, mecánicos, electricistas, operadores, personal preparado para trabajar en altura y especialistas en seguridad minera.
A nivel profesional, Argentina parte de una posición mejor, pero tampoco puede darla por sentada. Más minería significa más demanda de geólogos, ingenieros de minas, especialistas ambientales y otros profesionales cuya formación lleva años.
La infraestructura y la formación de capital humano son inversiones de largo plazo. Sin ellas, el crecimiento de la minería encontrará límites cada vez más importantes.
Los logros que llegaron para quedarse
Hemos marcado los puntos positivos y también algunos de los desafíos y riesgos que todavía enfrenta la industria del litio en particular y la minería argentina en general. Pero existe una diferencia fundamental respecto de hace apenas algunos años: una parte importante del potencial ya se transformó en realidad.
Las empresas que ya producen tienen activos construidos y operaciones en marcha; las ampliaciones recientes, otras en marcha y nuevas construcciones en proceso agregarán capacidad que seguirá incorporándose gradualmente. Ahora bien, el precio, el financiamiento o los cambios regulatorios pueden acelerar o demorar nuevas inversiones y expansiones.
La moderación de los datos mensuales de producción tampoco debería confundirse con un retroceso de la transformación ya realizada. Argentina tiene siete operaciones de litio produciendo y otras próximas a entrar en producción, exportaciones récord y una región que desarrolló instituciones, sus primeros proveedores y conocimiento alrededor de la actividad. Lo logrado está logrado.
Si las condiciones económicas y regulatorias se mantienen previsibles, si mejora el acceso al financiamiento y si se atienden los cuellos de botella de infraestructura, capital humano, proveedores competitivos y capacidad institucional, el litio tiene espacio para seguir aumentando su producción y sus exportaciones.
No estamos hablando solamente de recursos debajo de la tierra ni de proyectos dibujados en un PowerPoint. El litio ya es uno de los principales complejos exportadores argentinos y un motor económico de Salta, Catamarca y Jujuy. El boom, en este caso, ya empezó.