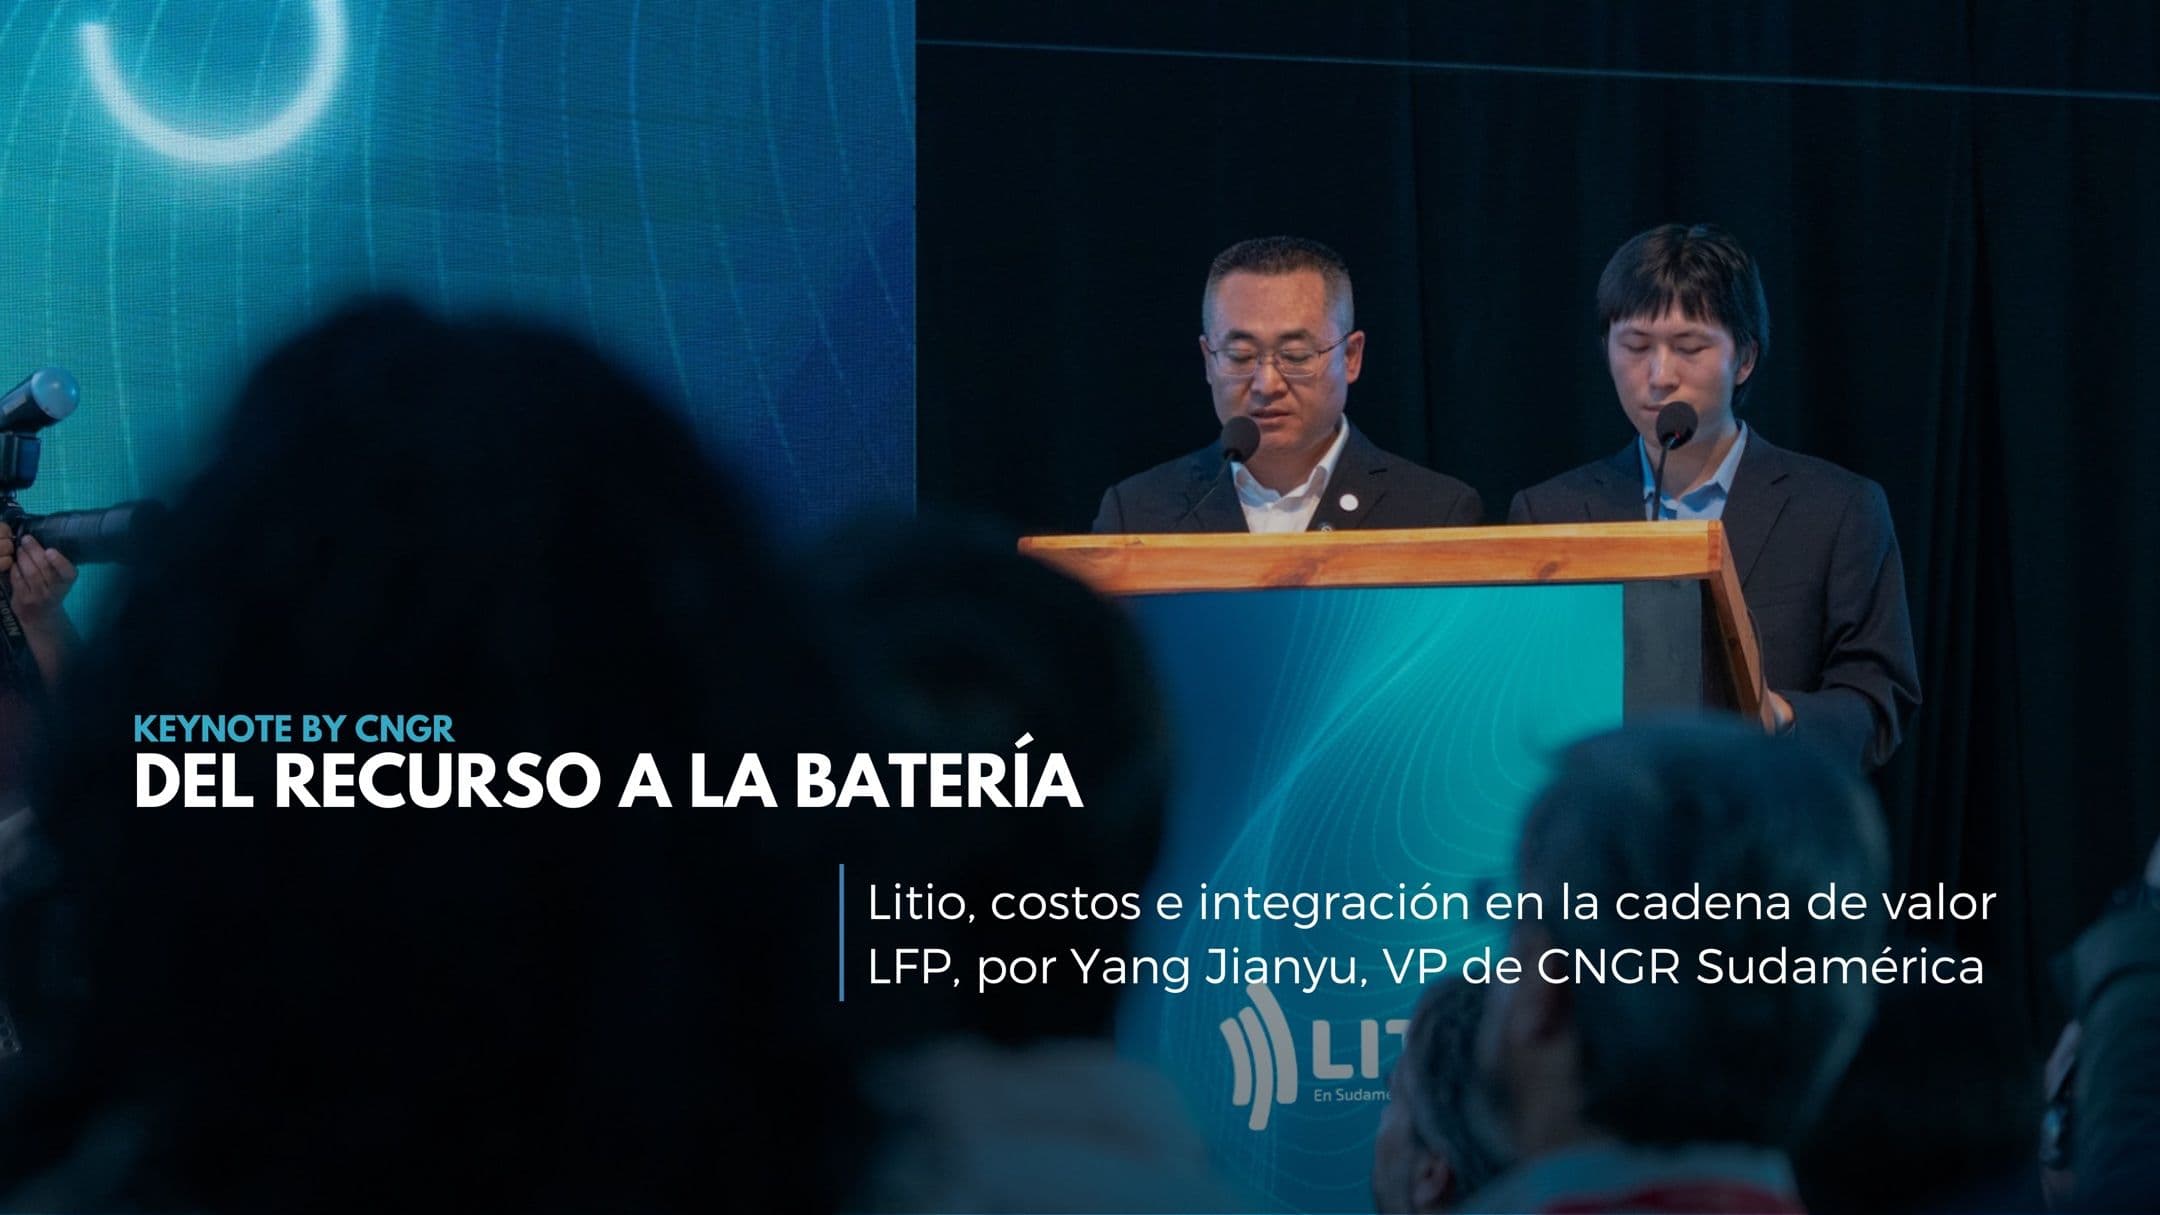
Del recurso a la batería
7 de octubre de 2026 · Duración 23:28 · 1 orador
Litio, costos e integración en la cadena de valor LFP
Oradores
Yang Jianyu (杨建育)
Vicepresidente, CNGR, Sudamérica
Transcripción
Leer la transcripción completa
1:00La primera es el contexto, por qué es importante el litio. En el segundo, los recursos, la distribución mundial y el triángulo del litio donde estamos. Tercero, tecnología y costos. Comparación de costos reales de ruta en roca dura y salares. El cuarto, perspectivas, nuevas aplicaciones, tecnología DLE y estrategia de cada país. Comenzamos con el capítulo 1, el contexto macro de desarrollo de los recursos de litio.
1:48Donde se usa el litio, como la nueva energía impulsa la demanda, las perspectivas futuras, capacidad y oferta de demandas mundiales.
2:30Miremos primero la estructura de las demandas. Los últimos datos del United States Geological Survey muestran que en 2025 las baterías representan el 88% del consumo mundial de litio. Cerámica, vidrio, grasas lubricantes y otros usos tradicionales suman sólo 12%. Eso significa que el litio ya no es un mineral industrial común, sino un metal energético definido por la industria de batería.
3:02Entender eso es grave para comprender por qué el precio del litio fluctúa tanto con los ciclos de vehículos eléctricos y el almacenamiento.
3:40El litio se extrae de salares o roca dura, se convierte en carbonato o hidróxido de litio, y luego en los materiales de cátodo y aguas abajo. Existen dos rutas, la ruta ternaria y la de LFP. La ruta ternaria usa hidróxido de litio con níquel, cobalto y manganeso. Primero se transforma en precursor y luego en cátodo ternario mediante centralización. La ruta LFP usa carbonato de litio con fosfato ferozo, sinterizando directamente a LFP.
4:50Somos un proveedor integral, líder mundial de material y de nueva energía, con envíos de precursores de NCM entre los primeros del mundo por años consecutivos y una expansión rápida de LFP que forma una doble plataforma. Para nosotros, el litio tiene un doble significado, el costo y la carrería de suministro.
5:50Miren estos datos. En 2025 la producción minera mundial de litio fue de alrededor de 290 kilotoneladas de contenido de litio metálico, con un crecimiento interanual de 31%. El consumo fue de aproximadamente 263 kilotoneladas, un 20% más. El incremento provino principalmente de dos segmentos, los vehículos eléctricos que representan cerca de 63% de la demanda. Y el almacenamiento. En 2025 la producción superó levemente al consumo, lo que deprimió los precios en el primer semestre.
6:29En el segundo semestre los precios empezaron a recuperarse. Al entrar en 2026 con un mayor reequilibrio entre oferta y demanda, los precios se han vuelto a situarse entre 17 mil a 19 mil millones de dólares por tonelada.
7:30El horizonte temporal, la Agencia Internacional de la Energía prevé que la demanda mundial de litio aumenta de 165 kilotoneladas en 2023 a 530 kilotoneladas en 2030, aproximadamente el triple. Para 2035, la demanda sería de alrededor de 850 kilotoneladas de contenido de litio metálico, equivalentes a unos 4,5 millones de toneladas LCE. En el escenario optimista del Alcobraso, podría alcanzar entre 5 y 9 millones de toneladas.
8:04Eso implica que la oferta tendrá que seguir expandiéndose en la próxima década y que una mina suele tardar entre 7 y 12 años desde exploración hasta entrar en producción. Esta es precisamente la razón por la que se insiste reiteradamente en la seguridad de los recursos y el posicionamiento estratégico. En el segundo capítulo, veamos el inventario mundial de recursos de litio. Cómo se clasifican los recursos, cómo se distribuyen las reservas y los recursos entre los países, y la dotación de recursos del triángulo de litio de Sudamérica, en el que nos encontramos.
9:30La primera son las amuelas de salal, concentrada principalmente en el triángulo de litio y antiplano de Qinghai, Shizang, de China. Tienen costos bajos y una alta intensidad de inversión. La segunda son los minerales de roca dura, representados por la espotumen de Australia y la lepidolita de China, que actualmente aportan alrededor del 55% de la producción. Las tecelas son los tipos emergentes, las salsillas en México, las tobas volcánicas de Estados Unidos y las amuelas geotérmicas.
10:08Tienen grandes volúmenes de recursos, pero la mayoría aún está en fase piloto.
10:40En términos de reserva, Chile lidera con 9,2 millones de toneladas, seguido de Australia con 8,4 millones de toneladas. En términos de recursos, Estados Unidos, Argentina y Bolivia ocupan los tres primeros puestos, con 30, 28 y 23 millones de toneladas, respectivamente. Argentina cuenta con 28 millones de toneladas de recursos, pero solo 4,4 millones de toneladas de reservas. Esto significa que en el país donde nos encontramos todavía hay una gran cantidad de recursos en proceso de convertirse en reservas explotables.
11:23Y esa es precisamente la oportunidad de la próxima década. En el capítulo 3, vamos a concentrar en cómo se extrae el litio en roca dura y salares, la comparación de los costos reales en dólares por ruta y las implicaciones estratégicas que hay detrás.
12:20La roca dura es la teospodumena. Mediante minería, molienda y flotación, se obtiene un concentrado de litio con una ley del 6%. Después, tratostación a alta temperatura, lixiviación con ácido sulfúrico y purificación, se obtiene finalmente carbonado de litio o hidróxido de litio de grado batería. Es una ruta madura y flexible en cuanto a productos, pero de alto consumo energético.
13:20El método tradicional de pileta de evaporación requiere más de un año y solo alcanza una recuperación de alrededor del 50%. Entre las nuevas tecnologías de DLE, el método de absorción es el más maduro, con ciclos reducidos a días y una recuperación que asciende al 80%. La membrana y la extracción por solvente son más avanzadas, adecuadas para las salmueras de baja ley y complejas.
13:51Para los proyectos nuevos, DLE implica menos piletas de evaporación y un menor consumo de agua.
14:40Esta es la escalera de costos efectivos de las distintas rutas. Los costos aumentan de arriba hacia abajo. En la parte superior están los salarios de alta calidad, con 3.500 a 4.000 dólares por tonelada. Los demás salarios y el despotumenio se sitúan entre 4.500 a 8.500 dólares por tonelada. En el costo más alto están la lepidolita y algunas minas nuevas, con 12.000 a 18.000 dólares por tonelada.
15:11En 2025, cuando el precio cayó a 9.000 dólares por tonelada, las rutas de alta costo registraron pérdidas y recortaron producción. En 2026, tras volver a 17.000 y 19.000 dólares por tonelada, el tramo medio recuperó en general la rentabilidad.
16:10Hoy, la curva de costos nos da tres implicaciones estratégicas. Primero, el precio lo termina el costo marginal. En las fases de precio bajo, la capacidad de alto costo es la primera en salida del mercado. Segundo, los salarios de bajo costo tienen capacidad de sobrevivir a lo largo de los ciclos y son la ancla que más valora el capital. Tercero, la DLE está reescribiendo la curva de costos.
16:38Para Argentina, 28 millones de toneladas de recursos, costo efectivo de 4.500 a 5.600 dólares por tonelada, más la ventana de la DLE, significa que estamos posicionando simultáneamente en la escala de recursos y en la base de la curva de costo, lo que representa un alto estratégico para la próxima década.
17:50Nuevas aplicaciones tienen cuatro direcciones. La primera es el almacenamiento, que se está convirtiéndose en la segunda curva de crecimiento. Segundo, la iteración tecnológica de LFPEL y alto contenido de NIGEL, que aumenta el uso de litio por vehículo. La tercera son los ánodos de litio metálico y las baterías de estado sólido, cuya cuota podría alcanzar el 22% para 2035, según la estimación optimista.
18:20La cuarta es la demanda de la industria tradicional que proporciona la base. En conjunto, la demanda de litio está pasando de tener un solo motor, los vehículos eléctricos a estar impulsados por múltiples motores. En el futuro, en el futuro, hay tres principales cambios.
19:00Hay tres rutas incrementales de la oferta futuro de litio. Primera, la DLE a escala en los próximos cinco años, especialmente en Chile y Argentina. Segunda, los recursos no convencionales como arcillas, dovas y samuelas eutérmicas, cercanos a los mercados de consumo. Tercero, el reciclaje de baterías, que está formando minas urbanas. Estas tres rutas determinan conjuntamente la elasticidad y sostenibilidad de la oferta futura.
20:00El litio se ha convertido de un metal crítico en la competencia entre grandes potencias. Chile desarrolla el salal de Atacama en Bursal, decisivamente la DLE. Argentina adopta un modelo de cooperación entre capital estadounidense y capital extranjero, equilibrando soberanía y eficiencia. El actual gobierno de Bolivia está aprobando una nueva ley del litio y busca cooperación internacional. Estados Unidos incluyó el litio entre los minerales críticos a partir de 2018.
20:39Argentina, con los segundos mayores recursos del mundo y el crecimiento más rápido, sumado al dividendo de Rigi, está pasando de ser una potencia en recursos a una potencia industrial.
21:40Al unítulo anterior, la respuesta ya es clara. El exceso de oferta de corto plazo ya se ha digerido y la certidumbre de crecimiento a largo plazo se mantiene intacta. Del lado de la demanda, las baterías representan 88% de consumo y para 2030 la demanda será aproximadamente 3,2 veces de la de 2023. En cuanto a los recursos, las reservas mundiales se sitúan en 37 millones de toneladas y el triángulo de litio concentra el 43%.
22:17En cuanto a los costos, los salarios parten de 3.500 dólares por tonelada. Cuando los precios bajan, la lepidolita y las minas africanas son las primeras en salir del mercado. Ese es precisamente el mecanismo de eliminación de la curva de costos. Mirando hacia el futuro, la DLE a escala, sumado a las estrategias de los países ricos en recursos, hace que Argentina tenga al mismo tiempo ventana de recursos y de costos.
22:48La presentación se termina. Gracias a todos. Esta es la conclusión que traemos de los datos, los ciclos, fluctuaciones, pero el sector sigue siendo promedio a largo plazo. Termino la presentación y muchas gracias a todos. Gracias.
23:10Aplausos
Más de este evento
 Duración 40:29
La Argentina minera, en etapa de construcción
8 oct 2026 Duración 22:44
Impactos acumulativos en la cuenca del río Los Patos
8 oct 2026 Duración 53:21
La próxima frontera del litio
8 oct 2026 Duración 53:32
Lo que viene después del salar
8 oct 2026 Duración 30:08
Rincón, mucho más que una planta de litio
8 oct 2026 Duración 52:01
El mercado, desde múltiples miradas
8 oct 2026 Duración 17:22
Formentera: avances y hoja de ruta hacia la producción
8 oct 2026 Duración 20:28
Más allá de la extracción directa: optimización integral del proceso, desde la salmuera hasta el producto final
8 oct 2026