El reconocido abogado, hoy parte de Lithium Argentina Corp., analiza el nuevo escenario del litio después de la volatilidad de los últimos años, las condiciones que hoy definen una decisión de inversión y el lugar que puede ocupar Argentina hacia la próxima década. Financiamiento, competitividad, seguridad jurídica, DLE y proveedores, en una conversación que también pone el foco sobre un desafío mayor: transformar una cartera de proyectos en una industria minera capaz de sostenerse en el tiempo.
Por Panorama Minero
El precio del litio ya recorrió los dos extremos. Subió hasta niveles que dispararon expectativas extraordinarias sobre el negocio y después cayó con una velocidad que obligó a revisar proyectos, valuaciones y alternativas de financiamiento. Para Ignacio Celorrio, sacar conclusiones sobre el futuro de la industria a partir de cualquiera de esos dos momentos sería un error.
Su lectura es que Argentina todavía está transitando una etapa temprana: “Argentina todavía no desarrolló ni el 10% de su verdadero potencial en litio”. Celorrio considera posible alcanzar una capacidad instalada del orden de las 400.000 toneladas de carbonato de litio equivalente hacia mediados de la próxima década, pero relativiza la importancia de esa cifra. El punto decisivo, sostiene, será si el país consigue producir competitivamente y demostrar a quienes ya invirtieron que el riesgo asumido tuvo recompensa. En su visión, son precisamente los resultados de esos primeros proyectos los que terminarán determinando cuánto capital estará dispuesto a llegar después.
La conversación con Panorama Minero parte del litio, pero rápidamente se extiende hacia una discusión más amplia sobre el próximo ciclo minero argentino. Celorrio aborda el regreso selectivo del financiamiento, el potencial del cobre, oro y uranio, el impacto que podría tener la extracción directa de litio, la relación con China, Estados Unidos y Europa, y los cambios regulatorios que todavía considera necesarios para inversiones pensadas a varias décadas. También plantea una advertencia: la existencia de grandes proyectos no equivale necesariamente al desarrollo de una industria.
Ese es, para Celorrio, el desafío que empieza a definirse ahora: convertir recursos, inversiones y proyectos individuales en una actividad competitiva, con infraestructura, proveedores, capital humano y reglas capaces de sostener un ciclo de crecimiento de largo plazo.
Durante años se habló del litio como un recurso prácticamente insustituible para la transición energética. ¿Sigue siendo así? ¿Ve tecnologías o materiales capaces de disputarle una parte relevante de su mercado en los próximos diez o quince años?
Creo que hubo cierto apresuramiento mediático, tanto cuando el precio subió vertiginosamente como cuando cayó con la misma velocidad. Prácticamente toda la cadena industrial vinculada al litio, que no se limita a las baterías, aunque hoy tengan una incidencia central, entiende que la demanda proyectada a partir de 2030 permitirá sostener el valor de aquellos proyectos con costos operativos razonables y ubicados en jurisdicciones que brinden seguridad jurídica.
En los últimos años, la mayor participación de las baterías con cátodos LFP contribuyó significativamente al desarrollo de los proyectos argentinos que producen carbonato de litio, incluso cuando existían dudas sobre qué tecnología iba a ganar terreno en el mercado, LFP o NMC. Es una muestra más de que resulta riesgoso aventurar pronósticos sobre variables que no controlamos. La atención debería concentrarse en aquello sobre lo que sí podemos incidir: una producción confiable, responsable y competitiva de productos derivados de salmuera.
Mientras el cobre concentra hoy buena parte de las expectativas sobre el próximo ciclo minero argentino, ¿qué lugar ocupa el litio en ese escenario? ¿Dónde ve las próximas grandes oportunidades para el país, dentro y fuera de la minería?
Decir que el litio ya tuvo su boom es incorrecto. Todavía no alcanzó ni el 10% de su verdadero potencial productivo. Además, hace falta mucha dedicación y esfuerzo para que Argentina se convierta en el proveedor confiable que puede y debe ser. Las expectativas no siempre se traducen en resultados concretos.
Es cierto que el cobre tiene un enorme potencial y puede ofrecer excelentes oportunidades de desarrollo para el país, pero todavía falta para que se reactiven minas, más allá de los nuevos proyectos en cartera. La minería parece estar finalmente en condiciones de aportar al desarrollo argentino en la escala que corresponde, y esa es una excelente noticia.
El aprovechamiento de los demás minerales dependerá de una exploración y un desarrollo adecuados. En el caso de los metales preciosos, el potencial es conocido, al igual que las razones de su desarrollo incompleto pese a los precios internacionales récord. Allí existe una gran oportunidad latente. También la hay en el uranio, particularmente en el Macizo del Deseado, aunque solo una mayor exploración permitirá conocer su verdadero alcance.
Dentro de ese entramado, el litio será clave porque es uno de los minerales con mayor grado de desarrollo y porque Argentina cuenta con una ventaja competitiva frente a otros países, siempre que continúen reduciéndose el riesgo país y los costos de producción a partir de salmuera.
¿Qué define hoy una decisión de inversión en el litio argentino? ¿Qué mira una compañía antes de decidir si avanza, espera o descarta un proyecto?
Sinceramente, creo que, antes que hacer un análisis pormenorizado desde el inicio, las empresas observan qué resultados obtienen quienes ya invirtieron y qué dificultades o beneficios enfrentan. Si esos proyectos se desarrollan y alcanzan una rentabilidad razonable en relación con la inversión y el riesgo asumido, aumenta el interés por el país y recién entonces comienzan a analizarse variables más específicas: las características y el potencial del proyecto, la jurisdicción y la seguridad jurídica, la infraestructura y los recursos humanos.
Pero el factor principal es la experiencia de quienes apostaron antes y los resultados que obtuvieron. Se genera así un círculo virtuoso: cada proyecto que supera las expectativas reduce la tasa de retorno exigida para financiar los siguientes.
¿Cuál sería un estadio realista para Argentina dentro del mercado mundial del litio hacia 2030? ¿Qué nivel de producción cree que efectivamente puede alcanzar el país y qué debería ocurrir para llegar a ese escenario?
Ya estamos viendo los resultados. La inversión en exploración que comenzó entre 2007 y 2009 y que, pese a los vaivenes de la minería a nivel nacional, se mantuvo relativamente estable hasta 2022-2023 produjo un incremento notable de la capacidad instalada y de la producción argentina.
Salvo una crisis de mercado o errores propios, esa capacidad debería seguir creciendo hasta alcanzar niveles muy relevantes. Solo con las expansiones previstas y algunos proyectos nuevos de importancia, como Pozuelos-Pastos Grandes o Rincón, la capacidad actual podría multiplicarse.
Son cifras importantes, pero no deben marearnos. Todavía tenemos mucho que aprender y sofisticar en nuestro mercado interno para ser verdaderamente competitivos. No sería ilógico pensar en una capacidad instalada de unas 400.000 toneladas, o incluso más, de carbonato de litio equivalente hacia mediados de la década de 2030.
De todos modos, no sé hasta qué punto esa futurología es lo más importante para Argentina; es una discusión más propia de analistas. Cualquiera sea el volumen, debemos producir un producto capaz de competir eficazmente con el de otros países y ganar participación de mercado.
¿Qué tiene que demostrar hoy un proyecto de litio para conseguir financiamiento, especialmente cuando no está respaldado por una gran compañía? ¿Hay capital disponible para nuevos desarrollos o el mercado se volvió mucho más selectivo?
Los fuertes vaivenes de precios de los últimos años no favorecieron las estructuras tradicionales de financiamiento de proyectos mineros. La caída en la valuación de las empresas junior volvió muy difícil recurrir a nuevas emisiones de capital, mientras que muchos inversores quedaron decepcionados con las perspectivas del mineral. Esa situación todavía persiste.
Las alternativas basadas en acuerdos de offtake o en inversores estratégicos también presentan desafíos importantes, especialmente si esos actores dejan de respaldar el proyecto antes de que llegue a producción. Además, varios casos demostraron que no todos los proyectos pueden producir con costos aceptables.
El capital ha regresado para algunas iniciativas, como muestran los financiamientos anunciados recientemente por IFC y el BID, aunque claramente se concentra en proyectos respaldados por grandes compañías. Si la mejora de precios se sostiene, probablemente aumente la confianza en nuevos desarrollos. Aun así, el mercado financiero seguirá siendo selectivo durante un tiempo, que espero sea breve.
Por eso, la industria debe analizarse de manera integral. Los buenos resultados de los principales yacimientos o de las grandes compañías no significan que todo esté resuelto ni que no existan desafíos importantes por delante.
¿Cuánto puede afectar la tecnología a la competitividad del litio argentino? Con la incorporación de DLE y esquemas híbridos, ¿estamos frente a una mejora de los procesos actuales o ante un cambio capaz de modificar costos, tiempos de desarrollo y la viabilidad de determinados recursos?
Sin dudas, este tema será muy importante. En la industria existe una percepción creciente de que las tecnologías de extracción directa de litio (DLE) han alcanzado la madurez suficiente para escalarse industrialmente, y ya hay ejemplos claros en Argentina. De hecho, prácticamente todos los nuevos desarrollos contemplan alguna variante de DLE.
Sus beneficios potenciales son significativos, por lo que resulta clave que las regulaciones comprendan adecuadamente el proceso. Considero que las provincias que integran la Mesa del Litio están a la altura de este cambio trascendental para la producción a partir de salmuera.
Ojalá permita avanzar en uno de nuestros objetivos centrales: posicionar el litio argentino en el mercado global con la mayor rapidez posible.
El litio pasó a ocupar un lugar cada vez más importante en la agenda geopolítica. ¿Qué posicionamiento podría adoptar Argentina frente a China, Estados Unidos y Europa y qué lugar ocupa hoy en las cadenas globales de valor?
No veo razones para que Argentina se aparte de la línea que ha seguido en los últimos años. Esa línea supone respetar a las provincias como titulares originarias de los recursos, mantener la condición jurídica del litio establecida en el Código de Minería y reconocer, a nivel nacional, que la inversión extranjera directa es hoy vital e insustituible para desarrollar el recurso.
No parece necesario modificar sustancialmente una posición que ha demostrado ser exitosa. Empresas estadounidenses, francesas, coreanas, australianas, chinas y suizas, entre otras, producen carbonato de litio en beneficio de un país que, reconozcámoslo, durante mucho tiempo no fue un destino confiable para la inversión minera de riesgo.
Argentina puede ocupar un lugar relevante en las cadenas de valor que se desarrollen sin excluir a nadie. De hecho, cuenta con recursos suficientes para abastecer a distintos mercados y contribuir, sin distinción de nacionalidad, a uno de los principales desafíos globales: enfrentar el calentamiento global.
En sintonía con eso, ¿cuál es la idea más instalada sobre el litio argentino que, desde adentro de la industria, considera equivocada?
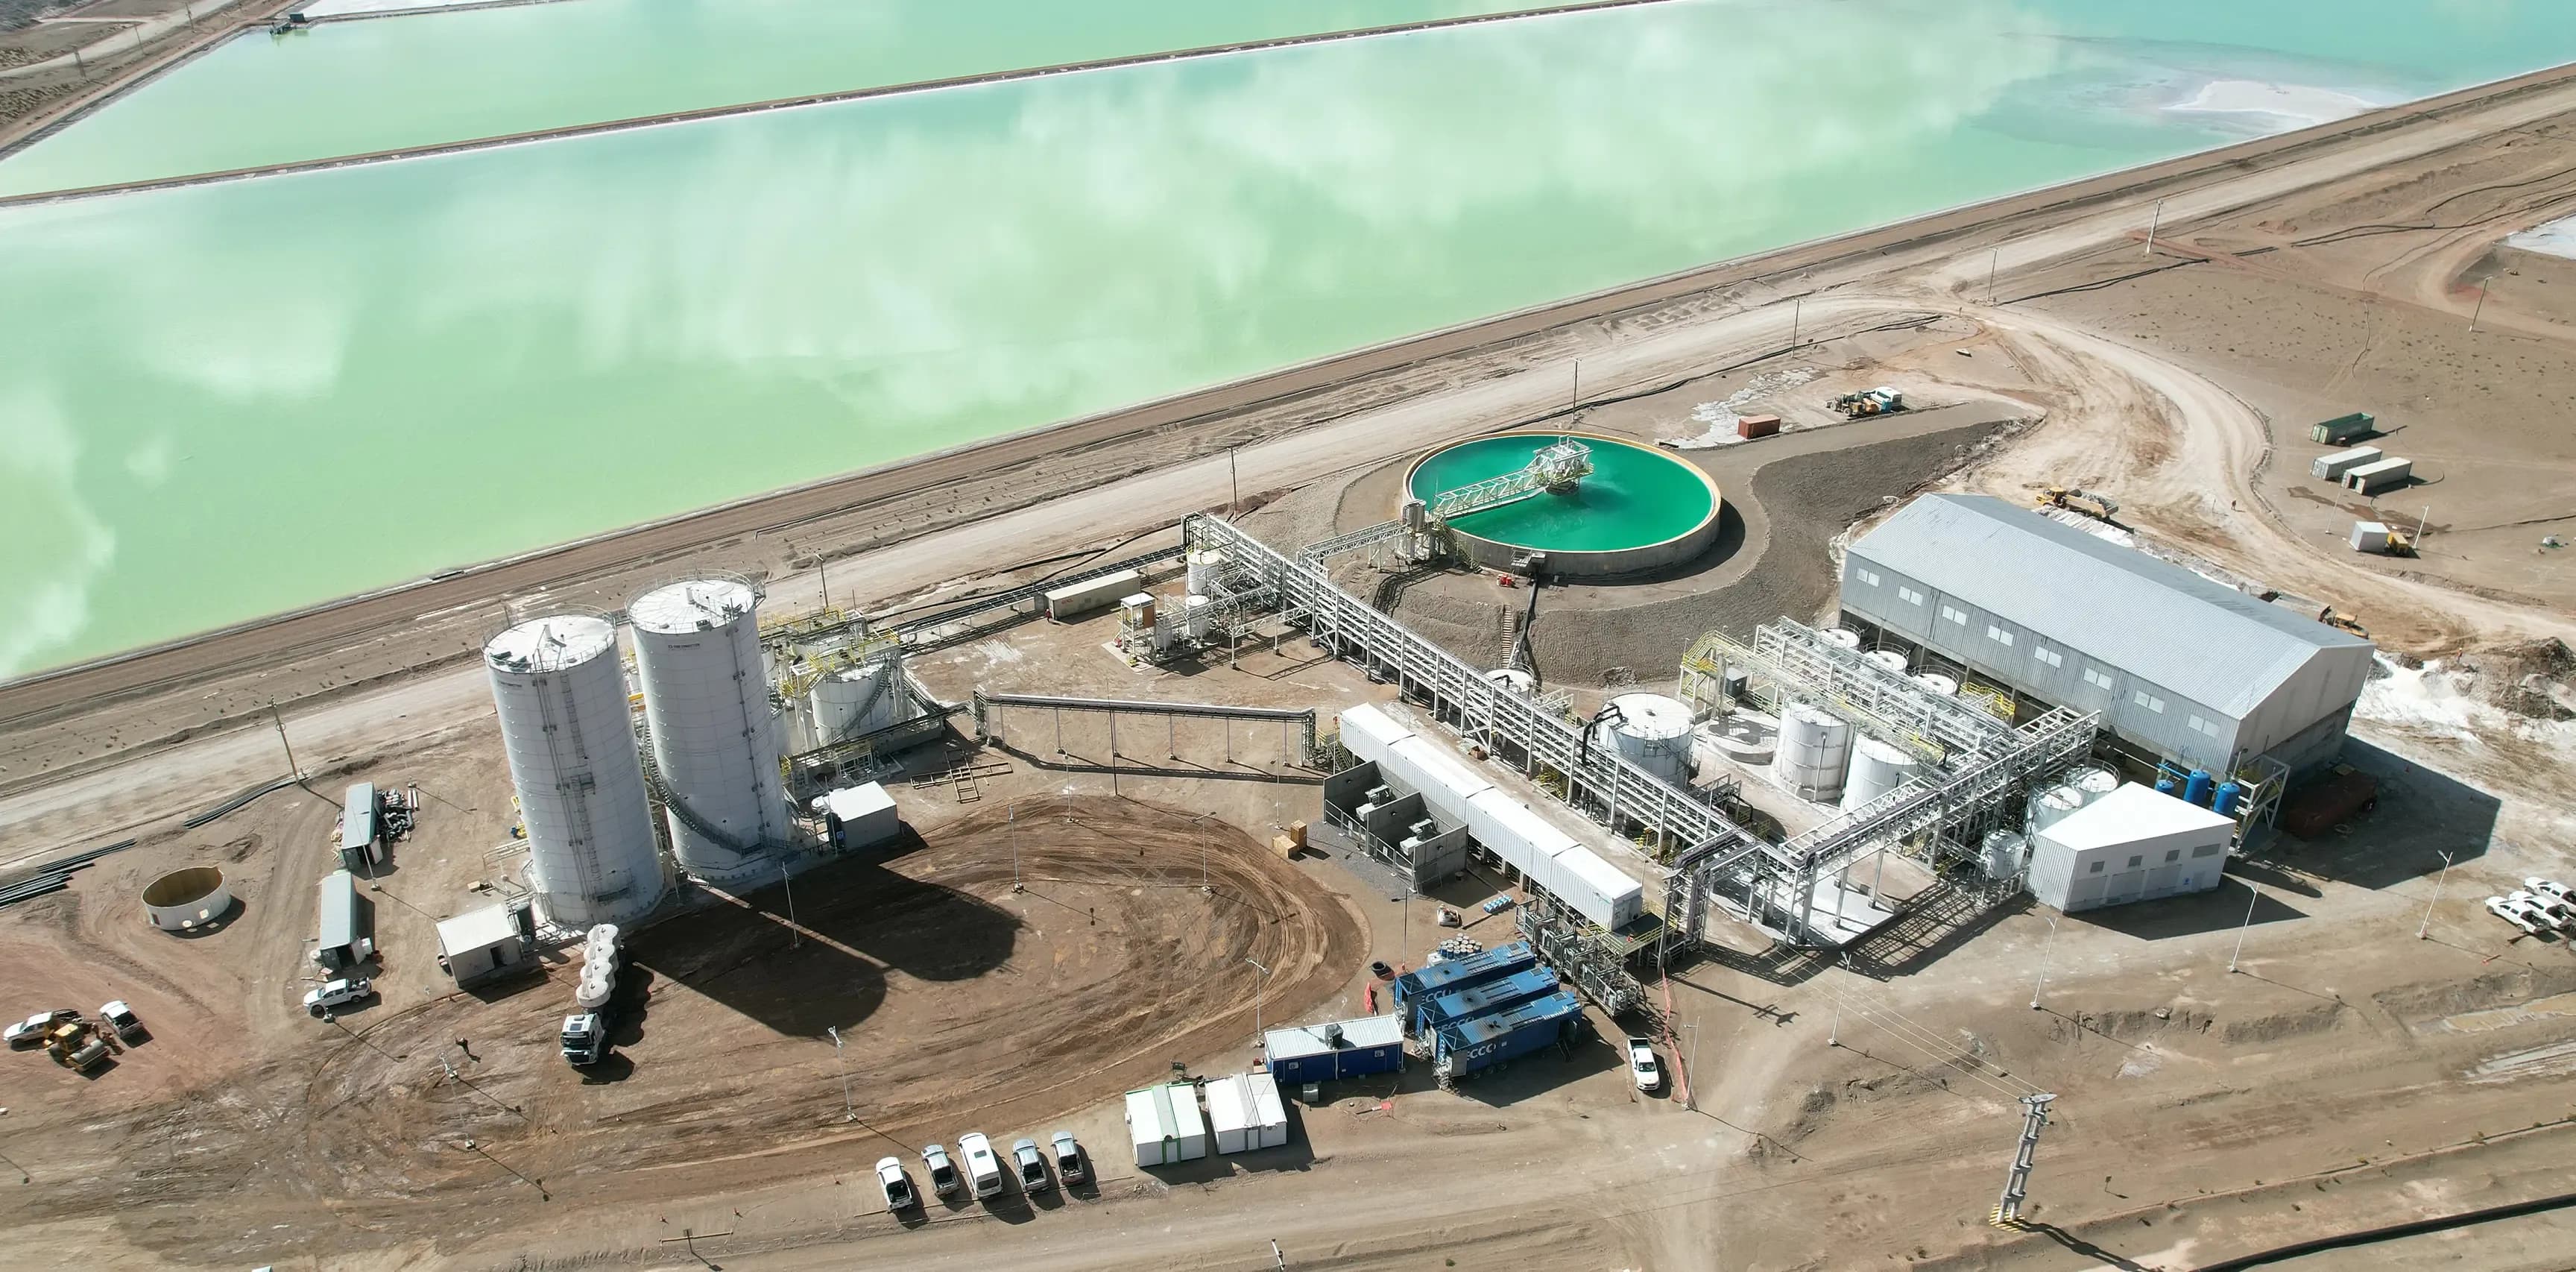
La idea de que no vendemos un producto o de que no hay valor agregado. Extraer salmuera a 500 metros de profundidad, con una concentración de 500 ppm, y transformarla en carbonato de litio con una pureza superior al 99,5%, en proyectos ubicados a casi 4.000 metros de altura, supone un proceso industrial complejo y de alto valor.
Tal vez sea un poco injusto al remarcarlo, porque esa mirada superficial empieza a perder fuerza, al igual que la idea de que controlar el litio equivale a controlar la producción de baterías, lo cual es un evidente sinsentido.
Soy optimista respecto de Argentina y de su potencial minero, y creo que esas ideas están cada vez menos instaladas. Mi principal temor es que un eventual traspié futuro sea interpretado como una reivindicación de posiciones que ya causaron mucho daño a las provincias con potencial minero. No debemos permitir que las expectativas desplacen al razonamiento.
Si tuviera que pensar un modelo minero argentino capaz de sostener un gran ciclo de desarrollo durante las próximas décadas, ¿cuáles deberían ser sus pilares? ¿Qué condiciones necesita el país para transformar el crecimiento de los proyectos en una verdadera industria minera?
Lo primero es convicción y humildad. Convicción para enfrentar los enormes desafíos que tenemos en materia minera, y humildad para reconocer que se trata de una industria cuyas particularidades pueden ser difíciles de comprender para buena parte de la sociedad, esté o no vinculada con ella.
También hace falta reconocer que, como país, hemos sostenido posiciones extremas que provocaron grandes pérdidas tanto para nosotros como para quienes confiaron en Argentina. Creo firmemente que existen señales de que esa etapa quedó atrás. Hoy coinciden condiciones internacionales muy favorables con un convencimiento creciente, tanto en el Gobierno como en la sociedad, de que no podemos desaprovechar esta oportunidad.
Es vital no dejarnos llevar por la urgencia de obtener resultados inmediatos y entender que habrá vaivenes de mercado. Si mantenemos el rumbo, es difícil que la industria no se desarrolle, ya que partimos de una base muy baja y casi todo está por construirse.
Competitividad, infraestructura, proveedores y recursos humanos son igualmente necesarios. Pero cada uno de estos pilares debe abordarse a partir de una premisa clara: si no somos competitivos y no respetamos a quienes confían en nosotros, corremos el riesgo de volver a confundir la existencia de algunos proyectos con el desarrollo de una verdadera industria, como ya ocurrió en el pasado reciente.